
Rachat de crédits : regrouper ses prêts pour souffler
Le rachat de crédits, aussi appelé regroupement de prêts, réunit plusieurs dettes en une seule mensualité, souvent allégée. Une piste à étudier quand les échéances s’accumulent, en gardant en tête que la durée de remboursement peut s’allonger.
Estimez votre nouvelle mensualité
Regroupez vos crédits et allégez vos mensualités jusqu’à −45 %*
Avant
Après
Illustration indicative : la répartition réelle dépend de votre situation et de la durée retenue.
Ce qui change concrètement
- Une seule mensualité, prélevée à une seule date, à la place de plusieurs échéances
- Un seul interlocuteur pour l’ensemble de vos crédits
- Plus d’années à rembourser : la mensualité baisse, le coût total du crédit peut augmenter
En bref. Le rachat de crédits remplace plusieurs prêts par un seul : un établissement solde vos crédits en cours et vous ne remboursez plus qu’une échéance. Elle baisse d’abord parce qu’elle est répartie sur plus d’années.
On peut y réunir des crédits conso, certaines dettes et, pour un propriétaire, l’emprunt de son logement. À partir de 60 % d’immobilier dans le total, ou avec une hypothèque, ce sont les règles du crédit immobilier qui s’appliquent.
Une échéance plus basse se paie le plus souvent par plus d’années à rembourser, donc par davantage d’intérêts payés. Une proposition de rachat se juge sur deux chiffres : ce que vous paierez chaque mois et la somme réglée au bout du compte.
Au sommaire : fonctionnement · exemple chiffré · coût · conditions · alternatives · étapes · cadre légal · questions fréquentes
Quand on jongle entre un prêt auto, un crédit pour rénover la cuisine, un crédit renouvelable et parfois l’emprunt de la maison, le budget devient vite illisible. Chaque ligne a sa date de prélèvement, son taux et son échéance. Le taux d’endettement grimpe et le reste à vivre s’amenuise. Le regroupement de crédits réunit ces financements dans un emprunt unique, avec une seule échéance mensuelle.
Comment fonctionne un regroupement de crédits ?
Un établissement rachète vos crédits en cours auprès de vos différents organismes, solde ces dettes, puis vous propose un nouveau contrat unique. Vous ne payez plus qu’une échéance, à un seul interlocuteur. Pour qu’elle baisse, l’échéancier est le plus souvent étalé sur plus d’années.
Tout se joue sur cet arbitrage : une échéance plus douce aujourd’hui contre une facture finale plus lourde dès que les intérêts courent plus longtemps. Le bon choix est le nombre d’années le plus court qui rend votre budget tenable. Notre guide qui explique le calcul en détail aide à trouver ce point d’équilibre.
Quels crédits peut-on regrouper ?
- Les crédits à la consommation : prêt personnel, crédit renouvelable, prêt auto ou travaux
- L’emprunt de votre logement, si vous êtes propriétaire et que vous le remboursez encore
- Certaines dettes, comme un découvert ou un retard d’impôt, en complément de vos crédits
Conso, immobilier ou hypothécaire : quelles différences ?
Trois formes de rachat reviennent dans la plupart des cas. Le choix dépend des emprunts que vous remboursez aujourd’hui et du fait d’être propriétaire ou non.
| Regroupement conso | Avec prêt immobilier | Rachat hypothécaire | |
|---|---|---|---|
| Ce qui est regroupé | Prêts personnels, crédits renouvelables, prêts auto ou travaux, certaines dettes | L’emprunt du logement et les crédits conso | Les crédits à la consommation, avec ou sans prêt immobilier |
| Règles applicables | Crédit à la consommation : 14 jours de rétractation après la signature | Règles du crédit immobilier si l’emprunt du logement pèse au moins 60 % : 10 jours de réflexion avant de signer | Mêmes règles : 10 jours de réflexion avant de signer |
| Garantie | Aucune sur un bien | Hypothèque ou cautionnement, selon le dossier | Hypothèque sur le bien, par acte notarié |
| Pour qui | Locataires comme propriétaires | Propriétaires qui remboursent encore leur logement | Propriétaires avec un encours élevé ou un besoin de trésorerie |
Chaque montage a sa page détaillée, avec un exemple chiffré : rachat de crédit conso et rachat de crédit immobilier.
Votre statut compte aussi : un fonctionnaire, un retraité ou un locataire ne sont pas étudiés de la même façon. Les pages consacrées au rachat de crédits propriétaire et au rachat de crédits hypothécaire détaillent les montages avec garantie. Pour un agent public, le guide sur la trésorerie et le taux en tant que fonctionnaire donne trois cas concrets.
Exemple chiffré : mensualité et coût total
Prenons trois crédits conso en cours : un prêt auto de 10 000 € à 5,5 % (30 mois restants), un prêt personnel de 7 000 € à 7,5 % (36 mois) et un crédit renouvelable de 3 000 € à 19 % (30 mois). Ensemble, ils coûtent 702 € par mois. Regroupés au taux débiteur fixe de 6 %, tout dépend du nombre d’années choisi.
| Mensualité | Total restant à payer | Écart de coût | |
|---|---|---|---|
| Aujourd’hui, 3 crédits | 702 € | 22 357 € | Référence |
| Regroupés sur 5 ans | 387 € | 23 200 € | +843 € |
| Regroupés sur 7 ans | 292 € | 24 542 € | +2 185 € |
Exemple indicatif, hors frais de dossier, indemnités et assurance. 20 000 € regroupés au taux débiteur fixe de 6 % (TAEG 6,17 %) : 60 mensualités de 386,66 €, soit un montant total dû de 23 199,60 €, ou 84 mensualités de 292,17 €, soit 24 542,28 €.
Sur 5 ans, la mensualité baisse de 315 € pour 843 € de plus au final. Sur 7 ans, elle baisse de 410 €, mais le rachat coûte 2 185 € de plus. Chaque année ajoutée soulage le budget du mois et alourdit la facture finale. Le simulateur de rachat de crédits permet de tester d’autres durées.
Combien coûte un rachat de crédit ?
Le coût d’un rachat de crédit ne se résume pas au taux. Il additionne plusieurs postes, tous repris dans le TAEG de la proposition, qui sert de base de comparaison.
- Les intérêts du nouveau financement, qui dépendent du taux et surtout du nombre d’années
- Les indemnités de remboursement anticipé des anciens crédits. Pour un crédit à la consommation à taux fixe, elles sont plafonnées à 1 % du capital remboursé, ou 0,5 % s’il reste moins d’un an, et ne sont dues ni sous 10 000 € remboursés sur 12 mois ni sur un crédit renouvelable. Pour l’emprunt d’un logement, elles ne peuvent dépasser six mois d’intérêts ni 3 % du capital restant dû
- Les frais de dossier du nouveau prêteur, quand il en facture
- L’assurance emprunteur, si elle est demandée. Vous pouvez présenter une assurance équivalente souscrite ailleurs
- Les frais de garantie en cas d’hypothèque : acte notarié, taxe de publicité foncière et formalités représentent couramment 1,5 à 2 % du montant emprunté
- Les éventuels frais de l’intermédiaire financier, qui ne peuvent être perçus qu’après le versement des fonds
Le TAEG ne peut pas dépasser le taux d’usure de sa catégorie, publié chaque trimestre par la Banque de France. Notre point sur les taux du rachat de crédits en 2026 explique ce qui les fait varier, et le calculateur de coût total met deux durées côte à côte.
Comment limiter le coût du rachat ?
L’objectif d’un rachat est d’alléger l’échéance sans alourdir inutilement la facture finale. Quatre réflexes y aident.
- Comparez plusieurs propositions sur leur TAEG et la somme due au final, pas seulement sur l’échéance
- N’ajoutez des années qu’au strict nécessaire : chacune apporte ses intérêts
- Faites jouer la concurrence sur l’assurance emprunteur, un poste souvent sous-estimé
- N’ajoutez une trésorerie au regroupement que pour financer un vrai projet, comme rénover votre logement, car elle s’ajoute au capital emprunté
Avantages et points de vigilance
| Avantages | Points de vigilance |
|---|---|
| Un seul prélèvement par mois, plus lisible | Plus d’années à payer |
| Échéance globale réduite | Davantage d’intérêts au final |
| Possibilité d’ajouter une trésorerie | Frais de dossier éventuels |
| Taux d’endettement mieux maîtrisé | Garanties parfois exigées |
Quelles conditions pour obtenir un rachat de crédit ?
Aucun texte ne fixe de conditions d’accès communes : chaque prêteur a ses critères. Ils tournent pourtant autour des mêmes points, qui décrivent votre santé financière.
| Critère | Ce que regarde le prêteur |
|---|---|
| Taux d’endettement | La part de vos revenus consacrée aux crédits après le rachat. Les prêteurs gardent un repère autour de 35 %, même si la norme fixée par le Haut Conseil de stabilité financière pour les crédits immobiliers ne s’applique pas aux rachats et regroupements de crédits. |
| Reste à vivre | Ce qu’il vous reste chaque mois une fois toutes les charges payées, rapporté à la taille du foyer. |
| Stabilité des revenus | Le type de contrat, l’ancienneté et la régularité de ce que vous gagnez sur plusieurs années, avis d’imposition à l’appui. Salaires, pensions, bénéfices d’indépendant ou loyers perçus comptent, chacun selon sa régularité. Un CDI hors période d’essai, un statut de fonctionnaire ou une pension rassurent. |
| Tenue des comptes | Les relevés des derniers mois : une gestion sans rejet de prélèvement ni découvert répété rassure le prêteur. |
| Fichiers de la Banque de France | Le prêteur doit consulter le fichier des incidents de remboursement des crédits (FICP) avant d’accorder la plupart des crédits. Une inscription n’interdit pas le crédit en droit, mais elle pèse lourd dans la décision. |
| Patrimoine | Un logement à vous permet d’intégrer son emprunt ou d’apporter une garantie, ce qui élargit les possibilités. |
Deux calculs aident à se situer avant toute demande : le calculateur de taux d’endettement et le calculateur de reste à vivre. Si une première demande de rachat a été refusée, notre guide sur les refus et leurs causes donne les pistes, et celui sur les profils qui passent le mieux reprend les critères un par un.
Les autres solutions à étudier
Quand la hausse du coût de la vie serre le budget, le rachat de crédit n’est pas la seule solution à des mensualités trop lourdes. Selon votre cas, une autre piste peut coûter moins cher.
| Votre situation | Piste à étudier |
|---|---|
| Un seul emprunt pour votre logement, à un taux bien au-dessus du marché | Renégocier avec votre banque, ou faire racheter ce seul prêt par une autre banque |
| Une gêne passagère, comme une baisse de revenus temporaire | Demander à votre prêteur un report ou une modulation des échéances, une solution prévue par certains contrats |
| De l’épargne disponible | Rembourser par anticipation le crédit le plus cher. Un crédit renouvelable se solde sans indemnité |
| Un bien que vous pouvez vendre | Solder un ou plusieurs crédits avec le produit de la vente |
| Des impayés qui s’accumulent | Prendre rendez-vous dans un Point conseil budget, gratuit, et si besoin déposer un dossier de surendettement auprès de la Banque de France |
Les étapes de votre demande
Moneyo n’accorde aucun crédit : nous vous mettons en relation avec des partenaires spécialisés, qui nous rémunèrent, et la décision finale revient toujours à celui qui étudie votre dossier. Moneyo est immatriculé à l’ORIAS sous le numéro 25003575.
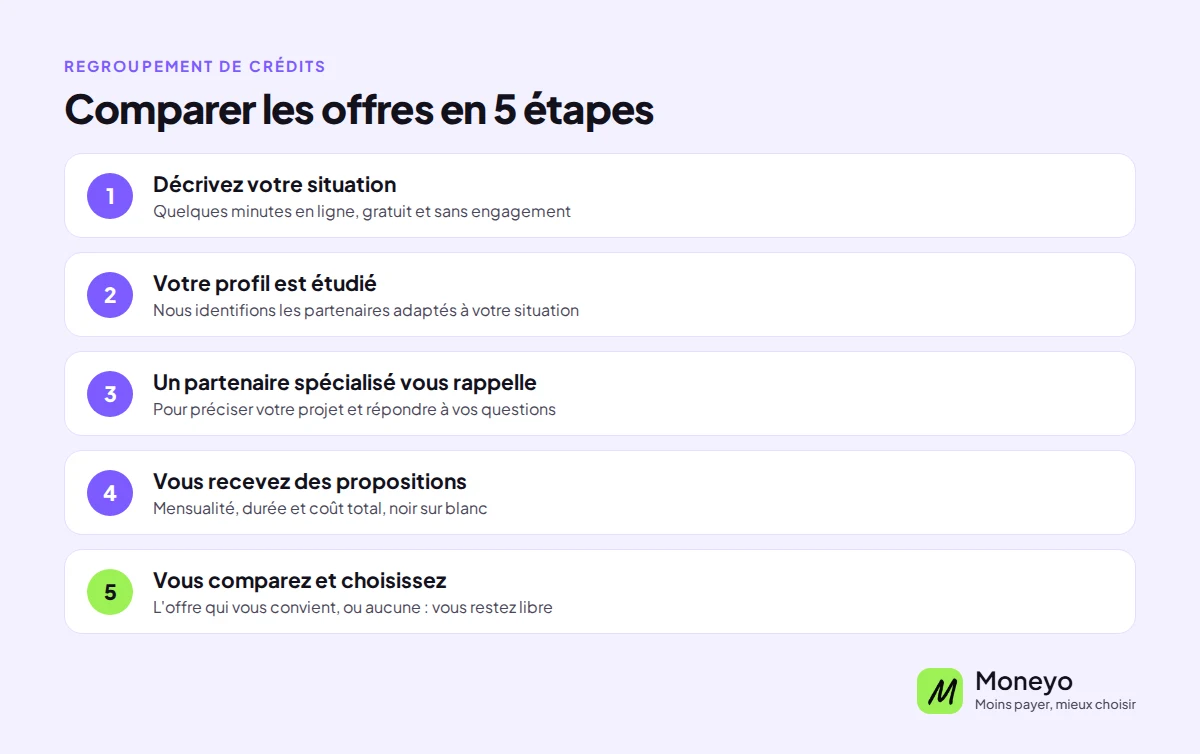
- Vous décrivez votre situation et vos projets dans le simulateur ci-dessus, en quelques minutes. C’est gratuit et sans engagement
- Votre demande est étudiée et nous identifions les partenaires spécialisés adaptés à votre profil
- Un partenaire vous recontacte pour préciser votre projet et vous indique les justificatifs à fournir, listés aussi juste en dessous
- Vous recevez une ou plusieurs propositions chiffrées : mensualité, nombre d’années, TAEG et somme due au final
- Vous comparez et vous choisissez librement, ou vous ne donnez pas suite. Les délais de rétractation et de réflexion sont rappelés plus bas, avec ce que prévoit la loi
Quels documents préparer ?
- Pièce d’identité et justificatif de domicile récent
- Justificatifs de revenus : trois derniers bulletins de salaire, derniers relevés de pension ou bilans pour un indépendant
- Dernier avis d’imposition
- Pour chaque crédit : offre de prêt ou tableau d’amortissement, et dernier relevé pour un crédit renouvelable
- Relevés de vos comptes sur les trois derniers mois
- Pour un propriétaire : titre de propriété ou taxe foncière, et tableau d’amortissement de l’emprunt du logement
Ces documents ne sont pas une formalité. Pour un crédit à la consommation de plus de 3 000 € conclu à distance, le prêteur doit appuyer sur des justificatifs la fiche qui recense vos revenus et vos charges. Une demande de rachat complète dès le départ accélère aussi la réponse, et notre guide des erreurs à éviter aide à la préparer.
Le fonctionnement en vidéo
Le principe, l’arbitrage entre ce que vous payez chaque mois et le nombre d’années, ce que l’on peut regrouper selon votre situation et les étapes de la demande : la vidéo reprend l’essentiel de cette page.

Vidéo YouTube : en la lançant, vous acceptez les cookies de YouTube.
Ce que prévoit la loi
Le Code de la consommation encadre le rachat de crédit sur plusieurs points qui vous concernent directement.
- Le régime dépend de la part d’immobilier : à partir de 60 % du montant regroupé, le nouveau financement suit les règles du crédit immobilier (article R. 314-18). Un regroupement garanti par une hypothèque les suit aussi
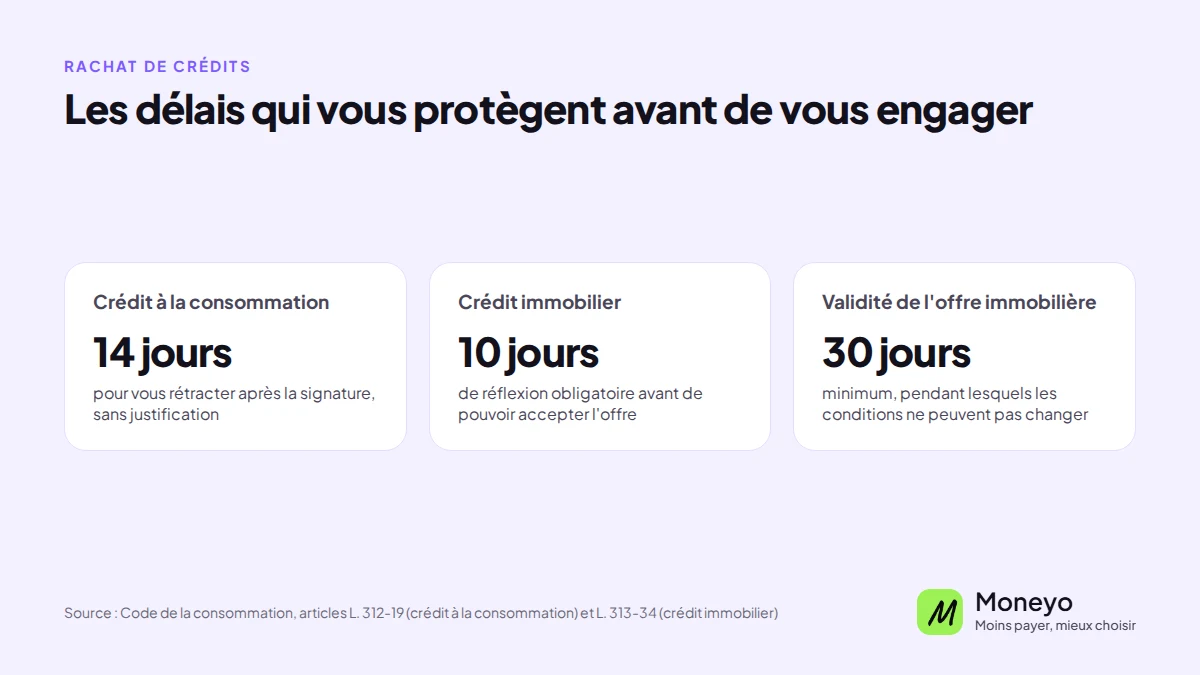
- En crédit à la consommation, vous disposez de 14 jours calendaires pour vous rétracter à compter de la signature de l’offre (article L. 312-19), et aucun fonds ne peut être versé pendant les 7 jours qui suivent l’acceptation (article L. 312-25)
- En crédit immobilier, l’offre reste valable au moins 30 jours et ne peut être acceptée qu’après un délai de réflexion de 10 jours
- Le prêteur doit vérifier votre solvabilité et consulter le FICP avant d’accorder la plupart des crédits
- Les indemnités de remboursement anticipé sont plafonnées : article L. 312-34 pour le crédit à la consommation, articles L. 313-47 à L. 313-49 pour le crédit immobilier
- Un intermédiaire en crédit doit être immatriculé à l’ORIAS et ne peut rien vous facturer avant le versement des fonds
Une réforme du crédit à la consommation s’applique aux contrats conclus à partir du 20 novembre 2026. Elle relève notamment le plafond de ce régime de 75 000 € à 100 000 €, allonge le délai de rétractation quand le prêteur manque à ses obligations d’information et l’oblige à proposer des solutions, comme un rééchelonnement, au client en difficulté.
Selon votre profil
Les conditions d’un rachat de crédit dépendent d’abord de votre profil, et notre guide propriétaire ou locataire compare les deux cas. Retrouvez nos pages dédiées, avec simulation intégrée :
- Propriétaire : votre bien ouvre l’accès aux meilleures conditions, avec ou sans garantie hypothécaire
- Fonctionnaire : la stabilité du statut, appréciée lors de l’étude de la demande
- Retraité : adapter ses mensualités à sa pension, à tout âge ou presque
- Locataire : regrouper ses crédits conso sans être propriétaire
Questions fréquentes sur le rachat de crédit
Rachat de crédit et regroupement de crédits : quelle différence ?
Aucune. Ce sont deux noms pour la même opération : un établissement rembourse vos prêts en cours et les remplace par un seul. À ne pas confondre avec la renégociation, qui se fait avec votre banque actuelle sur un seul prêt.
Y a-t-il un âge limite pour un rachat de crédit ?
La loi ne fixe pas d’âge maximum. Chaque établissement regarde surtout l’âge atteint à la fin du prêt et le prix de l’assurance emprunteur, qui grimpe avec l’âge. Un retraité peut donc regrouper ses crédits, souvent sur moins d’années, et sa pension régulière joue en sa faveur, comme le détaille notre page sur le rachat de crédit retraité.
Quel taux pour un rachat de crédit ?
Il n’existe pas de taux unique : il dépend de la part du logement dans la somme regroupée, du nombre d’années, de la garantie et de votre profil.
Le TAEG ne peut en aucun cas dépasser le taux d’usure de sa catégorie, revu chaque trimestre par la Banque de France. Au 4e trimestre 2026, ce plafond est de 8,56 % pour un crédit à la consommation de plus de 6 000 €, et va de 4,09 % à 5,40 % pour un crédit immobilier à taux fixe selon la durée.
Combien de temps prend un rachat de crédit ?
Comptez quelques semaines pour un rachat de crédits conso, davantage quand une hypothèque doit être inscrite chez le notaire. Tout dépend d’abord du temps qu’il faut pour réunir les justificatifs.
Peut-on faire un rachat de crédit en ligne ?
Oui, presque entièrement. La demande de regroupement se fait en ligne depuis cette page, les justificatifs s’envoient sous forme numérique, et la signature peut se faire électroniquement quand le prêteur le propose. Les protections restent les mêmes qu’en agence.
Une simulation garantit-elle l’accord ?
Non. La simulation donne un ordre de grandeur à partir de ce que vous déclarez : crédits en cours, salaire, charges. Elle permet de savoir si l’opération a du sens et de préparer la discussion avec un partenaire.
L’accord dépend ensuite de l’étude complète par le prêteur, justificatifs à l’appui. Seule une proposition écrite engage sur des chiffres.
Combien de crédits peut-on regrouper ?
La loi ne fixe ni minimum ni maximum. On en regroupe d’ordinaire au moins deux, mais un seul prêt coûteux assorti de dettes, comme un découvert, peut aussi être racheté.
Quand un crédit renouvelable est soldé, l’organisme doit vous rappeler que vous pouvez résilier le contrat et proposer d’envoyer la lettre de résiliation. Signez-la : une réserve restée ouverte peut se remplir à nouveau.
Peut-on regrouper une partie seulement de ses crédits ?
Oui, et c’est parfois la meilleure solution. Le cas typique est l’emprunt d’un logement signé à taux bas : on regroupe les crédits conso à côté, sans y toucher.
Exemple : il reste 120 000 € à rembourser sur 15 ans à 1,4 %. Gardé tel quel, ce prêt coûtera encore 13 110 € d’intérêts. Refinancé à 3,5 % sur les mêmes 15 ans, taux pris pour l’exemple, il en coûterait 34 415 €, soit plus de 21 000 € supplémentaires.
Le rachat de crédit change-t-il ma banque ?
Non. Le nouveau financement peut être accordé par un établissement spécialisé ou une autre banque, mais votre compte courant reste où il est : l’échéance y est simplement prélevée. Votre établissement bancaire actuel peut aussi étudier la demande.
Faut-il une assurance emprunteur pour un rachat de crédit ?
Aucune loi ne l’impose, mais les prêteurs la demandent souvent, surtout quand le rachat comprend l’emprunt du logement. Son coût entre dans le TAEG et augmente avec l’âge.
Vous pouvez présenter une assurance équivalente souscrite ailleurs. Quand l’opération relève du crédit immobilier, la loi Lemoine permet en plus d’en changer à tout moment.
Peut-on faire un rachat de crédit en CDD ou en intérim ?
C’est possible, mais plus difficile, car les organismes préfèrent une paie stable. Une demande en CDD ou en intérim passe mieux avec une ancienneté dans le même métier, des rentrées d’argent régulières depuis plusieurs années, visibles sur vos avis d’imposition, un co-emprunteur en CDI ou un logement qui peut servir de garantie.
Peut-on faire un deuxième rachat de crédit ?
Rien ne l’interdit. Un nouveau rachat peut reprendre le premier, par exemple pour y intégrer un crédit souscrit depuis ou financer un nouveau projet. Il suit les mêmes règles : indemnités éventuelles sur le prêt soldé, nouveau calendrier, nouvelle facture.
Attention ! Un crédit coûte de l’argent et doit être remboursé.* La réduction des mensualités jusqu’à −45 % est indicative et dépend de votre situation personnelle, du montant total regroupé et de la durée retenue. La diminution des mensualités entraîne généralement un allongement de la durée de remboursement et peut majorer le coût total du crédit. Offre soumise à l’étude et à l’accord du prêteur.Aucun versement, de quelque nature que ce soit, ne peut être exigé d’un particulier avant le déblocage effectif des fonds. Selon la nature de l’opération de regroupement de crédits :• pour un crédit relevant du régime du crédit à la consommation, vous disposez d’un délai légal de rétractation de 14 jours à compter de l’acceptation de l’offre ;• pour un crédit relevant du régime du crédit immobilier, l’offre ne peut être acceptée qu’à l’issue d’un délai de réflexion de 10 jours à compter de sa réception.Les simulations réalisées sur ce site sont fournies à titre indicatif et ne présentent aucun caractère contractuel. Elles ne constituent ni une offre de crédit ni un conseil personnalisé.