
Outils prêt immobilier : capacité, mensualités, coût total
Six calculateurs pour préparer un dossier de crédit immobilier ou vérifier une offre reçue. Les résultats sont des estimations, la banque reste seule à fixer ses conditions.
Dans quel ordre utiliser les calculateurs ?
Un projet immobilier se prépare en trois temps : savoir combien une banque peut vous prêter, vérifier que la mensualité reste supportable, puis comparer les offres reçues. Les six calculateurs suivent cet ordre, et chacun répond à une question précise.
| Votre question | Le calculateur | Ce qu’il vous donne |
|---|---|---|
| Combien puis-je emprunter ? | Capacité d’emprunt | Le montant maximum selon vos revenus, vos charges, la durée et le taux |
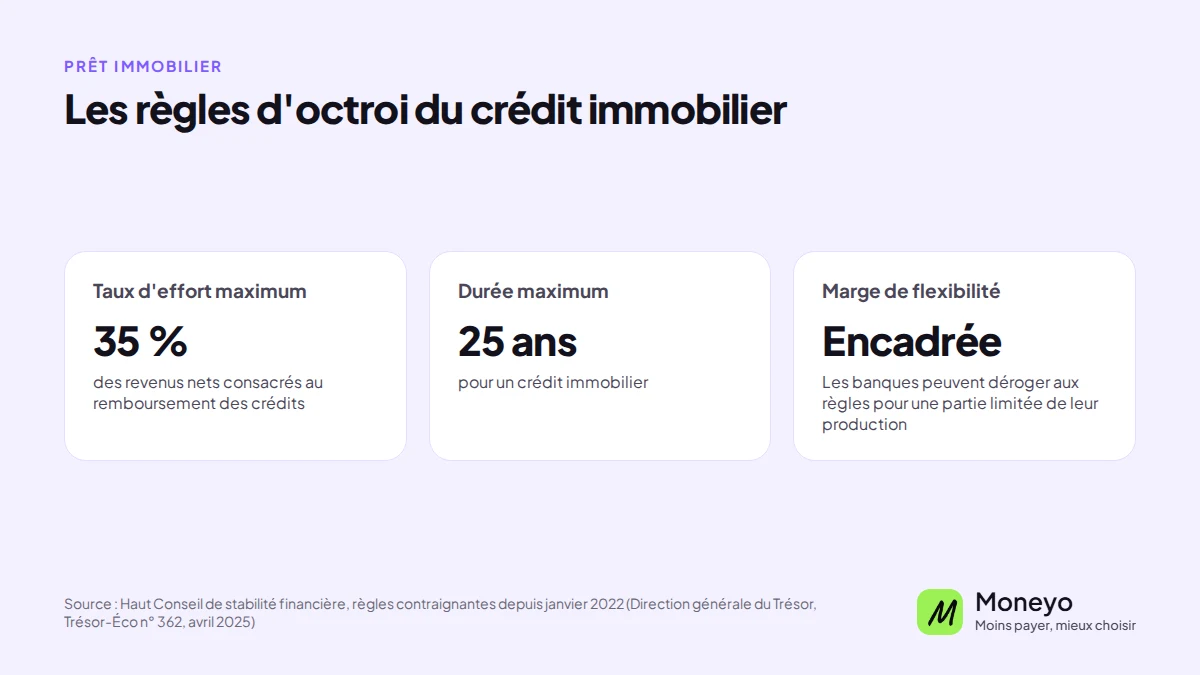
| Ma mensualité respecte-t-elle les règles des banques ? | Taux d’endettement | La part de vos revenus consacrée aux crédits, à comparer au plafond de 35 % |
| Que me restera-t-il chaque mois ? | Reste à vivre | La somme disponible une fois les crédits payés, que les banques regardent aussi |
| Quelle offre est vraiment la moins chère ? | Calculateur de TAEG | Un taux qui regroupe intérêts, assurance et frais, pour comparer deux offres |
| Combien coûte ce crédit au total ? | Coût total du crédit | Les intérêts et l’assurance payés sur toute la durée |
| Comment baisse mon capital restant dû ? | Tableau d’amortissement | La part de capital et d’intérêts de chaque mensualité |
Ce qu’un calculateur ne dit pas
Un résultat de simulation reste indicatif. Il ne tient pas compte des frais de notaire, de la garantie ni des frais de dossier, qui s’ajoutent au prix du bien et que l’apport sert souvent à couvrir. Il ne voit pas non plus ce qu’une banque lit dans vos relevés de compte : découverts, épargne mise de côté chaque mois, stabilité de votre emploi.
Servez-vous des calculateurs pour cadrer votre projet avant de visiter, puis pour vérifier les offres reçues. Deux offres au même taux nominal peuvent avoir un coût total très différent selon l’assurance et la durée.
Les frais à prévoir en plus du prix
Les calculateurs raisonnent sur le montant emprunté. Or un achat immobilier entraîne des frais qui s’ajoutent au prix du bien, et que les banques demandent le plus souvent de financer avec votre apport.
- les frais de notaire, dont l’essentiel correspond à des taxes reversées à l’État et aux collectivités, sont nettement plus élevés dans l’ancien que dans le neuf
- la garantie du prêt, caution d’un organisme spécialisé ou hypothèque, dont le coût dépend du montant emprunté
- les frais de dossier de la banque, souvent négociables
- le cas échéant, les frais d’agence s’ils sont à la charge de l’acheteur
Le TAEG intègre l’assurance exigée, les frais de dossier et la garantie, mais pas les frais de notaire. Deux offres se comparent donc sur leur TAEG, et votre budget global se calcule en ajoutant les frais d’acquisition au montant du prêt.
Si votre projet comprend des travaux de rénovation énergétique, l’éco-prêt à taux zéro peut en financer une partie sans intérêts, en plus du prêt principal.
Questions fréquentes
Les simulations m’engagent-elles ?
Non. Les calculateurs donnent une estimation à partir des chiffres que vous saisissez. Seule une offre de prêt émise par une banque vous engage, et seulement après le délai de réflexion de 10 jours.
Faut-il compter l’assurance dans le taux d’endettement ?
Oui. Le plafond de 35 % appliqué par les banques se calcule avec l’assurance emprunteur comprise. Si vous l’oubliez, vous surestimez votre capacité d’emprunt.
Dans quel ordre faire les calculs ?
Commencez par la capacité d’emprunt pour connaître votre budget, vérifiez ensuite le taux d’endettement et le reste à vivre. Gardez le TAEG, le coût total et le tableau d’amortissement pour le moment où vous recevez des offres.