
Mutuelle santé : la bonne couverture selon votre profil
La mutuelle santé, ou complémentaire santé, rembourse les frais médicaux que la Sécurité sociale laisse à votre charge. Bien la choisir selon votre profil (senior, actif ou indépendant) évite de surpayer.
Consultations, lunettes, soins dentaires, hospitalisation : la Sécurité sociale ne rembourse jamais tout. La complémentaire santé vient combler ce reste à charge. Mais une bonne mutuelle n’est pas la plus chère : c’est celle dont les garanties correspondent à vos besoins réels. Un jeune actif, un sénior et un travailleur indépendant n’ont pas du tout les mêmes priorités.
En bref. La mutuelle santé rembourse ce que l’Assurance maladie laisse à votre charge : ticket modérateur, forfait hospitalier, lunettes, prothèses, dépassements d’honoraires. Elle n’est pas obligatoire pour un particulier, mais l’est pour un salarié du privé, via son entreprise.
Le bon contrat n’est pas le plus complet : c’est celui dont les garanties collent à vos dépenses réelles. Un jeune actif, un retraité et un indépendant n’ont pas les mêmes besoins ni les mêmes aides.
Après un an, un contrat individuel se résilie à tout moment, sans frais. Comparer régulièrement est donc le premier levier d’économie.
Au sommaire : fonctionnement · garanties · 100 % santé · prix · selon votre profil · mutuelle d’entreprise · aides · changer de mutuelle · questions fréquentes
Comment fonctionne une complémentaire santé ?
L’Assurance maladie rembourse chaque soin sur une base de remboursement, à un taux donné. Ce qui reste s’appelle le ticket modérateur, et c’est le premier rôle de la mutuelle de le prendre en charge. Elle peut aller plus loin, selon le niveau choisi : dépassements d’honoraires, chambre particulière, lunettes ou prothèses au-delà du panier 100 % santé.
| Consultation chez un médecin généraliste de secteur 1 à 30 € | Montant |
|---|---|
| Remboursement de l’Assurance maladie | 19 € |
| Ticket modérateur pris en charge par la mutuelle | 9 € |
| Participation forfaitaire, toujours à votre charge | 2 € |
Les garanties s’expriment en pourcentage de la base de remboursement de la Sécurité sociale (100 %, 150 %, 200 %) ou en forfaits en euros. Un contrat à 100 % rembourse le ticket modérateur, pas les dépassements. À 200 %, il couvre jusqu’à deux fois la base, dépassements compris. Certaines sommes restent toujours à votre charge : la participation forfaitaire de 2 € par consultation et les franchises sur les médicaments, les actes paramédicaux et les transports, plafonnées à 70 € par an chacune depuis le 1er octobre 2026.
Quelles garanties regarder en priorité ?
| Poste | Ce que couvre l’Assurance maladie | Ce que la mutuelle peut ajouter |
|---|---|---|
| Soins courants | Une partie de la consultation, sur la base de remboursement | Le ticket modérateur et tout ou partie des dépassements d’honoraires |
| Hospitalisation | Les frais de séjour, hors forfait journalier | Le forfait journalier, la chambre particulière, les dépassements du chirurgien |
| Optique | Une faible part hors panier 100 % santé | Un forfait monture et verres, renouvelable tous les deux ans |
| Dentaire | Les soins et une partie des prothèses | Un pourcentage renforcé sur les prothèses et un forfait implants ou orthodontie |
| Audiologie | 60 % de la base de remboursement | Le reste à charge sur les aides auditives hors panier 100 % santé |
| Médecines douces | Rien | Un forfait annuel pour l’ostéopathie, la psychologie ou l’acupuncture |
Deux réglages pèsent autant que le niveau affiché : les délais de carence, pendant lesquels certaines garanties ne jouent pas encore, et les plafonds annuels, qui limitent le remboursement sur l’optique ou le dentaire.
Le 100 % santé : zéro reste à charge sur certains équipements
Avec un contrat responsable, ce que vendent 95 % des organismes, vous pouvez choisir des équipements sans rien payer en optique, en dentaire et en audiologie. Le panier 100 % santé comprend des montures à 30 € maximum avec des verres aux prix encadrés, des couronnes, bridges et dentiers aux tarifs plafonnés, et des aides auditives vendues au plus 950 € par oreille.
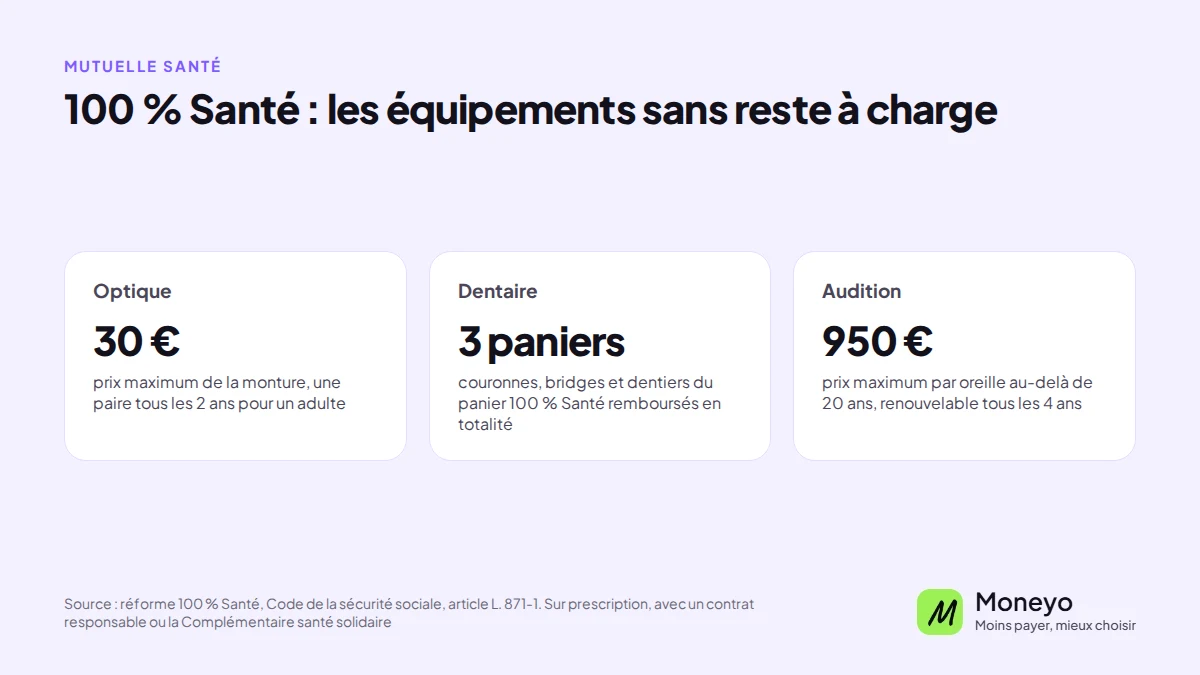
En dehors de ce panier, vous payez la différence entre le prix réel et ce que remboursent l’Assurance maladie et votre mutuelle, selon ses forfaits. Le contrat responsable impose aussi quelques règles : il rembourse le ticket modérateur, le forfait journalier sans limite de durée, et ne prend jamais en charge la participation forfaitaire de 2 €.
Combien coûte une mutuelle santé ?
La cotisation dépend d’abord de votre âge, puis du niveau de garanties, de votre département et de la composition du foyer. Les chiffres de la DREES donnent un ordre de grandeur : en 2023, la cotisation moyenne d’un contrat individuel était d’environ 36 € par mois à 20 ans, 62 € à 40 ans, 94 € à 60 ans et 123 € à 75 ans.
- L’âge est le premier facteur : à 60 ans, la cotisation moyenne est plus de deux fois et demie celle d’un assuré de 20 ans
- Le niveau de garanties : passer d’un remboursement à 100 % à 200 % sur l’hospitalisation ou le dentaire renchérit nettement le contrat
- Le lieu de résidence, parce que les dépassements d’honoraires varient d’une région à l’autre
- Le nombre de personnes couvertes, avec des réductions fréquentes à partir du troisième enfant
Une partie de la cotisation ne finance pas vos soins : la taxe de solidarité additionnelle et, depuis 2026, une contribution exceptionnelle demandée aux organismes complémentaires que le gouvernement souhaite prolonger en 2027.
Une mutuelle adaptée à chaque profil
Selon votre situation, les garanties à privilégier et les aides disponibles changent. Nos pages dédiées détaillent chaque cas.
| Profil | Priorités | Pistes d’économie |
|---|---|---|
| Jeune actif | Soins courants, optique | Un niveau de base avec un bon forfait optique |
| Famille | Orthodontie, optique des enfants, maternité | Les tarifs dégressifs par enfant |
| Senior | Hospitalisation, dentaire, audiologie, cures | Comparer après chaque hausse annuelle |
| Indépendant | Hospitalisation, arrêts de travail | La déduction Madelin des cotisations |
| Revenus modestes | Couverture complète sans avance de frais | La complémentaire santé solidaire |
Mutuelle d’entreprise : obligatoire pour les salariés du privé
Depuis 2016, tout employeur du privé doit proposer une complémentaire santé à ses salariés et en payer au moins la moitié. Le contrat couvre au minimum le ticket modérateur, le forfait journalier, 125 % de la base en dentaire et un forfait optique de 100 € à 200 € tous les deux ans. Vous pouvez y ajouter une surcomplémentaire si ce socle ne suffit pas. Dans la fonction publique, une réforme rapproche peu à peu les agents de ce modèle : notre page mutuelle fonctionnaire explique ce que paie votre employeur public et quand comparer.
Certains salariés peuvent refuser d’y adhérer : ceux déjà couverts comme ayant droit par le contrat collectif de leur conjoint, les bénéficiaires de la complémentaire santé solidaire, les titulaires d’un contrat individuel jusqu’à son échéance, et les CDD ou temps partiels courts, qui peuvent toucher un versement santé à la place.
Quand vous quittez l’entreprise avec des droits au chômage, la portabilité maintient la couverture gratuitement, pendant la durée de votre dernier contrat et au plus 12 mois. Ensuite, la loi Évin vous permet de garder le contrat à titre individuel : au tarif des actifs la première année, avec des hausses plafonnées à 25 % la deuxième et 50 % la troisième.
Les aides pour payer sa mutuelle
- La complémentaire santé solidaire couvre sans reste à charge la plupart des soins. Elle est gratuite jusqu’à 10 421 € de ressources annuelles pour une personne seule en métropole, et coûte entre 8 € et 30 € par mois selon l’âge jusqu’à 14 069 €. Les plafonds sont majorés selon la taille du foyer et dans les départements d’outre-mer
- Les indépendants déduisent leurs cotisations de leur bénéfice imposable grâce à la loi Madelin, dans la limite d’un plafond
- Les salariés bénéficient de la part employeur, d’au moins 50 % de la cotisation
- Les fonctionnaires de l’État reçoivent une participation de leur employeur, généralisée en 2025 et 2026 selon les ministères
Changer de mutuelle : quand et comment ?
Un contrat individuel peut être résilié à tout moment après la première année, sans frais ni justification. La résiliation prend effet un mois après réception de votre demande. Avant un an, vous ne pouvez le faire qu’à l’échéance annuelle, avec un préavis, ou lors d’un changement de situation comme une embauche avec mutuelle obligatoire.
- Comparez les offres à garanties comparables, poste par poste. Traduisez les pourcentages en euros pour vos soins habituels
- Souscrivez le nouveau contrat en fixant sa date de début au lendemain de la fin de l’ancien, pour éviter tout trou de couverture
- Résiliez l’ancien contrat par lettre, par courriel ou en ligne. Un organisme qui propose la souscription en ligne doit aussi permettre la résiliation en ligne
- Vérifiez que la télétransmission avec l’Assurance maladie est bien basculée sur le nouveau contrat, pour ne pas avoir à envoyer vos décomptes
Le bon moment pour comparer est la réception de l’avis d’échéance, en fin d’année : les hausses de cotisation y apparaissent en toutes lettres.
Questions fréquentes sur la mutuelle santé
Mutuelle et complémentaire santé, est-ce la même chose ?
Pour vous, oui : les deux remboursent ce que l’Assurance maladie laisse à votre charge. La différence tient au statut de l’organisme. Une mutuelle est une société de personnes à but non lucratif, régie par le Code de la mutualité. Une compagnie d’assurance relève du Code des assurances, une institution de prévoyance du Code de la Sécurité sociale.
Les trois proposent des contrats comparables, avec les mêmes règles sur le contrat responsable et le 100 % santé. Comparez les garanties et le prix, pas le statut.
La mutuelle santé est-elle obligatoire ?
Pas pour un particulier : vous pouvez vivre sans complémentaire, mais chaque soin vous laisse alors un reste à charge, parfois lourd en cas d’hospitalisation ou de prothèses.
Pour un salarié du privé, l’adhésion au contrat collectif de l’entreprise est obligatoire, sauf cas de dispense prévus par la loi, par exemple si vous êtes déjà couvert par le contrat de votre conjoint.
Combien coûte une mutuelle par mois ?
Tout dépend de l’âge et du niveau choisi. Selon la DREES, la cotisation moyenne d’un contrat individuel était en 2023 d’environ 36 € par mois à 20 ans, 62 € à 40 ans, 94 € à 60 ans et 123 € à 75 ans. Les cotisations ont augmenté depuis, et les contrats d’entreprise coûtent en moyenne 68 € par mois, part employeur comprise.
Les prix d’appel affichés à moins de 10 € par mois correspondent à des contrats d’entrée de gamme qui remboursent peu au-delà du ticket modérateur.
Comment choisir le bon niveau de garanties ?
Partez de vos dépenses des deux dernières années : lunettes, dentiste, hospitalisation, consultations de spécialistes avec dépassements. Chaque poste où vous avez eu un reste à charge mérite un niveau renforcé, les autres peuvent rester au minimum.
Traduisez ensuite les pourcentages en euros. Un remboursement à 200 % sur une consultation de spécialiste à 60 € de base couvre jusqu’à 120 €, participation forfaitaire déduite. Comparez à garanties égales plutôt que sur le prix seul.
Que signifient 100 %, 150 % ou 200 % dans un tableau de garanties ?
C’est un pourcentage de la base de remboursement de la Sécurité sociale, remboursement de l’Assurance maladie compris. À 100 %, la mutuelle complète jusqu’à la base, donc elle rembourse le ticket modérateur, rien de plus.
À 200 %, le remboursement total peut atteindre deux fois la base, ce qui couvre des dépassements d’honoraires modérés. Pour l’optique ou les médecines douces, les contrats indiquent plutôt des forfaits en euros.
Qu’est-ce que le reste à charge ?
C’est ce qu’il vous reste à payer une fois l’Assurance maladie et la mutuelle intervenues. Il comprend les dépassements non couverts, les plafonds dépassés, et les sommes que la loi laisse toujours à l’assuré : participation forfaitaire de 2 € par consultation et franchises sur les médicaments, les actes paramédicaux et les transports.
Les équipements du panier 100 % santé en optique, dentaire et audiologie sont remboursés sans reste à charge par tout contrat responsable.
Qu’est-ce que le 100 % santé ?
C’est un panier d’équipements en optique, en dentaire et en audiologie dont les prix sont plafonnés et que l’Assurance maladie et les contrats responsables remboursent en totalité. Vous ne payez rien si vous choisissez un équipement de ce panier.
Vous restez libre de choisir un autre équipement, plus cher. Votre mutuelle le rembourse alors selon ses forfaits, et la différence reste à votre charge.
Une mutuelle couvre-t-elle les dépassements d’honoraires ?
Seulement si son niveau dépasse 100 % de la base de remboursement. Les dépassements des médecins de secteur 2 ne sont jamais pris en charge par l’Assurance maladie. Un contrat à 150 % ou 200 % en couvre une partie, jusqu’à ce plafond.
Les contrats responsables remboursent moins les médecins qui n’ont pas adhéré à l’option de pratique tarifaire maîtrisée. Le tableau de garanties distingue en général les deux cas.
Qu’est-ce qu’un contrat responsable ?
C’est un contrat qui respecte un cahier des charges fixé par la loi : prise en charge du ticket modérateur, du forfait journalier sans limite de durée et du panier 100 % santé, plafonds sur les dépassements des médecins hors option tarifaire, et aucun remboursement de la participation forfaitaire ni des franchises.
En échange, il bénéficie d’une fiscalité allégée. La quasi-totalité des contrats vendus sont responsables.
Peut-on changer de mutuelle à tout moment ?
Oui, après un an de contrat, sans frais ni motif. La résiliation prend effet un mois après la réception de votre demande. Avant un an, il faut attendre l’échéance annuelle ou justifier d’un changement de situation.
Si votre organisme permet de souscrire en ligne, il doit aussi vous permettre de résilier en ligne. Faites démarrer le nouveau contrat le lendemain de la fin de l’ancien.
Peut-on refuser la mutuelle de son entreprise ?
Seulement dans les cas de dispense prévus par la loi, à demander par écrit : vous êtes déjà couvert comme ayant droit par un contrat collectif obligatoire, vous bénéficiez de la complémentaire santé solidaire, vous avez un contrat individuel jusqu’à son échéance, ou vous êtes en CDD ou à temps partiel court.
Dans ce dernier cas, l’employeur peut verser un versement santé à la place de la cotisation.
Que devient ma mutuelle quand je quitte mon entreprise ?
Si vous percevez des allocations chômage, la portabilité maintient votre contrat collectif sans cotisation, pendant la durée de votre dernier contrat de travail et au plus 12 mois.
À la fin de cette période, ou à la retraite, la loi Évin vous permet de conserver le contrat à titre individuel. La cotisation est celle des actifs la première année, puis plafonnée à 25 % de plus la deuxième et 50 % la troisième année.
Comment fonctionne la mutuelle pour un indépendant ?
Un travailleur non salarié n’a pas de contrat collectif : il souscrit un contrat individuel. La loi Madelin lui permet de déduire les cotisations de son bénéfice imposable, dans la limite d’un plafond calculé sur ses revenus.
Les postes à surveiller sont l’hospitalisation et les garanties d’indemnités journalières, souvent proposées à côté. Notre page sur la mutuelle TNS détaille les points de vigilance.
Quelle mutuelle choisir à la retraite ?
Le contrat d’entreprise s’arrête, et les besoins changent : hospitalisation, prothèses dentaires, aides auditives, cures. Les cotisations augmentent avec l’âge, mais les contrats responsables et solidaires, qui sont la quasi-totalité du marché, ne comportent pas de questionnaire de santé.
Comparer après chaque hausse annuelle est le meilleur réflexe. Notre page sur la mutuelle senior détaille les garanties à privilégier.
Qu’est-ce que la complémentaire santé solidaire ?
C’est une couverture santé réservée aux revenus modestes, gratuite ou avec une participation de 8 € à 30 € par mois selon l’âge. Elle couvre le ticket modérateur, le forfait journalier et les équipements du panier 100 % santé, sans avance de frais.
Pour une personne seule en métropole, elle est gratuite jusqu’à 10 421 € de ressources annuelles et payante jusqu’à 14 069 €, plafonds en vigueur depuis le 1er avril 2026. La demande se fait auprès de l’Assurance maladie.
Peut-on avoir deux mutuelles ?
Oui, par exemple une surcomplémentaire ajoutée au contrat d’entreprise pour renforcer l’optique ou le dentaire. La seconde intervient après la première, sans jamais dépasser les frais réellement engagés.
Deux contrats complets qui se recouvrent sont en revanche de l’argent perdu. Mieux vaut un seul contrat bien calibré.
Pourquoi les cotisations augmentent-elles chaque année ?
Les dépenses de santé augmentent, les organismes complémentaires en financent une part croissante, et l’âge de l’assuré pèse sur le tarif. S’y ajoutent les taxes et, en 2026, une contribution exceptionnelle demandée aux complémentaires.
Chaque hausse se lit sur l’avis d’échéance. C’est le moment de comparer : après un an, vous pouvez changer de contrat à tout moment.
Nos guides mutuelle santé
- Départ à la retraite : que devient votre mutuelle d’entreprise ?
- Réforme de la mutuelle des fonctionnaires : ce qui change par fonction publique
- Résilier sa mutuelle : délais, motifs et lettre type
Tous nos guides mutuelle santé →
Informations pédagogiques sans valeur contractuelle. Les garanties, plafonds et délais varient selon les contrats et les assureurs.