
Rachat de crédits : regrouper ses prêts pour souffler
Le rachat de crédits, aussi appelé regroupement de prêts, réunit plusieurs dettes en une seule mensualité, souvent allégée. Une piste à étudier quand les échéances s’accumulent, en gardant en tête que la durée de remboursement peut s’allonger.
Estimez votre nouvelle mensualité
Regroupez vos crédits et allégez vos mensualités jusqu’à −45 %*
Avant
Après
Illustration indicative : la répartition réelle dépend de votre situation et de la durée retenue.
Ce qui change concrètement
- Une seule mensualité, prélevée à une seule date, à la place de plusieurs échéances
- Un seul interlocuteur pour l’ensemble de vos crédits
- Une durée plus longue : la mensualité baisse, le coût total du crédit peut augmenter
En bref. Le rachat de crédits remplace plusieurs prêts par un seul : un établissement solde vos crédits en cours et vous ne remboursez plus qu’une mensualité. Elle baisse d’abord parce que la durée s’allonge.
On peut y regrouper des crédits à la consommation, certaines dettes et, pour un propriétaire, un prêt immobilier. À partir de 60 % d’immobilier dans le total, ou avec une hypothèque, ce sont les règles du crédit immobilier qui s’appliquent.
Quand la mensualité baisse grâce à une durée plus longue, le coût total augmente. Une offre se juge donc sur deux chiffres : la nouvelle mensualité et le montant total remboursé.
Au sommaire : fonctionnement · exemple chiffré · coût · conditions · alternatives · étapes · cadre légal · questions fréquentes
Quand on jongle entre un prêt auto, un crédit travaux, un crédit renouvelable et parfois un emprunt immobilier, le budget devient vite illisible. Chaque ligne a sa date de prélèvement, son taux et sa mensualité. Le taux d’endettement grimpe et le reste à vivre s’amenuise. Le regroupement de crédits réunit ces financements dans un emprunt unique, avec une seule échéance mensuelle.
Comment fonctionne un regroupement de crédits ?
Un établissement rachète vos crédits en cours auprès de vos différents organismes, solde ces dettes, puis vous propose un nouveau contrat unique. Vous ne remboursez plus qu’une mensualité, à un seul interlocuteur. Pour faire baisser cette mensualité, la durée de remboursement est le plus souvent allongée.
Tout se joue sur cet arbitrage : une mensualité plus douce aujourd’hui contre un coût total plus élevé dès que les intérêts courent plus longtemps. La bonne durée est la plus courte qui rend votre budget tenable.
Quels crédits peut-on regrouper ?
- Les crédits à la consommation : prêt personnel, crédit renouvelable, prêt auto ou travaux
- Le prêt immobilier, si vous êtes propriétaire et que vous le remboursez encore
- Certaines dettes, comme un découvert ou un retard d’impôt, en complément de vos crédits
On parle de regroupement de crédits à la consommation quand l’opération ne réunit que des prêts conso. Dès que les crédits immobiliers représentent au moins 60 % du montant regroupé, ou qu’une hypothèque garantit le nouveau prêt, l’opération suit les règles du crédit immobilier, avec une offre écrite et un délai de réflexion de 10 jours.
Rachat de crédits conso, immobilier ou hypothécaire : les différences
Trois montages reviennent dans la plupart des dossiers. Le choix dépend de ce que vous remboursez aujourd’hui et du fait d’être propriétaire ou non.
| Regroupement conso | Avec prêt immobilier | Rachat hypothécaire | |
|---|---|---|---|
| Ce qui est regroupé | Prêts personnels, crédits renouvelables, prêts auto ou travaux, certaines dettes | Le prêt immobilier et les crédits à la consommation | Les crédits à la consommation, avec ou sans prêt immobilier |
| Règles applicables | Crédit à la consommation : 14 jours de rétractation après la signature | Crédit immobilier si l’immobilier pèse au moins 60 % : offre écrite, 10 jours de réflexion | Crédit immobilier : offre écrite, 10 jours de réflexion |
| Garantie | Aucune sur un bien | Hypothèque ou cautionnement, selon le dossier | Hypothèque sur le bien, par acte notarié |
| Pour qui | Locataires comme propriétaires | Propriétaires qui remboursent encore leur logement | Propriétaires avec un encours élevé ou un besoin de trésorerie |
Chaque montage a sa page détaillée, avec un exemple chiffré : rachat de crédit conso et rachat de crédit immobilier.
Votre statut compte aussi : un fonctionnaire, un retraité ou un locataire ne sont pas étudiés de la même façon. Les pages consacrées au rachat de crédits propriétaire et au rachat de crédits hypothécaire détaillent les montages avec garantie. Pour un agent public, le guide sur la trésorerie et le taux en tant que fonctionnaire donne trois cas concrets.
Exemple chiffré : mensualité et coût total
Prenons trois crédits à la consommation en cours : un prêt auto de 10 000 € à 5,5 % (30 mois restants), un prêt personnel de 7 000 € à 7,5 % (36 mois) et un crédit renouvelable de 3 000 € à 19 % (30 mois). Ensemble, ils coûtent 702 € par mois. Regroupés au taux débiteur fixe de 6 %, tout dépend de la durée choisie.
| Mensualité | Total restant à payer | Écart de coût | |
|---|---|---|---|
| Aujourd’hui, 3 crédits | 702 € | 22 357 € | Référence |
| Regroupés sur 5 ans | 387 € | 23 200 € | +843 € |
| Regroupés sur 7 ans | 292 € | 24 542 € | +2 185 € |
Exemple indicatif, hors frais de dossier, indemnités et assurance. 20 000 € regroupés au taux débiteur fixe de 6 % (TAEG 6,17 %) : 60 mensualités de 386,66 €, soit un montant total dû de 23 199,60 €, ou 84 mensualités de 292,17 €, soit 24 542,28 €.
Sur 5 ans, la mensualité baisse de 315 € pour 843 € de plus au total. Sur 7 ans, elle baisse de 410 €, mais l’opération coûte 2 185 € de plus. Chaque année ajoutée soulage le budget du mois et alourdit la facture finale. Le simulateur de rachat de crédits permet de tester d’autres durées.
Combien coûte un rachat de crédits ?
Le coût d’un rachat de crédits ne se résume pas au taux. Il additionne plusieurs postes, tous repris dans le TAEG de l’offre, qui sert de base de comparaison.
- Les intérêts du nouveau prêt, qui dépendent du taux et surtout de la durée
- Les indemnités de remboursement anticipé des anciens crédits. Pour un crédit à la consommation à taux fixe, elles sont plafonnées à 1 % du capital remboursé, ou 0,5 % s’il reste moins d’un an, et ne sont dues ni sous 10 000 € remboursés sur 12 mois ni sur un crédit renouvelable. Pour un prêt immobilier, elles ne peuvent dépasser six mois d’intérêts ni 3 % du capital restant dû
- Les frais de dossier du nouveau prêteur, quand il en facture
- L’assurance emprunteur, si elle est demandée. Vous pouvez présenter un contrat équivalent souscrit auprès d’un autre assureur
- Les frais de garantie en cas d’hypothèque : acte notarié, taxe de publicité foncière et formalités représentent couramment 1,5 à 2 % du montant emprunté
- Les éventuels frais d’intermédiaire, qui ne peuvent être perçus qu’après le versement des fonds
Le TAEG ne peut pas dépasser le taux d’usure de sa catégorie, publié chaque trimestre par la Banque de France. Notre point sur les taux du rachat de crédits en 2026 explique ce qui fait varier le taux, et le calculateur de coût total met deux durées côte à côte.
Comment faire des économies avec un rachat de crédits ?
L’objectif est d’alléger la mensualité sans gonfler inutilement le coût total. Quatre réflexes y aident.
- Comparez plusieurs propositions sur leur TAEG et leur coût total, pas seulement sur la mensualité
- Limitez l’allongement de la durée au strict nécessaire : chaque année de plus ajoute des intérêts
- Faites jouer la concurrence sur l’assurance emprunteur, un poste souvent sous-estimé
- N’ajoutez une trésorerie au regroupement que pour un besoin réel, car elle s’ajoute au capital emprunté
Avantages et limites du rachat de crédits
| Avantages | Points de vigilance |
|---|---|
| Une seule mensualité, plus lisible | Durée de remboursement allongée |
| Mensualité globale réduite | Coût total potentiellement plus élevé |
| Possibilité d’ajouter une trésorerie | Frais de dossier éventuels |
| Taux d’endettement mieux maîtrisé | Garanties parfois exigées |
Quelles conditions pour obtenir un rachat de crédits ?
Aucun texte ne fixe de conditions d’accès communes : chaque prêteur a ses critères. Ils tournent pourtant autour des mêmes points.
| Critère | Ce que regarde le prêteur |
|---|---|
| Taux d’endettement | La part de vos revenus consacrée aux crédits après l’opération. Les prêteurs gardent un repère autour de 35 %, même si la norme fixée par le Haut Conseil de stabilité financière pour les crédits immobiliers ne s’applique pas aux rachats et regroupements de crédits. |
| Reste à vivre | Ce qu’il vous reste chaque mois une fois toutes les charges payées, rapporté à la taille du foyer. |
| Stabilité des revenus | Le type de contrat, l’ancienneté et la régularité des revenus sur plusieurs années. Salaires, pensions, revenus d’indépendant ou revenus locatifs comptent, chacun selon sa régularité. Un CDI hors période d’essai, un statut de fonctionnaire ou une pension rassurent. |
| Tenue des comptes | Les relevés des derniers mois : rejets de prélèvement et découverts répétés pèsent lourd. |
| Fichiers de la Banque de France | Le prêteur doit consulter le fichier des incidents de remboursement des crédits (FICP) avant d’accorder la plupart des crédits. Une inscription n’interdit pas le crédit en droit, mais elle pèse lourd dans la décision. |
| Patrimoine | Un bien immobilier permet d’intégrer le prêt habitat ou d’apporter une garantie, ce qui élargit les possibilités. |
Deux calculs aident à se situer avant toute demande : le calculateur de taux d’endettement et le calculateur de reste à vivre.
À qui s’adresse le rachat de crédits ?
Locataire ou propriétaire
Un locataire peut regrouper ses crédits à la consommation. Un propriétaire peut en plus y intégrer son prêt immobilier ou apporter son bien en garantie. Notre guide propriétaire ou locataire détaille les différences.
En cas de budget tendu
Si vos mensualités pèsent trop lourd, le regroupement redonne de la marge au budget. Mieux vaut agir avant les premiers incidents de paiement, qui compliquent l’étude du dossier.
Quelles alternatives au rachat de crédits ?
Quand la hausse du coût de la vie serre le budget, le regroupement n’est pas la seule réponse à des mensualités trop lourdes. Selon votre situation, une autre piste peut coûter moins cher.
| Votre situation | Piste à étudier |
|---|---|
| Un seul prêt immobilier, à un taux bien au-dessus du marché | Renégocier avec votre banque, ou faire racheter ce seul prêt par une autre banque |
| Une gêne passagère, comme une baisse de revenus temporaire | Demander à votre prêteur un report ou une modulation des échéances, quand le contrat le permet |
| De l’épargne disponible | Rembourser par anticipation le crédit le plus cher. Un crédit renouvelable se solde sans indemnité |
| Un bien que vous pouvez vendre | Solder un ou plusieurs crédits avec le produit de la vente |
| Des impayés qui s’accumulent | Prendre rendez-vous dans un Point conseil budget, gratuit, et si besoin déposer un dossier de surendettement auprès de la Banque de France |
Les étapes de votre demande
Moneyo n’accorde aucun crédit : nous vous mettons en relation avec des partenaires spécialisés, qui nous rémunèrent, et la décision finale revient toujours à celui qui étudie votre dossier. Moneyo est immatriculé à l’ORIAS sous le numéro 25003575.
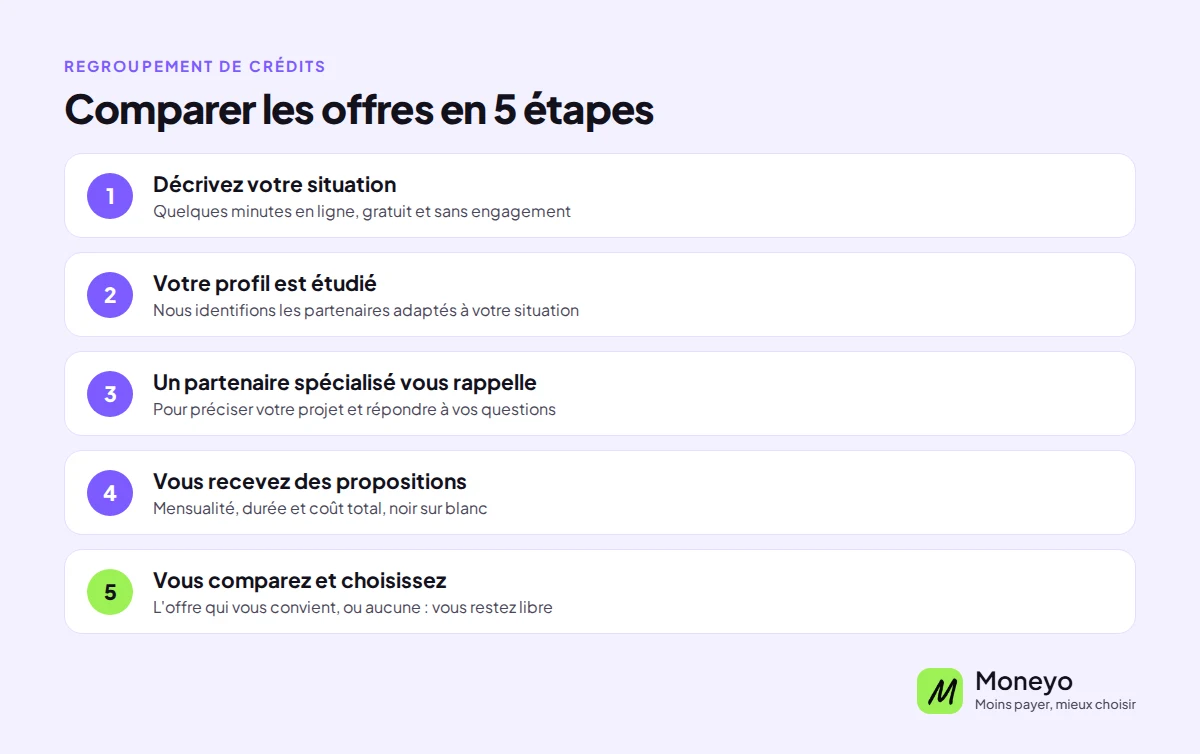
- Vous décrivez votre situation dans le simulateur ci-dessus, en quelques minutes. C’est gratuit et sans engagement
- Votre demande est étudiée et nous identifions les partenaires spécialisés adaptés à votre profil
- Un partenaire vous recontacte pour préciser votre projet et vous indique les justificatifs à fournir, listés aussi juste en dessous
- Vous recevez une ou plusieurs propositions chiffrées : mensualité, durée, TAEG et coût total
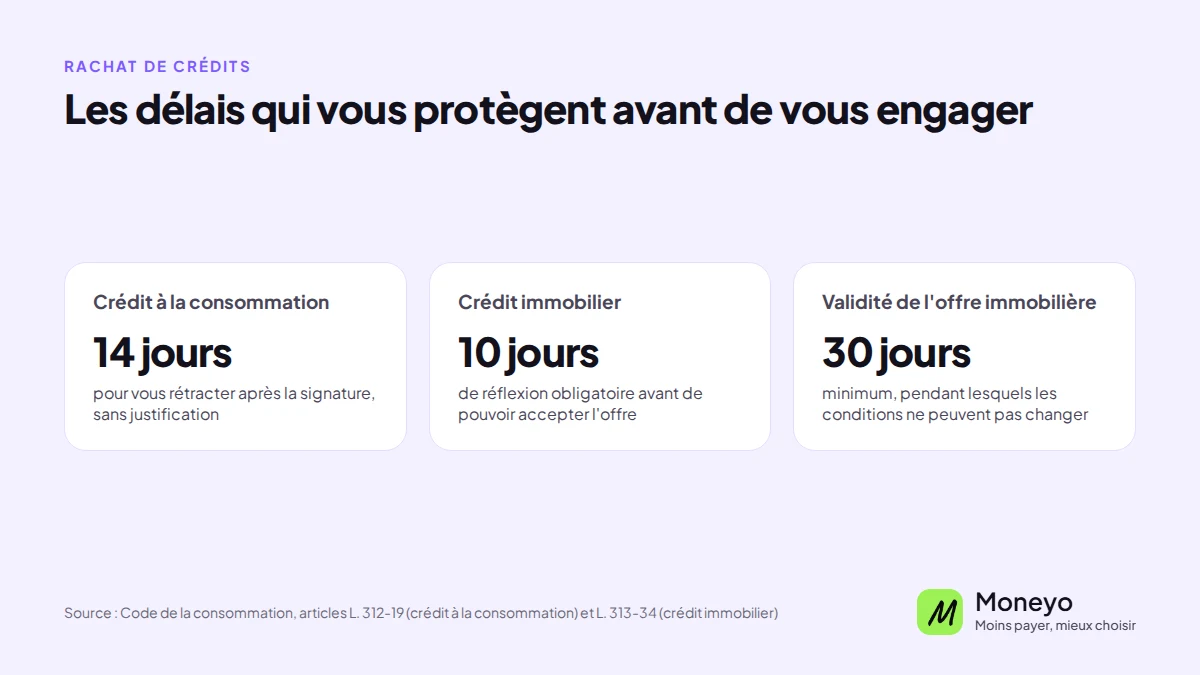
- Vous comparez et vous choisissez librement, ou vous ne donnez pas suite. Si vous signez une offre de crédit à la consommation, vous disposez de 14 jours pour vous rétracter. En crédit immobilier, l’offre reste valable au moins 30 jours et ne peut être acceptée qu’au bout de 10 jours de réflexion
Quels documents fournir pour un rachat de crédits ?
- Pièce d’identité et justificatif de domicile récent
- Justificatifs de revenus : trois derniers bulletins de salaire, derniers relevés de pension ou bilans pour un indépendant
- Dernier avis d’imposition
- Pour chaque crédit : offre de prêt ou tableau d’amortissement, et dernier relevé pour un crédit renouvelable
- Relevés de vos comptes sur les trois derniers mois
- Pour un propriétaire : titre de propriété ou taxe foncière, et tableau d’amortissement du prêt immobilier
Ces documents ne sont pas une formalité. Pour un crédit à la consommation de plus de 3 000 € conclu à distance, le prêteur doit appuyer sur des justificatifs la fiche qui recense vos revenus et vos charges. Un dossier complet dès le départ accélère aussi la réponse.
Le regroupement de crédits en 1 minute
Le principe, l’arbitrage entre mensualité et durée, ce que l’on peut regrouper selon votre situation et les étapes de la demande : la vidéo reprend l’essentiel de cette page.

Vidéo YouTube : en la lançant, vous acceptez les cookies de YouTube.
Le cadre légal du rachat de crédits
Le rachat de crédits est encadré par le Code de la consommation. Plusieurs règles pèsent directement sur votre opération.
- Le régime dépend de la part d’immobilier : à partir de 60 % du montant regroupé, le nouveau prêt suit les règles du crédit immobilier (article R. 314-18). Un regroupement garanti par une hypothèque les suit aussi
- En crédit à la consommation, vous disposez de 14 jours calendaires pour vous rétracter à compter de la signature de l’offre (article L. 312-19), et aucun fonds ne peut être versé pendant les 7 jours qui suivent l’acceptation (article L. 312-25)
- En crédit immobilier, l’offre reste valable au moins 30 jours et ne peut être acceptée qu’après un délai de réflexion de 10 jours
- Le TAEG ne peut pas dépasser le taux d’usure, publié chaque trimestre par la Banque de France
- Le prêteur doit vérifier votre solvabilité et consulter le FICP avant d’accorder la plupart des crédits
- Les indemnités de remboursement anticipé sont plafonnées : article L. 312-34 pour le crédit à la consommation, articles L. 313-47 à L. 313-49 pour le crédit immobilier
- Un intermédiaire en crédit doit être immatriculé à l’ORIAS et ne peut rien vous facturer avant le versement des fonds
Une réforme du crédit à la consommation s’applique aux contrats conclus à partir du 20 novembre 2026. Elle relève notamment le plafond de ce régime de 75 000 € à 100 000 €, allonge le délai de rétractation quand le prêteur manque à ses obligations d’information et l’oblige à proposer des solutions, comme un rééchelonnement, à l’emprunteur en difficulté.
Le rachat de crédits selon votre profil
Les conditions d’un regroupement dépendent d’abord de votre situation. Retrouvez nos pages dédiées, avec simulation intégrée :
- Propriétaire : votre bien ouvre l’accès aux meilleures conditions, avec ou sans garantie hypothécaire
- Fonctionnaire : la stabilité du statut, appréciée lors de l’étude du dossier
- Retraité : adapter ses mensualités à sa pension, à tout âge ou presque
- Locataire : regrouper ses crédits conso sans être propriétaire
Questions fréquentes sur le rachat de crédits
Rachat de crédits et regroupement de crédits : quelle différence ?
Aucune. Ce sont deux noms pour la même opération, qu’on appelle aussi restructuration de crédits : un établissement rembourse vos prêts en cours et les remplace par un seul. Le terme de rachat insiste sur le fait qu’un nouveau prêteur solde vos anciens créanciers, celui de regroupement sur le résultat, une mensualité unique.
À ne pas confondre avec la renégociation, qui se fait avec votre banque actuelle sur un seul prêt, ni avec le rachat d’un prêt immobilier par une autre banque, qui ne regroupe rien et vise seulement un meilleur taux.
Le rachat de crédits est-il payant ?
La simulation et la mise en relation par Moneyo sont gratuites. L’opération elle-même a un coût, détaillé dans l’offre avant toute signature : frais de dossier du nouveau prêteur, assurance emprunteur si elle est exigée, frais de garantie en cas d’hypothèque et parfois frais d’intermédiaire. Ces derniers ne peuvent être perçus qu’après le versement des fonds.
S’y ajoutent les indemnités de remboursement anticipé de vos anciens prêts, plafonnées par la loi. Elles ne sont jamais dues sur un crédit renouvelable, ni sur un crédit à la consommation tant que les sommes remboursées sur 12 mois restent sous 10 000 €. Les frais du nouveau prêt sont intégrés à son TAEG, qui sert de base de comparaison.
Quel taux pour un rachat de crédits ?
Il n’existe pas de taux unique. Il dépend de la part de crédit immobilier dans le montant regroupé, de la durée, de la garantie et de votre profil. Un regroupement limité à des crédits à la consommation se fait à un taux de crédit conso, en général plus élevé que celui d’un rachat qui comprend un prêt immobilier ou s’appuie sur une hypothèque.
Le TAEG ne peut en aucun cas dépasser le taux d’usure de sa catégorie, revu chaque trimestre par la Banque de France. Au 4e trimestre 2026, ce plafond est de 8,56 % pour un crédit à la consommation de plus de 6 000 €, et va de 4,09 % à 5,40 % pour un crédit immobilier à taux fixe selon la durée. Comparez toujours le TAEG, assurance comprise, et la durée.
Le rachat de crédits fait-il perdre de l’argent ?
Il coûte plus cher au total dès que la durée s’allonge, puisque les intérêts courent plus longtemps. Toute la question est de savoir si la baisse de mensualité vaut ce surcoût. Dans l’exemple chiffré de cette page, regrouper 20 000 € sur 5 ans fait baisser la mensualité de 315 € pour 843 € de plus au total. Sur 7 ans, la baisse atteint 410 € mais le surcoût monte à 2 185 €.
L’opération peut aussi faire gagner de l’argent quand elle remplace des crédits renouvelables très chers par un taux nettement plus bas sur une durée courte. Notre guide sur le fonctionnement du rachat de crédits détaille la méthode de calcul.
Quel taux d’endettement pour obtenir un rachat de crédits ?
Il n’existe pas de seuil légal pour un rachat de crédits. La norme de 35 % fixée par le Haut Conseil de stabilité financière vise les crédits immobiliers et exclut les rachats et regroupements de crédits. Dans les faits, les prêteurs gardent ce repère en tête et vérifient que l’opération ramène votre taux d’endettement à un niveau supportable.
Ils regardent aussi le reste à vivre : un foyer aux revenus élevés peut dépasser ce repère si ce qui lui reste chaque mois reste confortable, alors qu’un petit budget peut être refusé en dessous. Mieux vaut calculer les deux avant de faire une demande.
Combien de temps prend l’opération ?
Comptez quelques semaines pour un regroupement de crédits à la consommation, davantage quand une hypothèque doit être inscrite chez le notaire. Le délai dépend d’abord de la rapidité avec laquelle le dossier est complet.
Une partie du calendrier est fixée par la loi. En crédit à la consommation, aucun fonds ne peut être versé pendant les 7 jours qui suivent l’acceptation de l’offre, et vous gardez 14 jours pour vous rétracter. En crédit immobilier, l’offre reste valable au moins 30 jours et ne peut être acceptée qu’au bout de 10 jours.
Peut-on faire un rachat de crédits en ligne ?
Oui, presque entièrement. La demande se fait en ligne depuis cette page, les justificatifs s’envoient sous forme numérique, et l’offre peut être signée électroniquement quand le prêteur le propose. Les protections restent les mêmes qu’en agence : 14 jours de rétractation en crédit à la consommation, 10 jours de réflexion en crédit immobilier.
Un conseiller vous appelle ensuite pour vérifier votre situation et ajuster le montage avant toute proposition. Un rachat avec hypothèque ajoute une étape chez le notaire, qui établit l’acte de garantie.
Une simulation garantit-elle l’accord ?
Non. La simulation donne un ordre de grandeur à partir de ce que vous déclarez : montant des crédits, revenus, charges. Elle permet de savoir si un regroupement a du sens et de préparer la discussion avec un partenaire.
L’accord dépend ensuite de l’étude complète du dossier par le prêteur, justificatifs à l’appui. Il vérifie votre solvabilité, consulte le FICP et applique ses propres critères. Une offre écrite, avec la mensualité, la durée, le TAEG et le coût total, est le seul engagement chiffré.
Combien de crédits peut-on regrouper ?
La loi ne fixe ni minimum ni maximum. On regroupe d’ordinaire au moins deux crédits, mais un seul prêt coûteux assorti de dettes, comme un découvert ou un retard d’impôt, peut aussi être racheté. Un propriétaire peut y ajouter son prêt immobilier.
Quand un crédit renouvelable est soldé, l’organisme doit vous rappeler que vous pouvez résilier le contrat et proposer d’envoyer la lettre de résiliation. Signez-la : une réserve restée ouverte peut se remplir à nouveau.
Peut-on regrouper une partie seulement de ses crédits ?
Oui. Rien n’oblige à tout regrouper, et c’est parfois préférable quand l’un des prêts est déjà avantageux. Le cas typique est un prêt immobilier signé à taux bas : on regroupe les crédits à la consommation à côté, sans y toucher.
Exemple : il reste 120 000 € à rembourser sur 15 ans à 1,4 %. Gardé tel quel, ce prêt coûtera encore 13 110 € d’intérêts. Refinancé à 3,5 % sur la même durée, taux pris pour l’exemple, il en coûterait 34 415 €, soit plus de 21 000 € supplémentaires. Le tableau d’amortissement aide à retrouver le capital restant dû de chaque prêt.
Peut-on inclure une trésorerie pour un projet ?
Oui. Une somme supplémentaire peut être ajoutée au montant regroupé pour financer des travaux ou une voiture, sans ouvrir un crédit à part. Elle fait partie du nouveau prêt : vous payez des intérêts dessus pendant toute la durée. Ajouter 5 000 € à un regroupement à 6 % sur 8 ans, c’est environ 66 € de plus par mois et 1 308 € d’intérêts.
L’organisme vérifie que la nouvelle mensualité reste supportable, trésorerie comprise, et peut demander à quoi elle servira. Pour un besoin important, un propriétaire peut passer par un rachat avec garantie hypothécaire, qui autorise des montants plus élevés.
Le rachat de crédits change-t-il ma banque ?
Non. Le nouveau prêt peut être accordé par un établissement spécialisé ou une autre banque, mais votre compte courant reste où il est : la mensualité y est simplement prélevée. Votre propre banque peut aussi étudier la demande.
Pour un regroupement qui relève du crédit immobilier, la banque peut demander que vos revenus soient versés chez elle, mais pendant 10 ans au maximum et seulement en échange d’un avantage individualisé inscrit dans l’offre, comme un taux réduit.
Faut-il une assurance emprunteur pour un rachat de crédits ?
Aucune loi ne l’impose, mais les prêteurs la demandent souvent, surtout sur une longue durée ou quand le regroupement comprend un prêt immobilier. Son coût entre alors dans le TAEG et pèse sur la mensualité, d’autant plus que l’emprunteur est âgé.
Vous pouvez présenter un contrat équivalent souscrit ailleurs que chez le prêteur. Quand l’opération relève du crédit immobilier, la loi Lemoine permet en plus d’en changer à tout moment. La page assurance emprunteur aide à comparer.
Le rachat de crédits est-il adapté à ma situation ?
Il a du sens quand vos mensualités pèsent trop lourd par rapport à vos revenus, en particulier si elles comprennent des crédits renouvelables coûteux, ou quand vous voulez financer un projet sans ajouter un crédit de plus. Il en a moins si vos prêts se terminent dans un ou deux ans, ou si votre seul crédit est un prêt immobilier à taux bas.
Si des impayés se sont déjà accumulés, un regroupement ne suffira probablement pas : un Point conseil budget vous accompagne alors gratuitement.
Rachat de crédits ou renégociation : que choisir ?
La renégociation se discute avec votre banque actuelle et porte sur un seul prêt, en général immobilier, pour en baisser le taux. Elle a du sens quand les taux du marché sont nettement sous celui de votre contrat. Le rachat de crédits fait intervenir un nouveau prêteur et réunit plusieurs crédits en un seul.
Le premier vise le coût, le second la mensualité. Si votre problème est un budget trop serré par plusieurs crédits, la renégociation d’un seul prêt suffit rarement. Si vous avez un seul prêt immobilier trop cher, le regroupement n’apporte rien de plus qu’une renégociation ou qu’un rachat de ce prêt par une autre banque.
Qui accepte facilement un rachat de crédits ?
Aucun organisme n’accepte tous les dossiers, mais certains profils passent mieux : revenus stables (CDI hors période d’essai, fonctionnaire, retraité), comptes tenus sans rejet de prélèvement, taux d’endettement raisonnable après l’opération et, si possible, un bien immobilier. Les établissements spécialisés appliquent leurs propres critères, parfois différents de ceux des banques.
À l’inverse, des incidents de paiement récents ou un reste à vivre trop faible font échouer bien des dossiers. Notre guide qui accepte facilement un rachat de crédit passe en revue les critères un par un.
Peut-on faire un rachat de crédits en CDD ou en intérim ?
C’est possible, mais plus difficile, car les organismes privilégient les revenus stables. Un dossier en CDD ou en intérim passe mieux avec une ancienneté dans le même métier, des revenus réguliers depuis plusieurs années, un co-emprunteur en CDI ou un bien immobilier qui peut servir de garantie.
L’organisme s’intéresse alors à la régularité des revenus sur plusieurs années, à partir des avis d’imposition, plutôt que le seul contrat en cours. Un premier refus ne ferme pas toutes les portes : chaque prêteur a ses propres critères.
Y a-t-il un âge limite pour un rachat de crédits ?
La loi ne fixe pas d’âge maximum. Chaque établissement apprécie le risque à sa manière, surtout à travers l’âge atteint à la fin du prêt. C’est l’assurance emprunteur qui pèse le plus : son coût augmente avec l’âge, et les contrats prévoient en général un âge au-delà duquel ils ne couvrent plus l’assuré.
Un retraité peut donc regrouper ses crédits, souvent sur une durée plus courte. Sa pension, régulière, est un point fort du dossier. La page rachat de crédit retraité détaille les conditions.
Un rachat de crédits sans justificatif, c’est possible ?
Non. La loi oblige le prêteur à vérifier votre solvabilité avant d’accorder un crédit. Pour un crédit à la consommation de plus de 3 000 € conclu à distance, la fiche qui recense vos revenus et vos charges doit être appuyée par des justificatifs d’identité, de domicile et de revenus. Un rachat de crédits dépasse presque toujours ce montant.
Ces pièces servent aussi votre dossier : elles permettent d’obtenir une proposition calée sur votre situation réelle. Notre guide des erreurs à éviter avant un regroupement aide à le préparer.
Que faire après un refus de rachat de crédits ?
D’abord, comprendre la cause. Les plus fréquentes sont un taux d’endettement trop élevé après l’opération ou des incidents de paiement récents. Si le refus découle de la consultation du FICP, le prêteur doit vous en informer.
Plusieurs solutions existent ensuite : réduire le montant ou la trésorerie demandée, ne regrouper qu’une partie des crédits, ajouter un co-emprunteur ou proposer une garantie si vous êtes propriétaire. Un refus d’un organisme ne vaut pas refus partout. Notre guide sur le rachat de crédit refusé détaille ce plan d’action.
FICP, interdit bancaire ou surendettement : le rachat est-il possible ?
Une inscription au FICP, qui recense les incidents de remboursement de crédits, n’interdit pas un nouveau prêt en droit, mais conduit le plus souvent à un refus. L’interdiction bancaire correspond, elle, à une inscription au Fichier central des chèques après un chèque impayé : elle dure au plus 5 ans et prend fin dès la régularisation.
En surendettement, la réponse est non : une fois le dossier déposé, vous ne devez pas aggraver votre endettement en souscrivant de nouveaux crédits. Ce sont alors les mesures de la commission qui réorganisent les dettes.
Peut-on rembourser un rachat de crédits par anticipation ?
Oui, en totalité ou en partie. Les indemnités suivent les règles du nouveau prêt. S’il relève du crédit à la consommation à taux fixe, elles sont plafonnées à 1 % de la somme remboursée, ou 0,5 % s’il reste moins d’un an, et ne sont pas dues sous 10 000 € remboursés sur 12 mois.
S’il relève du crédit immobilier, l’indemnité éventuelle, si le contrat la prévoit, ne peut dépasser six mois d’intérêts ni 3 % du capital restant dû. Le contrat peut aussi refuser les remboursements partiels égaux ou inférieurs à 10 % du montant initial, sauf pour solder le prêt. Une prime ou un héritage peuvent ainsi raccourcir la durée.
Peut-on faire un deuxième rachat de crédits ?
Rien ne l’interdit. Un nouveau regroupement peut reprendre le premier, par exemple pour y intégrer un crédit souscrit depuis ou pour profiter d’un taux plus bas. Il suit les mêmes règles : indemnités éventuelles sur le prêt soldé, nouvelle durée, nouveau coût total.
Comme pour le premier, le prêteur étudie votre budget complet, y compris les crédits souscrits depuis. Avant de relancer une opération, comparez le coût total restant du regroupement actuel avec celui de la nouvelle offre : allonger encore la durée peut coûter cher.
Attention ! Un crédit coûte de l’argent et doit être remboursé. * La réduction des mensualités jusqu’à −45 % est indicative et dépend de votre situation personnelle, du montant total regroupé et de la durée retenue. La diminution du montant des mensualités peut entraîner l’allongement de la durée de remboursement et majorer le coût total du crédit. Contenu informatif sans valeur contractuelle ; toute demande est soumise à l’étude et à l’acceptation d’un établissement partenaire.