
Investissement immobilier : investir dans la pierre en toute clarté
L’investissement immobilier reste l’un des placements préférés des Français : il permet de se constituer un patrimoine tangible, de percevoir des revenus locatifs et de profiter de l’effet de levier du crédit. Locatif en direct, location meublée (LMNP) ou SCPI : cette page compare les trois formules pour vous aider à choisir.
En bref. L’investissement locatif consiste à acheter un logement pour le louer, en général à crédit. Sa rentabilité se mesure après charges, vacance et impôts, pas sur le seul loyer. Depuis la fin du Pinel en 2024, le choix se fait surtout entre location nue, imposée en revenus fonciers, et location meublée, imposée en LMNP.
L’investissement immobilier fait partie de nos solutions d’épargne et de placement. Avant d’acheter, vérifiez aussi le diagnostic énergétique : il conditionne désormais le droit de louer.
Au sommaire : calculer le rendement · exemple chiffré · nu ou meublé · le DPE · le financement · les alternatives · questions fréquentes
Rendement brut, net, net-net : de quoi parle-t-on ?
Le rendement brut divise les loyers annuels par le prix d’achat. C’est le chiffre mis en avant dans les annonces, mais il ne dit pas grand-chose. Le rendement net retire les charges que paie le propriétaire : taxe foncière, charges de copropriété non récupérables, assurance propriétaire non occupant, frais de gestion, entretien, mois sans locataire. Le rendement net-net retire en plus les impôts. C’est lui qui compte vraiment.
Exemple : un deux-pièces à 150 000 €
| Élément | Montant annuel |
|---|---|
| Prix d’achat avec frais de notaire | 162 000 € |
| Loyers, 700 € par mois | 8 400 € |
| Taxe foncière | 900 € |
| Charges de copropriété non récupérables | 600 € |
| Assurance propriétaire non occupant | 150 € |
| Provision pour vacance et entretien | 600 € |
Le rendement brut sur frais compris est de 5,2 %. Une fois les charges retirées, il reste 6 150 € par an, soit un rendement net de 3,8 %. Selon la fiscalité et votre tranche d’imposition, le rendement net-net peut descendre nettement en dessous. Le loyer couvre-t-il la mensualité du crédit ? Pas forcément : un effort d’épargne mensuel est souvent nécessaire les premières années.
Montants pris pour l’exemple, hors crédit et hors impôts.
Location nue ou meublée : la fiscalité
En location nue, les loyers sont des revenus fonciers. Jusqu’à 15 000 € de loyers par an, le micro-foncier applique un abattement de 30 %. Au réel, vous déduisez les charges, les intérêts d’emprunt et les travaux. Si les charges dépassent les loyers, le déficit foncier s’impute sur votre revenu global dans la limite de 10 700 € par an, hors intérêts d’emprunt.
En location meublée, le statut LMNP permet au régime réel d’amortir le bien, ce qui réduit souvent l’impôt à zéro pendant de longues années. En contrepartie, la gestion est plus lourde et le locataire change plus souvent.
Le DPE : un critère devenu décisif
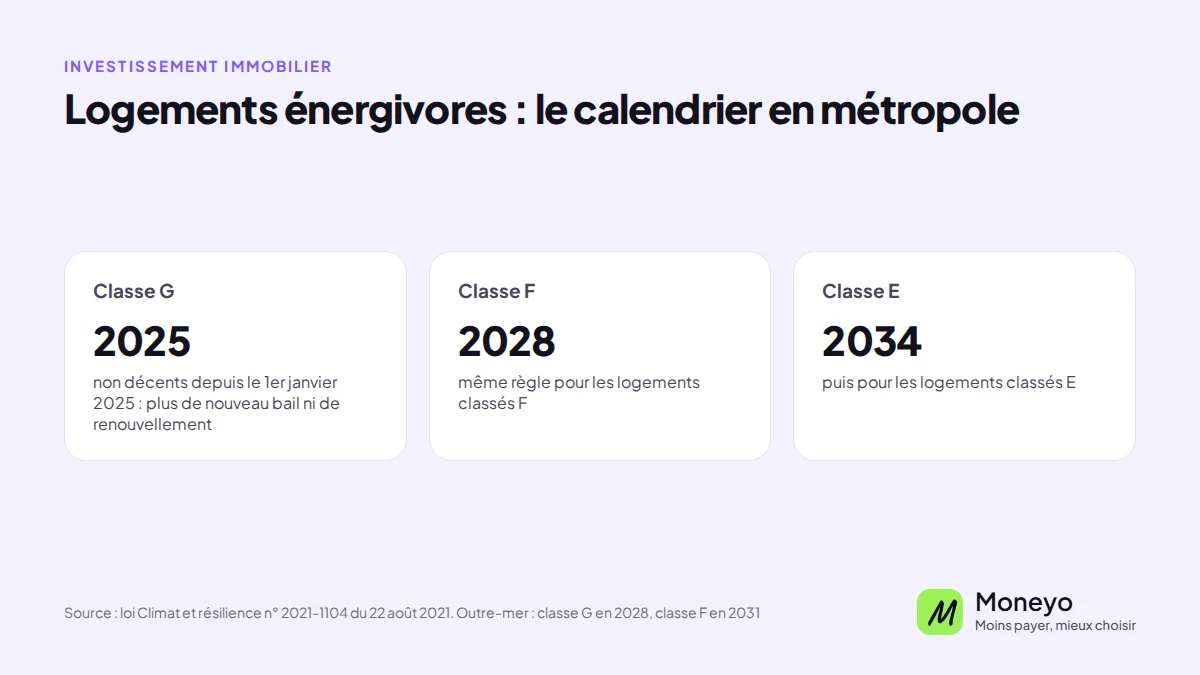
Un logement trop énergivore ne peut plus être proposé à la location pour un nouveau bail. Les logements classés G sont concernés depuis le 1er janvier 2025, les F le seront en 2028 et les E en 2034. Avant d’acheter, regardez la classe du logement et le coût des travaux pour l’améliorer : un bien mal classé peut être une bonne affaire si le prix tient compte des travaux, ou un piège dans le cas contraire.
Financer un investissement locatif
Les banques appliquent les mêmes règles que pour une résidence principale : 35 % d’endettement maximum et 25 ans de durée. Elles retiennent souvent 70 % des loyers attendus dans vos revenus, pour tenir compte de la vacance et des charges. Un apport qui couvre les frais de notaire facilite l’accord. Emprunter plutôt que payer comptant permet de déduire les intérêts et de garder votre épargne disponible.
Les alternatives à l’achat en direct
Si vous ne voulez pas gérer de locataire, les parts de sociétés civiles de placement immobilier permettent d’investir dans l’immobilier avec quelques milliers d’euros, sans gestion, mais avec des frais d’entrée élevés et un rendement qui n’est pas garanti. Le LMNP en résidence gérée, étudiante ou senior, délègue aussi la gestion à un exploitant, avec un bail commercial qui encadre les loyers.
Questions fréquentes
Faut-il un gros apport pour investir dans l’immobilier ?
Pas nécessairement. Les banques apprécient un apport couvrant au moins les frais d’acquisition, mais la capacité d’emprunt, la stabilité des revenus et la qualité du projet pèsent tout autant dans la décision. Les SCPI permettent par ailleurs d’investir avec des montants bien plus faibles qu’un achat en direct.
Vaut-il mieux investir en direct ou en SCPI ?
Tout dépend de votre temps, de votre budget et de votre appétence pour la gestion. L’achat en direct offre plus de contrôle et l’effet de levier du crédit ; la SCPI mutualise les risques et supprime la gestion. Les deux approches sont complémentaires.
Peut-on investir dans l’immobilier sans être propriétaire de sa résidence principale ?
Oui. Rien n’impose d’acheter sa résidence principale d’abord. Certains investisseurs locataires préfèrent placer leur capacité d’emprunt dans un bien locatif, notamment dans les villes où l’achat de la résidence principale est peu avantageux.
Quels revenus génère un investissement locatif ?
Des loyers, dont il faut déduire les charges, la fiscalité et les éventuelles périodes de vacance pour obtenir le rendement net. Aucun revenu n’est garanti : il dépend de l’emplacement, de la demande locative et de la gestion du bien.
Comment la location meublée se distingue-t-elle de la location nue ?
La location meublée relève d’un cadre juridique et fiscal différent, le statut LMNP pour la plupart des particuliers : bail plus court, loyers généralement supérieurs et fiscalité spécifique. Notre page dédiée au LMNP détaille ces différences.
Un accompagnement est-il vraiment utile ?
Un professionnel aide à calibrer le projet : choix de la ville, du régime fiscal, du financement et du mode de gestion. C’est particulièrement précieux pour un premier investissement, où les erreurs de départ coûtent cher. La mise en relation via Moneyo est gratuite et sans engagement.
Informations pédagogiques sans valeur contractuelle. Tout investissement immobilier ou financier comporte des risques, notamment de perte en capital et de liquidité. Les performances passées ne préjugent pas des performances futures.