
Prêt travaux : rénover et valoriser votre logement
Le prêt travaux finance la rénovation, l’agrandissement ou l’amélioration énergétique de votre habitat. Bien utilisé, il valorise votre bien tout en allégeant vos factures d’énergie.
Refaire une toiture, isoler des combles, moderniser une cuisine ou installer une pompe à chaleur : les travaux de rénovation représentent un investissement souvent rentable, mais rarement anodin financièrement. Le crédit travaux permet d’étaler cette dépense, et certaines aides publiques peuvent réduire considérablement le reste à charge.
Financez vos travaux
Quelques informations suffisent pour obtenir votre financement. Gratuit et sans engagement.
En bref. Pour financer des travaux, vous avez le choix entre un prêt affecté, lié aux devis, un prêt personnel libre d’utilisation, un éco-prêt à taux zéro pour la rénovation énergétique, ou une intégration au crédit immobilier si vous achetez. Au-delà de 75 000 € à ce jour, un prêt travaux relève des règles du crédit immobilier.
Le prêt travaux fait partie de nos solutions de crédit. Le bon montage dépend surtout de la nature des travaux et des aides auxquelles vous avez droit.
Au sommaire : les solutions · l’éco-PTZ · exemple chiffré · aides et TVA réduite · bien monter son financement · questions fréquentes
Quelles solutions pour financer des travaux ?
| Solution | Pour quels travaux | Ce qu’il faut savoir |
|---|---|---|
| Prêt travaux affecté | Tous travaux, sur présentation des devis | Le crédit est lié aux travaux : s’ils ne sont pas réalisés, le prêt est annulé. Le taux est souvent un peu plus bas qu’un prêt personnel |
| Prêt personnel | Petits travaux, achats de matériaux | Aucun justificatif d’utilisation, mais pas de protection si l’artisan fait défaut |
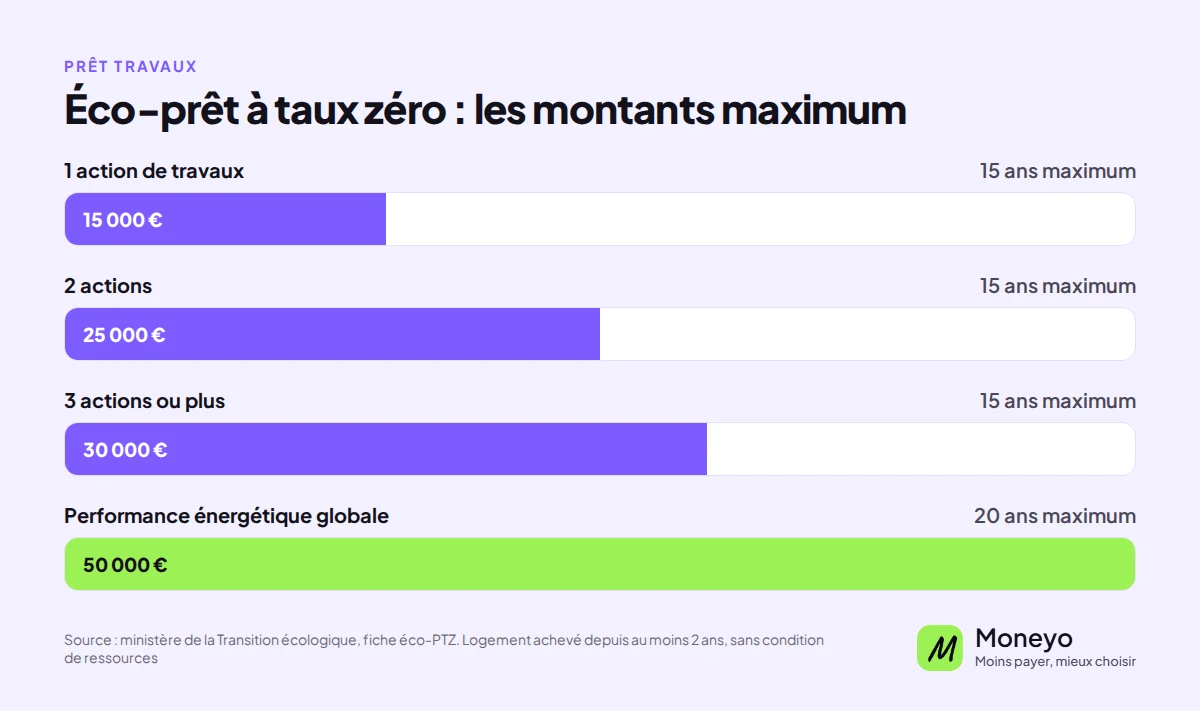
| Éco-PTZ | Rénovation énergétique d’un logement de plus de 2 ans | Sans intérêts et sans condition de ressources, jusqu’à 50 000 € |
| Travaux inclus dans le prêt immobilier | Travaux réalisés juste après un achat | Ils profitent du taux et de la durée du crédit immobilier |
| Prêt travaux de plus de 75 000 € | Gros chantiers, extension, réhabilitation | Il suit les règles du crédit immobilier, avec souvent une garantie |
Pour un crédit à la consommation, prêt affecté ou personnel, vous disposez de 14 jours pour vous rétracter après la signature. Les fonds ne sont en principe pas débloqués pendant les sept premiers jours.
L’éco-prêt à taux zéro : le premier réflexe pour la rénovation énergétique
L’éco-PTZ finance l’isolation, le changement de chauffage, les fenêtres ou la ventilation dans un logement construit depuis au moins deux ans, résidence principale du propriétaire ou d’un locataire. Vous ne payez aucun intérêt, et il n’y a pas de condition de revenus.
- jusqu’à 30 000 € sur 15 ans pour une rénovation ponctuelle, selon le nombre de travaux
- jusqu’à 50 000 € sur 20 ans pour une rénovation globale qui améliore nettement la performance du logement
- jusqu’à 10 000 € pour la réhabilitation d’un assainissement non collectif
Les travaux doivent être confiés à une entreprise labellisée RGE, et le dispositif est prévu jusqu’au 31 décembre 2027. La banque reste libre d’accorder ou non le prêt, comme pour tout crédit : votre capacité de remboursement compte.
Exemple : 20 000 € de travaux sur 5 ou 8 ans
Prenons une rénovation de salle de bains et de cuisine pour 20 000 €, financée par un prêt affecté à 5,50 %, un taux choisi pour l’exemple.
| Durée | Mensualité | Coût total des intérêts |
|---|---|---|
| 5 ans | 382 € | 2 921 € |
| 8 ans | 258 € | 4 767 € |
Allonger la durée fait baisser la mensualité de 124 €, mais coûte environ 1 850 € de plus. Si une partie des travaux touche à l’isolation ou au chauffage, la faire passer en éco-PTZ réduit d’autant la part qui porte intérêts.
Calcul à taux fixe, mensualités constantes, hors assurance facultative.
Aides et TVA réduite : ce qui allège la facture
Dans un logement achevé depuis plus de deux ans, la TVA sur les travaux d’amélioration est de 10 % au lieu de 20 %. Elle descend à 5,5 % pour les travaux de rénovation énergétique. C’est l’artisan qui l’applique sur la facture, à condition que les travaux soient éligibles.
Pour la rénovation énergétique, MaPrimeRénov’ et les certificats d’économies d’énergie peuvent s’ajouter. Leurs montants et conditions changent régulièrement : faites le point avec un conseiller France Rénov’ avant de signer les devis, car certaines aides doivent être demandées avant le début du chantier. Ces aides sont souvent versées après les travaux, d’où l’intérêt d’un prêt ou d’une avance pour faire la jonction.
Bien monter son financement
Partez des devis. Faites chiffrer les travaux par écrit, avec une marge de 10 % environ pour les imprévus, surtout dans l’ancien où l’on découvre souvent des surprises une fois les murs ouverts.
Séparez les postes. La rénovation énergétique en éco-PTZ, le reste en prêt affecté : deux prêts peuvent coûter moins cher qu’un seul.
Vérifiez votre taux d’endettement. Le prêt travaux s’ajoute à vos autres crédits. Si vous remboursez déjà un prêt immobilier et un crédit auto, la banque regardera le total.
Pensez à la valeur du bien. Des travaux qui améliorent le diagnostic de performance énergétique peuvent valoriser le logement, et pour un bailleur, ils évitent qu’un logement classé G ne puisse plus être loué lors d’un nouveau bail.
Questions fréquentes sur le prêt travaux
Faut-il des devis pour un prêt travaux ?
Pour un crédit affecté aux travaux, oui : ils justifient le montant. Un prêt personnel, lui, ne l’exige pas.
Peut-on financer une rénovation énergétique ?
Oui, via un crédit dédié ou un prêt classique, parfois en complément d’aides selon votre situation.
Peut-on regrouper un prêt travaux ?
Oui, il peut entrer dans un rachat de crédits avec vos autres prêts.
Le service est-il gratuit ?
Oui, la comparaison et la mise en relation via Moneyo sont gratuites et sans engagement.
Quelles aides pour la rénovation énergétique ?
Selon les travaux et votre situation, des dispositifs publics peuvent compléter un crédit (aides à la rénovation, prêts à taux avantageux). Renseignez-vous avant de finaliser votre financement.
Prêt affecté ou prêt personnel pour des travaux ?
Le prêt affecté est lié aux travaux (avec justificatifs) et vous protège si le chantier n’a pas lieu ; le prêt personnel est plus libre mais sans ce lien. Le choix dépend de votre besoin de souplesse.
Combien emprunter pour des travaux ?
Le plus juste est de partir de devis précis pour n’emprunter que le nécessaire. Sur-emprunter alourdit le coût ; sous-estimer expose à un financement complémentaire coûteux.
Attention ! Un crédit coûte de l’argent et doit être remboursé. Contenu informatif sans valeur contractuelle ; toute demande est soumise à l’étude et à l’acceptation d’un partenaire.