
Assurance vie : faire fructifier votre épargne dans la durée
L’assurance vie reste le placement préféré des Français. Souple et fiscalement avantageuse, elle permet de faire fructifier votre épargne, de préparer un projet ou de transmettre un capital.
Derrière son nom trompeur, l’assurance vie n’est pas une assurance décès mais une enveloppe d’épargne. Vous y versez de l’argent librement, qui est investi sur des supports plus ou moins risqués, et vous bénéficiez d’une fiscalité allégée après huit ans de détention. C’est l’un des piliers de la gestion de patrimoine.
En bref. L’assurance vie est une enveloppe d’épargne : vous y versez de l’argent, placé sur un fonds en euros garanti, sur des unités de compte plus risquées, ou sur les deux. L’argent reste disponible à tout moment. Après 8 ans, les gains bénéficient d’un abattement annuel, et en cas de décès, le capital se transmet aux bénéficiaires dans des conditions fiscales avantageuses.
L’assurance vie fait partie de nos solutions d’épargne. Avant d’ouvrir un contrat, regardez les frais : sur 15 ou 20 ans, ils pèsent autant que le rendement.
Au sommaire : fonds euros ou unités de compte · les frais · l’effet des frais sur 15 ans · récupérer son argent · transmettre · selon votre objectif · questions fréquentes
Fonds en euros ou unités de compte ?
| Fonds en euros | Unités de compte | |
|---|---|---|
| Ce que c’est | Un fonds géré par l’assureur, investi surtout en obligations | Des fonds d’actions, d’obligations, d’immobilier ou d’ETF |
| Garantie du capital | Oui, par l’assureur | Non, la valeur monte et baisse avec les marchés |
| Rendement | Modéré, annoncé chaque année en début d’année suivante | Potentiellement plus élevé sur longue période, sans garantie |
| Pour quel horizon | Court ou moyen terme, épargne de sécurité | Au moins 8 à 10 ans pour lisser les baisses |
Beaucoup de contrats imposent une part minimale d’unités de compte pour accéder au fonds en euros, ou pour profiter d’un bonus de rendement. Si vous ne voulez prendre aucun risque, vérifiez ce point avant de signer.
Les frais à regarder
- les frais sur versement, prélevés sur chaque somme déposée, de 0 % sur la plupart des contrats en ligne à plusieurs pourcents en agence
- les frais de gestion annuels, prélevés chaque année sur l’épargne
- les frais des unités de compte elles-mêmes, qui s’ajoutent aux frais du contrat
- les frais d’arbitrage, quand vous déplacez de l’argent d’un support à l’autre
Exemple : l’effet des frais sur 15 ans
Prenons 20 000 € placés 15 ans avec un rendement brut de 4 % par an, un chiffre pris pour l’exemple. Avec 0,5 % de frais de gestion annuels et aucun frais sur versement, l’épargne atteint environ 33 400 €. Avec 1 % de frais de gestion et 3 % de frais sur versement, elle n’atteint plus qu’environ 30 000 €. La différence, près de 3 400 €, vient uniquement des frais.
Calcul simplifié, rendement constant, avant fiscalité et prélèvements sociaux.
Récupérer son argent : ce qu’il faut savoir
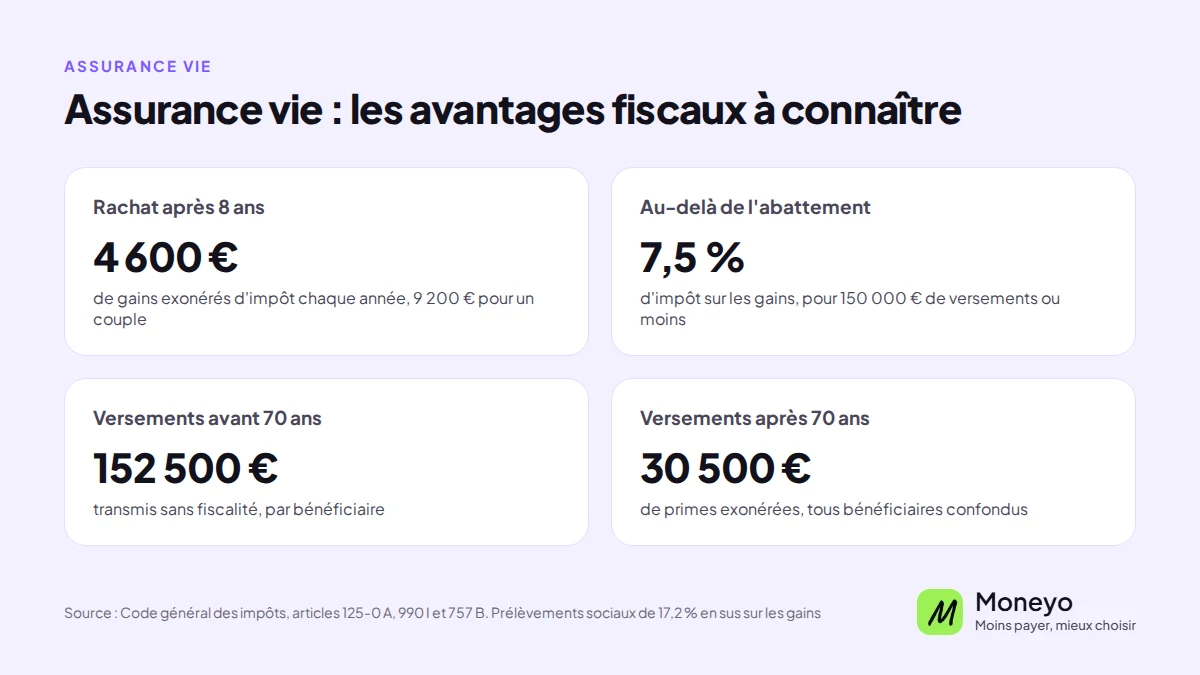
L’argent n’est pas bloqué. Vous pouvez faire un rachat partiel ou total à tout moment. Seuls les gains contenus dans le rachat sont imposés, pas le capital versé. Après 8 ans, vous bénéficiez chaque année d’un abattement de 4 600 € sur ces gains, 9 200 € pour un couple marié ou pacsé. Au-delà de l’abattement, les gains sont taxés à 7,5 % pour les versements jusqu’à 150 000 €, plus les prélèvements sociaux.
C’est pour cette raison qu’il vaut souvent la peine d’ouvrir un contrat tôt, même avec un petit versement : c’est la date d’ouverture qui fait courir les 8 ans.
Transmettre avec l’assurance vie
Au décès, le capital revient aux bénéficiaires que vous avez désignés, en dehors de la succession. Pour les versements faits avant 70 ans, chaque bénéficiaire profite d’un abattement de 152 500 €. Pour les versements faits après 70 ans, un abattement global de 30 500 € s’applique sur les sommes versées, et les gains ne sont pas taxés. Le conjoint marié ou le partenaire de Pacs est exonéré dans tous les cas.
Rédigez la clause bénéficiaire avec soin, et mettez-la à jour à chaque changement de situation familiale.
Quel contrat selon votre objectif ?
Se constituer une épargne de précaution. Une fois le livret A rempli, un contrat sans frais sur versement, majoritairement en fonds en euros, garde l’argent disponible tout en démarrant le compteur des 8 ans.
Préparer un projet dans 10 ou 15 ans. Une part d’unités de compte plus importante, investie progressivement par des versements programmés, permet de viser un meilleur rendement en lissant les points d’entrée.
Transmettre. L’essentiel est de verser avant 70 ans et de soigner la clause bénéficiaire. Un notaire peut aider à articuler le contrat avec le reste de la succession.
Questions fréquentes sur l’assurance vie
L’argent est-il bloqué en assurance vie ?
Non : vous pouvez effectuer des retraits (rachats) à tout moment, même si une détention plus longue est souvent conseillée.
Fonds euros ou unités de compte ?
Le fonds euros privilégie la sécurité ; les unités de compte visent plus de rendement avec un risque de perte en capital. Beaucoup de contrats combinent les deux.
Y a-t-il un risque de perte ?
Sur le fonds en euros, le capital est généralement garanti ; sur les unités de compte, il existe un risque de perte en capital.
Moneyo conseille-t-il un contrat précis ?
Moneyo informe et compare ; il ne délivre pas de conseil en investissement personnalisé.
Quelle est la fiscalité de l’assurance vie ?
Elle bénéficie d’un cadre fiscal spécifique qui devient plus avantageux avec la durée de détention, notamment pour les retraits et la transmission. Les modalités évoluant, renseignez-vous au moment de votre projet.
Combien de contrats peut-on détenir ?
Il est possible d’ouvrir plusieurs contrats d’assurance vie, sans limite légale. Cela peut permettre de diversifier les supports et les bénéficiaires.
L’assurance vie convient-elle à un projet à court terme ?
Elle est surtout pertinente sur le moyen/long terme. Les fonds restent disponibles, mais une détention plus longue optimise généralement l’intérêt du placement.
Informations pédagogiques sans valeur contractuelle. L’investissement en unités de compte comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances futures.