
PER : le plan d’épargne retraite pour préparer l’avenir
Le PER (plan d’épargne retraite) est devenu le produit de référence pour se constituer un complément de revenus à la retraite. Souple, transférable et fiscalement attractif, le plan d’épargne retraite s’adapte à tous les profils : salariés, indépendants, avec ou sans dispositif d’entreprise. Voici comment il fonctionne et comment bien le choisir.
En bref. Le plan d’épargne retraite permet de mettre de l’argent de côté pour la retraite en déduisant, si vous le souhaitez, les versements de votre revenu imposable. L’argent reste en principe bloqué jusqu’à la retraite, sauf dans quelques cas comme l’achat de la résidence principale. À la sortie, vous choisissez entre un capital, une rente ou un mélange des deux.
Le PER fait partie de nos solutions d’épargne. Son intérêt dépend surtout de votre tranche d’imposition aujourd’hui et de celle que vous aurez à la retraite.
Au sommaire : comment il fonctionne · la déduction fiscale · exemple chiffré · les cas de déblocage · capital ou rente · pour qui · questions fréquentes
Comment fonctionne un PER ?
Le PER individuel s’ouvre auprès d’un assureur ou d’une banque. Vous y faites des versements libres ou programmés, investis sur un fonds en euros, sur des unités de compte, ou en gestion pilotée. Par défaut, la gestion pilotée réduit progressivement la part de placements risqués à mesure que la retraite approche.
Il existe aussi des PER d’entreprise, alimentés par l’intéressement, la participation ou les versements de l’employeur. Vous pouvez regrouper vos anciens contrats, PERP, Madelin ou PER d’entreprise d’un ancien employeur, dans un seul PER.
La déduction fiscale : le principal intérêt
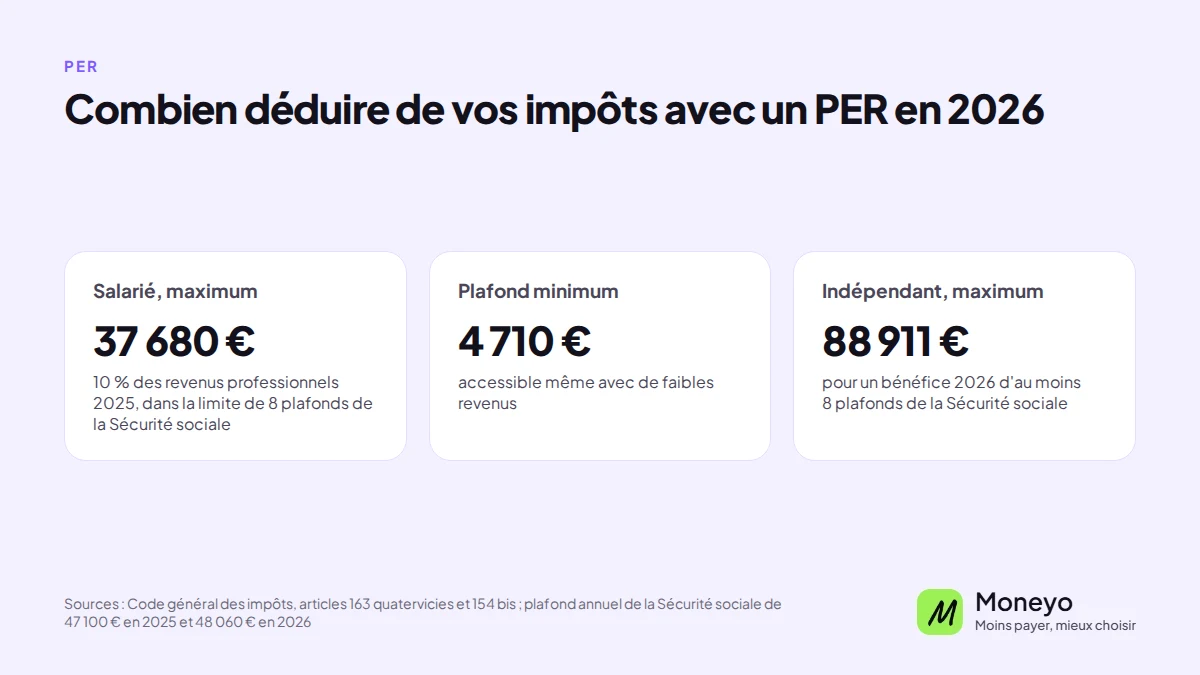
Les versements volontaires sont déductibles de votre revenu imposable, dans une limite annuelle. Pour les versements de 2026, ce plafond est de 10 % de vos revenus professionnels de 2025, dans la limite de 37 680 €, avec un minimum de 4 710 € même si vos revenus sont faibles. Les plafonds non utilisés des années précédentes peuvent être reportés, et un couple marié ou pacsé peut mutualiser les siens. Le montant disponible figure sur votre avis d’imposition.
Les indépendants disposent d’un plafond spécifique, calculé sur leur bénéfice, souvent plus élevé : jusqu’à 88 911 € pour les versements de 2026.
Exemple : ce que rapporte un versement de 3 000 €
| Votre tranche marginale d’imposition | Économie d’impôt | Coût réel du versement |
|---|---|---|
| 11 % | 330 € | 2 670 € |
| 30 % | 900 € | 2 100 € |
| 41 % | 1 230 € | 1 770 € |
L’avantage n’est pas gratuit : il s’agit d’un report d’impôt. À la sortie en capital, la part qui correspond à vos versements déduits est imposée au barème. Le PER est donc surtout gagnant si votre tranche d’imposition à la retraite est plus basse qu’aujourd’hui.
Si vous n’êtes pas imposable, ou dans la tranche à 11 %, la déduction rapporte peu. Vous pouvez alors choisir de ne pas déduire vos versements : vous ne serez taxé à la sortie que sur les gains.
Économie calculée sur la seule tranche marginale, en supposant que le versement reste dans le plafond.
Les cas de déblocage avant la retraite
- l’achat de votre résidence principale, sauf pour les sommes issues des cotisations obligatoires
- le décès du conjoint ou du partenaire de Pacs
- l’invalidité du titulaire, de ses enfants ou de son conjoint
- la fin des droits au chômage
- le surendettement
- la liquidation judiciaire de votre entreprise
En dehors de ces cas, l’argent est bloqué jusqu’à la retraite. Ne versez sur un PER que de l’épargne dont vous n’aurez pas besoin d’ici là.
À la retraite : capital, rente ou les deux
La sortie en capital peut se faire en une fois ou en plusieurs fois, ce qui permet d’étaler l’impôt sur plusieurs années. La rente, elle, est versée à vie et imposée comme une pension. Beaucoup d’épargnants combinent les deux : un capital pour un projet, comme rembourser un crédit ou aider les enfants, et une rente pour compléter la pension.
Pour qui le PER est-il intéressant ?
Les contribuables à 30 % ou plus, qui profitent pleinement de la déduction. Les indépendants, grâce à leur plafond spécifique. Les personnes à quelques années de la retraite, qui peuvent verser davantage pendant leurs années de revenus élevés et sortir rapidement. Pour un jeune actif peu imposé qui a des projets à moyen terme, l’assurance vie reste en général plus souple.
Questions fréquentes
Quelle différence entre PER et assurance vie ?
L’assurance vie reste disponible à tout moment et vise tous les projets ; le PER est dédié à la retraite, avec une épargne bloquée en contrepartie d’un avantage fiscal à l’entrée. Les deux produits sont complémentaires plus que concurrents.
Le PER est-il intéressant si je paie peu d’impôts ?
L’avantage de la déduction est proportionnel à votre taux d’imposition : il est maximal pour les foyers fortement imposés. Si vous êtes peu imposé, vous pouvez opter pour des versements non déduits, fiscalement plus doux à la sortie, ou privilégier l’assurance vie.
Peut-on transférer un ancien contrat retraite vers un PER ?
Oui : les anciens produits (PERP, Madelin, article 83, PERCO) sont transférables vers un PER, ce qui permet de regrouper son épargne retraite sur un contrat moderne. Des frais de transfert peuvent s’appliquer selon l’ancienneté du contrat d’origine.
Sortie en capital ou en rente : que choisir ?
Le PER laisse le choix au moment de la retraite : capital en une ou plusieurs fois, rente viagère, ou un panachage. La bonne option dépend de vos autres revenus, de votre fiscalité et de votre besoin de sécurité, elle se décide le moment venu, pas à l’ouverture.
Que devient le PER en cas de décès ?
L’épargne est transmise aux bénéficiaires désignés, selon des règles qui dépendent du type de PER (assurantiel ou bancaire) et de l’âge au décès. La clause bénéficiaire mérite la même attention que celle d’une assurance vie.
Puis-je ouvrir un PER pour mon conjoint ou mes enfants ?
Chaque membre du foyer peut détenir son propre PER individuel. Les plafonds de déduction étant individuels et mutualisables au sein du couple, une stratégie familiale bien construite optimise l’avantage fiscal global.
Informations pédagogiques sans valeur contractuelle. L’épargne investie en unités de compte comporte un risque de perte en capital. La fiscalité dépend de la situation individuelle et de la réglementation en vigueur, susceptibles d’évoluer.