
LMNP : investir en location meublée non professionnelle
Le statut LMNP (loueur en meublé non professionnel) permet de louer un logement meublé en profitant d’un cadre fiscal spécifique, souvent plus favorable que la location nue. Conditions, régimes d’imposition, avantages et limites : voici l’essentiel pour décider si la location meublée correspond à votre projet d’investissement immobilier.
En bref. Louer un logement meublé vous place, sauf gros volume de loyers, sous le statut de loueur en meublé non professionnel. Les loyers sont imposés comme des bénéfices commerciaux, soit en micro-BIC avec un abattement de 50 %, soit au régime réel, qui permet de déduire les charges et d’amortir le bien. Depuis le 15 février 2025, les amortissements déduits sont en revanche réintégrés dans la plus-value à la revente.
Le LMNP fait partie de nos solutions d’épargne et de placement. Le choix du régime fiscal se fait chaque année et change souvent tout le rendement.
Au sommaire : LMNP ou LMP · micro-BIC ou réel · exemple chiffré · la revente · ce qu’est un meublé · questions fréquentes
Louer meublé ou vide : ce qui change
Avant de parler de statut fiscal, la question est souvent plus simple : faut-il louer le logement meublé ou non ? Les deux formules n’obéissent pas aux mêmes règles, ni pour le bail, ni pour l’impôt.
| Location meublée | Location vide | |
|---|---|---|
| Durée du bail | 1 an, ou 9 mois pour un étudiant | 3 ans pour un bailleur particulier |
| Dépôt de garantie maximum | 2 mois de loyer hors charges | 1 mois de loyer hors charges |
| Préavis du locataire | 1 mois | 3 mois, ou 1 mois en zone tendue |
| Équipement | Liste minimale de meubles fixée par décret | Aucune obligation |
| Imposition des loyers | Bénéfices industriels et commerciaux, micro-BIC ou réel avec amortissement | Revenus fonciers, micro-foncier avec 30 % d’abattement jusqu’à 15 000 € de loyers, ou réel |
Le meublé rapporte en général un loyer plus élevé et permet, au régime réel, d’amortir le bien. En contrepartie, les locataires changent plus souvent et le mobilier doit être entretenu. La location vide attire des locataires qui restent plus longtemps, avec moins de gestion.
LMNP ou LMP : quel statut ?
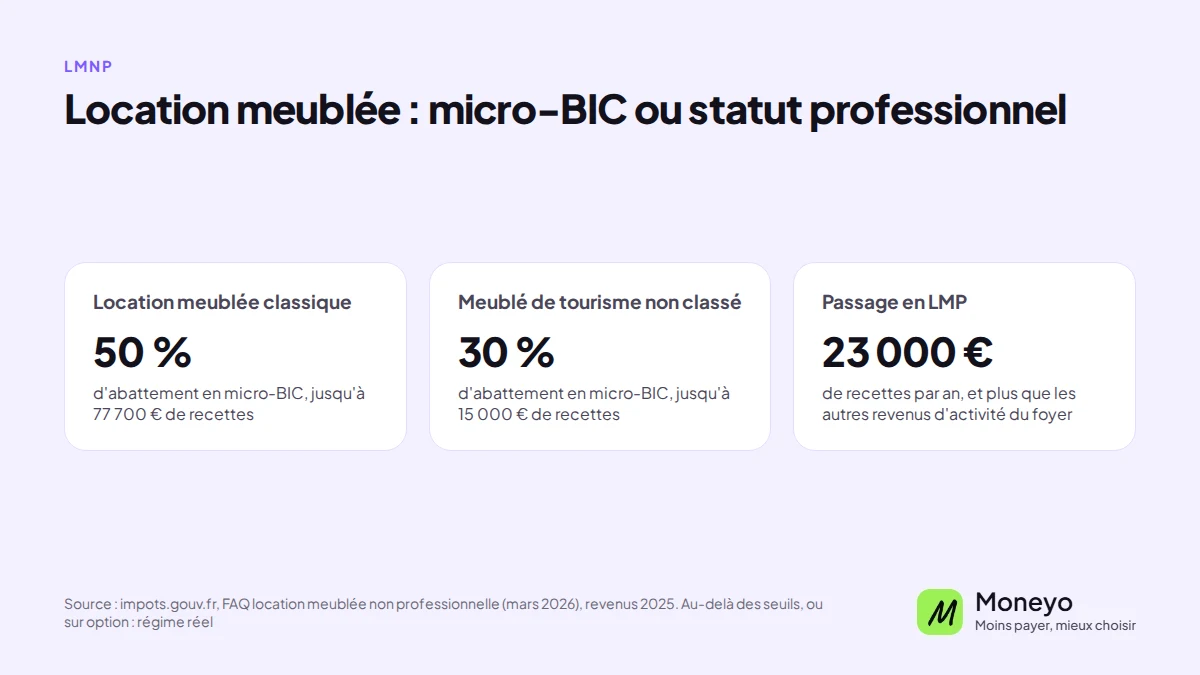
Vous êtes loueur en meublé professionnel si deux conditions sont réunies : les loyers du foyer dépassent 23 000 € par an, et ils dépassent les autres revenus d’activité du foyer. Si l’une des deux manque, vous êtes LMNP. La très grande majorité des propriétaires qui louent un ou deux meublés relèvent donc du statut non professionnel.
Micro-BIC ou régime réel ?
| Micro-BIC | Régime réel | |
|---|---|---|
| Conditions | Loyers jusqu’à 77 700 € par an pour une location meublée classique | Accessible à tous, sur option ou obligatoire au-delà du plafond |
| Calcul du revenu imposable | Loyers moins un abattement forfaitaire de 50 % | Loyers moins les charges réelles et l’amortissement du bien et du mobilier |
| Formalités | Simples, une case sur la déclaration | Déclaration professionnelle, souvent avec un expert-comptable |
| Intéressant si | Peu de charges, bien acheté comptant ou presque remboursé | Crédit en cours, charges élevées, bien acheté récemment |
Pour les meublés de tourisme, les règles sont plus strictes : un meublé non classé n’a droit qu’à un abattement de 30 % dans la limite de 15 000 € de recettes.
Exemple : un studio loué 800 € par mois
Un studio meublé acheté 150 000 € à crédit rapporte 9 600 € de loyers par an. Les montants qui suivent sont pris pour l’exemple.
En micro-BIC, le revenu imposable est de 4 800 €, après l’abattement de 50 %. Pour un foyer dans la tranche à 30 %, cela représente environ 2 270 € d’impôt et de prélèvements sociaux par an.
Au réel, on déduit d’abord les charges : 2 800 € d’intérêts d’emprunt, 800 € de taxe foncière, 900 € de charges de copropriété et d’assurance, 500 € de frais de comptabilité, soit 5 000 €. Il reste 4 600 €. L’amortissement du bâti et des meubles, autour de 5 000 € par an, ramène le résultat imposable à zéro. La part d’amortissement non utilisée se reporte sur les années suivantes. Tant que les amortissements couvrent le résultat, aucun impôt n’est dû sur ces loyers.
Calcul simplifié. Le terrain ne s’amortit pas, et la durée d’amortissement dépend de chaque composant. Un expert-comptable fixe le plan d’amortissement.
Ce qui se passe à la revente
La plus-value d’un LMNP suit le régime des particuliers, avec des abattements selon la durée de détention et une exonération totale d’impôt sur le revenu après 22 ans, et de prélèvements sociaux après 30 ans. Depuis la loi de finances pour 2025, les amortissements déduits pendant la location sont ajoutés à la plus-value pour les cessions intervenues depuis le 15 février 2025. Concrètement, l’économie d’impôt faite pendant la location est en partie reprise à la revente, surtout si vous vendez avant les durées d’exonération. Certaines résidences gérées, comme les résidences étudiantes ou pour personnes âgées, échappent à cette réintégration.
Qu’est-ce qu’un logement meublé ?
Pour être loué meublé, le logement doit contenir une liste minimale d’équipements fixée par décret : literie avec couette ou couverture, rideaux ou volets dans les chambres, plaques de cuisson, four ou micro-ondes, réfrigérateur avec freezer, vaisselle et ustensiles, table et chaises, rangements, luminaires et matériel d’entretien. Le bail d’un meublé loué comme résidence principale dure au moins un an, ou neuf mois pour un étudiant.
Questions fréquentes
Quelles conditions pour être en LMNP ?
Il faut louer un logement meublé conforme à la liste officielle du mobilier obligatoire, et que vos recettes locatives meublées restent inférieures à 23 000 € par an ou inférieures aux autres revenus d’activité de votre foyer fiscal. Sinon, vous relevez du statut de loueur en meublé professionnel.
Le LMNP est-il réservé aux résidences étudiantes ?
Non. Le statut couvre tout logement meublé : studio en ville, appartement familial, chambre en résidence services (étudiante, senior, tourisme d’affaires). Chaque format a ses spécificités de bail et de gestion.
Micro-BIC ou réel : comment choisir ?
Le micro-BIC séduit par sa simplicité, le réel par sa puissance fiscale lorsque les charges et l’amortissement sont élevés, ce qui est fréquent avec un achat à crédit. La bonne réponse dépend de vos chiffres : faites établir un comparatif avant de trancher.
Qu’est-ce que l’amortissement en LMNP ?
Au régime réel, vous déduisez chaque année une fraction de la valeur du bien et du mobilier, comme si le logement « s’usait » comptablement. Cet amortissement vient réduire le bénéfice imposable, souvent jusqu’à neutraliser l’impôt sur les loyers pendant plusieurs années.
Peut-on passer de la location nue au meublé ?
Oui, sous conditions : le logement doit être meublé conformément à la réglementation et le changement peut avoir des implications juridiques et fiscales, notamment vis-à-vis du locataire en place et de la copropriété. Un accompagnement est recommandé.
Le LMNP est-il compatible avec un financement à crédit ?
Tout à fait, et c’est même l’un de ses atouts : au régime réel, les intérêts d’emprunt sont déductibles des loyers imposables, ce qui améliore la rentabilité nette de l’opération.
Informations pédagogiques sans valeur contractuelle. Tout investissement immobilier ou financier comporte des risques, notamment de perte en capital et de liquidité. Les performances passées ne préjugent pas des performances futures.