
Assurance emprunteur : comparez les contrats et changez quand vous voulez
L’assurance emprunteur garantit le remboursement de votre prêt en cas de décès, d’invalidité ou d’incapacité. Sur un crédit immobilier, elle pèse lourd dans le coût total, et c’est souvent là que l’on peut économiser le plus facilement, en changeant de contrat.
Comparez les assurances emprunteur
Remplissez le formulaire : un ou plusieurs partenaires spécialisés peuvent vous recontacter pour vous proposer leurs devis. Gratuit et sans engagement.
En bref. L’assurance emprunteur rembourse tout ou partie de votre prêt si vous décédez ou si une maladie ou un accident vous empêche de travailler. Aucune loi ne l’impose, mais les banques l’exigent presque toujours pour un crédit immobilier.
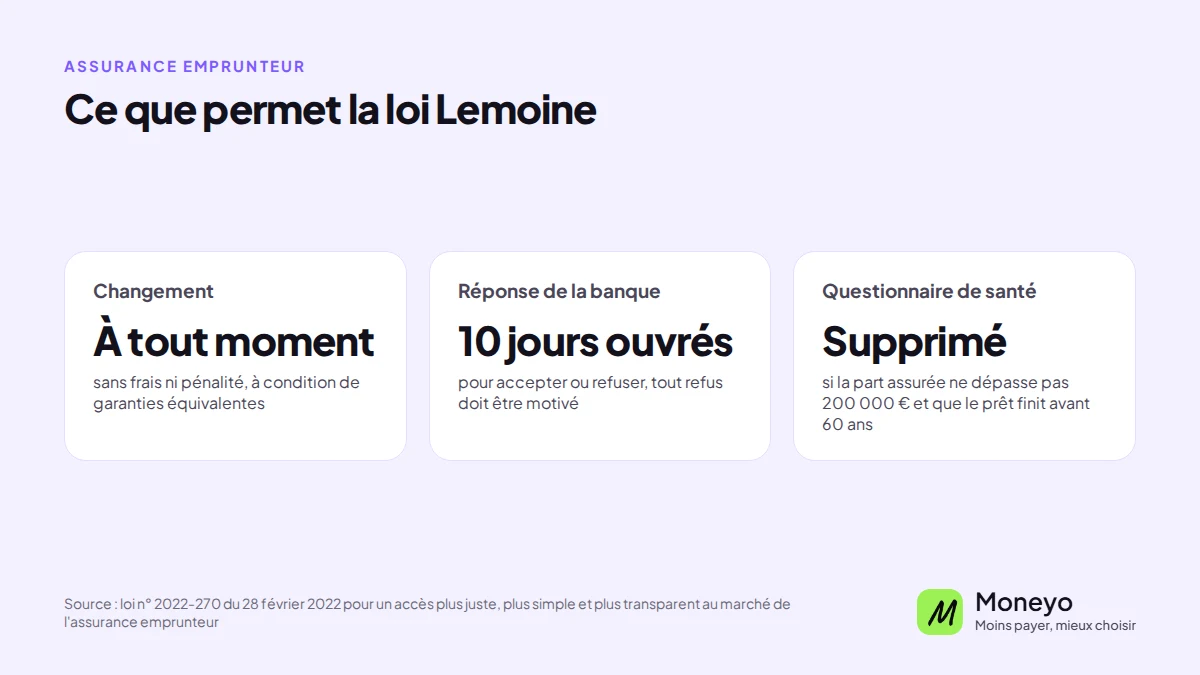
Vous n’êtes pas obligé de prendre le contrat de votre banque. Depuis la loi Lemoine, vous pouvez aussi en changer à tout moment et sans frais, si le nouveau contrat offre des garanties au moins équivalentes.
Le tarif dépend surtout de votre âge, de votre santé, du tabac et de votre métier. Pour un emprunteur jeune et en bonne santé, un contrat individuel peut coûter beaucoup moins cher que celui de la banque.
Au sommaire : garanties · coût · exemple chiffré · banque ou délégation · comparer deux offres · changer d’assurance · santé et AERAS · quotité · questions fréquentes
Beaucoup d’emprunteurs signent le contrat d’assurance proposé par leur banque en même temps que le prêt, sans le comparer. C’est pourtant l’un des postes les plus lourds d’un crédit immobilier, et la loi permet d’en changer à tout moment pour un contrat moins cher, à garanties équivalentes.
À quoi sert l’assurance emprunteur ?
Elle prend le relais du remboursement quand un coup dur vous empêche de payer vos échéances. Selon la garantie en jeu, l’assureur rembourse le capital restant dû ou prend en charge tout ou partie des mensualités pendant votre arrêt.
| Garantie | Ce qu’elle couvre | Le point à vérifier |
|---|---|---|
| Décès | L’assureur rembourse le capital restant dû, à hauteur de la quotité assurée | Les exclusions prévues au contrat |
| Perte totale et irréversible d’autonomie (PTIA) | Vous ne pouvez plus travailler et avez besoin d’une aide pour les actes de la vie courante | Elle est presque toujours exigée avec la garantie décès |
| Invalidité permanente totale (IPT) | Un taux d’invalidité d’au moins 66 % | Le barème retenu : fonctionnel ou professionnel |
| Invalidité permanente partielle (IPP) | Un taux d’invalidité compris entre 33 % et 66 % | Elle n’est pas toujours exigée par la banque |
| Incapacité temporaire de travail (ITT) | Un arrêt de travail complet pour maladie ou accident | Le délai de franchise et le mode d’indemnisation |
| Perte d’emploi | Un licenciement, avec un délai de carence et une durée d’indemnisation limitée | Garantie facultative, aux conditions strictes |
Dans un avis du 26 mai 2026, le Comité consultatif du secteur financier (CCSF) a retenu l’engagement des assureurs d’appliquer un seuil de 66 % pour l’invalidité totale et de 33 % pour l’invalidité partielle, et de couvrir tous les décès, sauf exclusions prévues. Notre guide sur les garanties vraiment indispensables détaille chaque garantie.
L’assurance emprunteur est-elle obligatoire ?
Non, aucun texte ne l’impose. Mais pour un crédit immobilier, la banque peut en faire une condition du prêt, et elle le fait presque toujours. Pour un crédit à la consommation, l’assurance est le plus souvent proposée sans être exigée.
Vous restez libre de choisir votre assureur. La banque ne peut pas imposer son propre contrat si celui que vous présentez offre un niveau de garanties équivalent à ses exigences.
Combien coûte une assurance de prêt ?
Le prix s’exprime en taux annuel appliqué au capital emprunté. Deux modes de calcul coexistent, et ils pèsent lourd sur le coût total.
- Sur le capital initial : la cotisation reste la même pendant toute la durée du prêt. C’est le calcul le plus courant dans les contrats de banque
- Sur le capital restant dû : la cotisation baisse au fil des remboursements. On le trouve surtout dans les contrats individuels
Le taux dépend de votre âge, de votre état de santé, du tabac, de votre métier et des sports pratiqués, mais aussi de la quotité et des garanties retenues. L’offre de prêt et la fiche standardisée d’information indiquent le coût total de l’assurance et son taux annuel effectif (TAEA), qui permet de comparer les contrats entre eux.
Exemple chiffré : ce que change un contrat moins cher
Prenons un prêt de 200 000 € dont il reste 15 ans à rembourser. Le contrat de la banque coûte 0,34 % du capital initial par an. Un contrat individuel aux garanties équivalentes est proposé à 0,12 %, calculé lui aussi sur le capital initial.
| Cotisation mensuelle | Coût sur les 15 ans restants | |
|---|---|---|
| Contrat de la banque à 0,34 % | 56,67 € | 10 200 € |
| Contrat individuel à 0,12 % | 20 € | 3 600 € |
| Différence | 36,67 € | 6 600 € |
Exemple indicatif pour un seul emprunteur assuré à 100 %, taux pris pour l’exemple. L’écart réel dépend de votre âge, de votre santé et des garanties exigées par la banque.
À deux emprunteurs assurés chacun à 100 % aux mêmes taux, les montants doublent. Le simulateur d’économie sur l’assurance emprunteur refait le calcul avec vos propres chiffres.
Contrat de la banque ou délégation : que choisir ?
| Critère | Contrat groupe de la banque | Contrat individuel (délégation) |
|---|---|---|
| Tarif | Mutualisé entre tous les emprunteurs | Calculé selon votre profil |
| Calcul de la cotisation | Le plus souvent sur le capital initial | Souvent sur le capital restant dû |
| Garanties | Standard, peu d’options | Ajustables selon votre métier et vos besoins |
| Démarche | Proposé avec le prêt | À comparer puis à présenter à la banque |
La délégation progresse. Selon le CCSF, les assureurs alternatifs couvraient 17,48 % des crédits immobiliers en 2024, contre 16 % en 2021. Sur la même période, les demandes de changement d’assurance sont passées de 198 530 à 496 654, et près de 94 % ont été acceptées. Pour choisir votre contrat dès la signature du prêt, le guide sur la délégation d’assurance emprunteur détaille les délais et les motifs de refus possibles.
Le contrat de la banque n’est pas toujours le plus cher. Pour un emprunteur plus âgé ou avec un problème de santé, le risque mutualisé du contrat groupe peut donner un tarif plus favorable. D’où l’intérêt de comparer à garanties égales.
Changer d’assurance emprunteur avec la loi Lemoine
Depuis le 1er septembre 2022, tout emprunteur peut résilier son assurance de prêt immobilier à tout moment, sans frais et sans attendre une date anniversaire. Seule condition : le nouveau contrat doit offrir des garanties au moins équivalentes à celles exigées par la banque.
- Retrouvez la fiche standardisée d’information remise avec votre offre de prêt. Elle liste les critères de garanties exigés par votre banque
- Comparez des contrats à garanties équivalentes et choisissez-en un. Le nouvel assureur vous remet son offre et peut se charger des démarches
- Envoyez à votre banque la demande de substitution avec le nouveau contrat
- La banque dispose de 10 jours ouvrés à compter du dossier complet pour accepter ou refuser. Un refus doit être motivé, par exemple par une non-équivalence des garanties
- En cas d’accord, l’ancien contrat est résilié et le nouveau prend le relais. La banque ne peut pas modifier les conditions de votre prêt
Pour juger l’équivalence, chaque banque retient au plus 11 critères dans une liste établie sous l’égide du CCSF, complétés au besoin de 4 critères pour la perte d’emploi. Elle doit les rendre publics et les reprend dans la fiche standardisée d’information.
Le CCSF a aussi obtenu qu’un sinistre déclaré avant le changement reste à la charge de l’ancien assureur, le nouveau couvrant les rechutes survenues après. Cet engagement se met en place à partir du 1er septembre 2026 et doit être généralisé au plus tard le 1er janvier 2027. Notre guide sur la loi Lemoine détaille la procédure.
Questionnaire de santé, droit à l’oubli et convention AERAS
Depuis la loi Lemoine, l’assureur ne peut plus vous poser de questions de santé quand la part assurée de vos crédits immobiliers ne dépasse pas 200 000 € par personne et que le prêt est remboursé avant votre 60e anniversaire. Le calcul à deux et les cas limites sont expliqués sur la page assurance emprunteur sans questionnaire médical. Selon le CCSF, 38,86 % des nouveaux contrats des bancassureurs étaient souscrits sans sélection médicale fin 2024. Les règles qui s’appliquent après 50 ans sont détaillées sur notre page assurance emprunteur senior.
Le droit à l’oubli concerne les anciens malades d’un cancer ou d’une hépatite C. Cinq ans après la fin du protocole thérapeutique, sans rechute, vous n’avez pas à les déclarer, à condition que le contrat d’assurance prenne fin avant vos 71 ans.
Pour les autres situations de santé, la convention AERAS organise l’étude des dossiers à risque aggravé, pour un montant assuré jusqu’à 420 000 € et un contrat qui se termine avant 71 ans. Une grille de référence liste les pathologies assurables aux conditions standard ou presque, et un troisième niveau d’examen étudie les dossiers refusés aux premiers niveaux.
Quotité : quelle couverture choisir à deux ?
La quotité est la part du prêt couverte pour chaque emprunteur. Seul, vous êtes assuré à 100 %. À deux, le total doit atteindre au moins 100 %, et peut aller jusqu’à 200 % si chacun est couvert pour la totalité.
Avec 50 % chacun, le décès d’un des deux emprunteurs rembourse la moitié du capital restant dû et le survivant continue de payer l’autre moitié. Avec 100 % chacun, le prêt est soldé en entier, pour une cotisation plus élevée. La répartition se choisit selon les revenus de chacun.
Comparer deux assurances emprunteur : les critères qui comptent
Deux devis au même prix mensuel peuvent coûter des milliers d’euros d’écart sur la durée du prêt, ou ne pas couvrir la même chose. Pour comparer, mettez-les côte à côte sur ces points.
| Critère | Ce qu’il faut regarder |
|---|---|
| Coût total | Le montant cumulé sur toute la durée du prêt, et le TAEA indiqué sur l’offre |
| Base de calcul | Capital initial, avec une cotisation fixe, ou capital restant dû, avec une cotisation qui baisse |
| Équivalence des garanties | Chaque critère exigé par la banque dans la fiche standardisée d’information doit être respecté |
| Arrêt de travail | Le délai de franchise et le mode d’indemnisation, forfaitaire ou indemnitaire |
| Exclusions | Dos, troubles psychiques, sports et métiers à risque, et la possibilité de les racheter |
| Âges de fin de garantie | Ils peuvent différer d’une garantie à l’autre |
Le détail de chacun de ces points :
- Le délai de carence, période après la signature pendant laquelle la garantie ne joue pas encore, et le délai de franchise, période d’arrêt de travail pendant laquelle rien n’est versé. Le CCSF relève des franchises de 90 jours le plus souvent, parfois 120 ou 180
- Le mode d’indemnisation. En forfaitaire, l’assureur paie votre échéance quelle que soit votre perte de revenus. En indemnitaire, il compense seulement la perte de revenus
- Les exclusions, notamment pour le dos, les troubles psychiques et les sports à risque. Certaines peuvent être rachetées moyennant une surprime
- L’âge auquel chaque garantie s’arrête, qui peut différer d’une garantie à l’autre
- La cotisation : fixe pour toute la durée ou variable avec l’âge
- La marche à suivre en cas de sinistre : à qui déclarer, sous quel délai et avec quels justificatifs. Elle figure dans les conditions générales
Assurance emprunteur et rachat de crédits
Un rachat de crédits crée un nouveau prêt, donc une nouvelle assurance. Quand l’opération relève du crédit immobilier, vous gardez le libre choix de l’assureur et pouvez en changer ensuite à tout moment. Son coût entre dans le TAEG de l’offre : comparez-le comme le reste. Notre page sur le rachat de crédits explique le fonctionnement de l’opération.
Questions fréquentes sur l’assurance emprunteur
L’assurance emprunteur est-elle obligatoire ?
Non, aucune loi ne l’impose. Mais pour un crédit immobilier, la banque peut la demander comme condition du prêt, et elle le fait presque toujours. Sans assurance, le prêt est en pratique difficile à obtenir.
Pour un crédit à la consommation, l’assurance est en général proposée sans être exigée. Dans tous les cas, vous pouvez présenter un autre contrat que celui de la banque, à garanties équivalentes.
Peut-on changer d’assurance emprunteur à tout moment ?
Oui. Depuis le 1er septembre 2022, la loi Lemoine permet de résilier son assurance de prêt immobilier à tout moment, sans frais et sans attendre la date anniversaire du contrat. Cela vaut pour les prêts en cours comme pour les nouveaux.
Le nouveau contrat doit offrir des garanties au moins équivalentes à celles exigées par la banque. Celle-ci a 10 jours ouvrés pour répondre une fois le dossier complet.
La banque peut-elle refuser mon changement d’assurance ?
Oui, mais seulement pour un motif légitime, en pratique quand les garanties du nouveau contrat ne sont pas équivalentes à ses exigences. Son refus doit être motivé et vous permet d’ajuster le contrat avant de refaire une demande.
Elle ne peut pas modifier les conditions de votre prêt en échange de son accord, et doit répondre sous 10 jours ouvrés. Les retards sont surveillés : en octobre 2025, la DGCCRF a annoncé des amendes contre quatre banques pour non-respect de ce délai. Selon le CCSF, près de 94 % des demandes ont été acceptées en 2024.
Combien peut-on économiser en changeant d’assurance de prêt ?
Tout dépend de l’écart de taux, du capital et de la durée restante. Dans l’exemple de cette page, passer de 0,34 % à 0,12 % sur un prêt de 200 000 € avec 15 ans restants fait économiser 6 600 €, soit 36,67 € par mois pour un emprunteur.
L’économie est plus forte quand on est jeune, non-fumeur et en début de prêt. Elle peut être faible, voire nulle, pour un emprunteur âgé ou en fin de crédit.
Comment est calculé le prix de l’assurance emprunteur ?
L’assureur applique un taux annuel au capital assuré. Le calcul se fait soit sur le capital initial, avec une cotisation fixe, soit sur le capital restant dû, avec une cotisation qui baisse au fil du prêt.
Le taux dépend de votre âge, de votre santé, du tabac, de votre métier, de vos sports, de la quotité et des garanties choisies. Pour comparer deux offres, regardez le coût total sur la durée et le TAEA, pas seulement la mensualité.
Qu’est-ce que le TAEA ?
Le taux annuel effectif de l’assurance mesure la part du coût de l’assurance dans le coût total du crédit. Il figure sur l’offre de prêt immobilier et sur la fiche standardisée d’information.
Il permet de comparer des contrats calculés de façons différentes, sur le capital initial ou sur le capital restant dû. Plus il est bas, moins l’assurance pèse sur le prêt.
Faut-il remplir un questionnaire de santé ?
Pas toujours. Depuis la loi Lemoine, aucune question de santé ne peut vous être posée quand la part assurée de vos crédits immobiliers ne dépasse pas 200 000 € par personne et que le prêt se termine avant vos 60 ans.
Au-delà, l’assureur peut demander un questionnaire, voire des examens. Répondez avec exactitude : une fausse déclaration intentionnelle peut entraîner la nullité du contrat, donc l’absence de prise en charge au pire moment.
Qu’est-ce que le droit à l’oubli ?
C’est le droit de ne pas déclarer un ancien cancer ou une hépatite C à l’assureur. Il s’applique cinq ans après la fin du protocole thérapeutique, en l’absence de rechute.
Le contrat d’assurance doit se terminer avant vos 71 ans. Une fois ce délai passé, l’assureur ne peut ni appliquer de surprime ni exclure la pathologie concernée.
Comment s’assurer avec un problème de santé ?
La convention AERAS encadre l’assurance des personnes présentant un risque aggravé de santé. Elle s’applique aux prêts dont le montant assuré ne dépasse pas 420 000 € et dont le contrat se termine avant 71 ans.
Une grille de référence liste les pathologies assurables aux conditions standard ou presque. Si votre dossier est refusé, il peut être réexaminé à un niveau supérieur, jusqu’au troisième niveau d’examen. Comparer plusieurs assureurs reste utile, car leurs tarifs diffèrent.
Quelle quotité choisir quand on emprunte à deux ?
La quotité totale doit atteindre au moins 100 %. Avec 50 % chacun, le décès d’un emprunteur ne rembourse que la moitié du capital restant dû. Avec 100 % chacun, soit 200 % au total, le prêt est soldé en entier.
Une répartition proportionnelle aux revenus, par exemple 70 % et 30 %, est un compromis courant. Plus la quotité est élevée, plus la cotisation augmente.
Quelles garanties la banque exige-t-elle ?
Le décès et la perte totale et irréversible d’autonomie sont exigés dans presque tous les cas. Pour une résidence principale, la banque demande en général aussi l’incapacité de travail et l’invalidité. Pour un investissement locatif, elle se contente souvent du décès et de la PTIA, puisque les loyers couvrent une partie du risque.
La perte d’emploi reste facultative. Les garanties exigées par votre banque figurent dans la fiche standardisée d’information remise avec l’offre de prêt.
L’assurance emprunteur couvre-t-elle la perte d’emploi ?
Pas de base. La perte d’emploi est une garantie optionnelle, réservée en général aux salariés en CDI après une période d’ancienneté. Elle prévoit un délai de carence et une durée d’indemnisation limitée.
Elle couvre une partie des mensualités pendant une durée fixée par le contrat. Lisez ses conditions avant de la souscrire : la protection reste partielle et très encadrée.
Assurance de groupe ou délégation : quelle différence ?
Le contrat de groupe est l’assurance proposée par la banque avec le prêt. Son tarif est mutualisé entre tous les emprunteurs. La délégation consiste à choisir un contrat individuel chez un autre assureur, à garanties au moins équivalentes.
La délégation est souvent moins chère pour les profils jeunes et en bonne santé. Le contrat de groupe peut rester intéressant pour un emprunteur plus âgé ou avec un risque de santé.
Fumeur : l’assurance de prêt coûte-t-elle plus cher ?
Oui. Les assureurs appliquent un tarif plus élevé aux fumeurs, parce que le risque de décès et de maladie est plus important. Le statut de non-fumeur suppose de ne pas avoir fumé depuis une durée fixée par chaque contrat.
Si vous arrêtez de fumer après la signature, la loi Lemoine vous permet de changer de contrat une fois ce délai écoulé, pour un tarif non-fumeur.
Existe-t-il un âge limite pour s’assurer ?
Aucune loi ne fixe d’âge maximum. Chaque contrat prévoit un âge limite pour souscrire et un âge de fin de couverture, qui varie selon les garanties.
Quand le prêt se termine après vos 60 ans, l’assureur peut de nouveau demander un questionnaire de santé, et le tarif augmente avec l’âge. La convention AERAS ne joue que si le contrat se termine avant 71 ans.
Que se passe-t-il si je suis malade au moment de changer d’assurance ?
Selon l’avis du CCSF du 26 mai 2026, un sinistre déclaré avant le changement reste à la charge de l’ancien assureur, y compris l’invalidité qui en découle. Le nouvel assureur couvre les rechutes survenues après la substitution.
Cet engagement se met en place à partir du 1er septembre 2026 et doit être généralisé au plus tard le 1er janvier 2027. En cas de doute, demandez une confirmation écrite aux deux assureurs avant de résilier.
L’assurance d’un rachat de crédits fonctionne-t-elle de la même façon ?
Oui. Le nouveau prêt s’accompagne d’une nouvelle assurance, et vous pouvez présenter un contrat équivalent souscrit ailleurs. Quand le rachat relève du crédit immobilier, la loi Lemoine s’applique et permet d’en changer à tout moment.
Sur une longue durée, l’assurance pèse lourd dans le coût total : comparez-la avec le reste de l’offre, TAEG compris.
Nos guides assurance emprunteur
- Loi Lemoine : changer d’assurance de prêt à tout moment
- Assurance emprunteur : quelles garanties sont vraiment indispensables ?
- Simulateur d’économie sur l’assurance emprunteur
Tous nos guides assurance emprunteur →
Informations pédagogiques sans valeur contractuelle. Les garanties, équivalences exigées et exclusions varient selon les contrats et les assureurs.