
Prêt immobilier : financer votre logement au meilleur taux
Le prêt immobilier finance l’achat, la construction ou la rénovation lourde d’un logement. Sur des durées longues, le moindre dixième de point de taux pèse lourd : bien le préparer, c’est économiser des milliers d’euros.
Acheter sa résidence principale, investir dans le locatif ou faire construire : le crédit immobilier reste, pour la plupart des ménages, l’engagement financier d’une vie. Étalé sur quinze, vingt ou vingt-cinq ans, il mobilise des sommes importantes et conditionne durablement le budget. La façon dont vous le négociez aura des répercussions concrètes, mois après mois, sur votre pouvoir d’achat.
Financez votre projet immobilier
Décrivez votre projet en quelques clics. Gratuit et sans engagement.
En bref. En 2026, une banque prête en principe jusqu’à 35 % de vos revenus nets, assurance comprise, sur 25 ans au plus. Le taux n’est qu’une partie du coût : l’assurance, la garantie, les frais de dossier et la durée pèsent autant sur la facture finale.
Le prêt immobilier fait partie de nos solutions de crédit. Sur cette page, vous trouverez comment se calcule ce que vous pouvez emprunter, ce que coûte vraiment un crédit sur 20 ou 25 ans et comment présenter un dossier solide.
Au sommaire : ce qui compose un prêt · combien emprunter · exemple 20 ou 25 ans · les frais en plus du prix · un dossier qui passe · du compromis à la signature · questions fréquentes
Ce qui compose un prêt immobilier
Quand une banque vous fait une offre, elle ne vous vend pas seulement un taux. Plusieurs éléments s’additionnent, et c’est leur total qui compte.
| Élément | Ce que c’est | Ce qu’il faut savoir |
|---|---|---|
| Taux nominal | Le taux d’intérêt appliqué au capital emprunté | Il se négocie, et quelques dixièmes de point représentent plusieurs milliers d’euros sur la durée |
| Assurance emprunteur | Couvre le remboursement en cas de décès, d’invalidité ou d’arrêt de travail | Vous pouvez choisir un autre contrat que celui de la banque, et en changer à tout moment |
| Garantie | Hypothèque ou caution d’un organisme spécialisé | Une partie de la caution est souvent restituée à la fin du prêt |
| Frais de dossier | Facturés par la banque pour monter le crédit | Souvent négociables, parfois offerts |
| TAEG | Le taux qui regroupe intérêts, assurance, garantie et frais | C’est lui qu’il faut comparer d’une offre à l’autre, pas le taux nominal |
Combien pouvez-vous emprunter ?
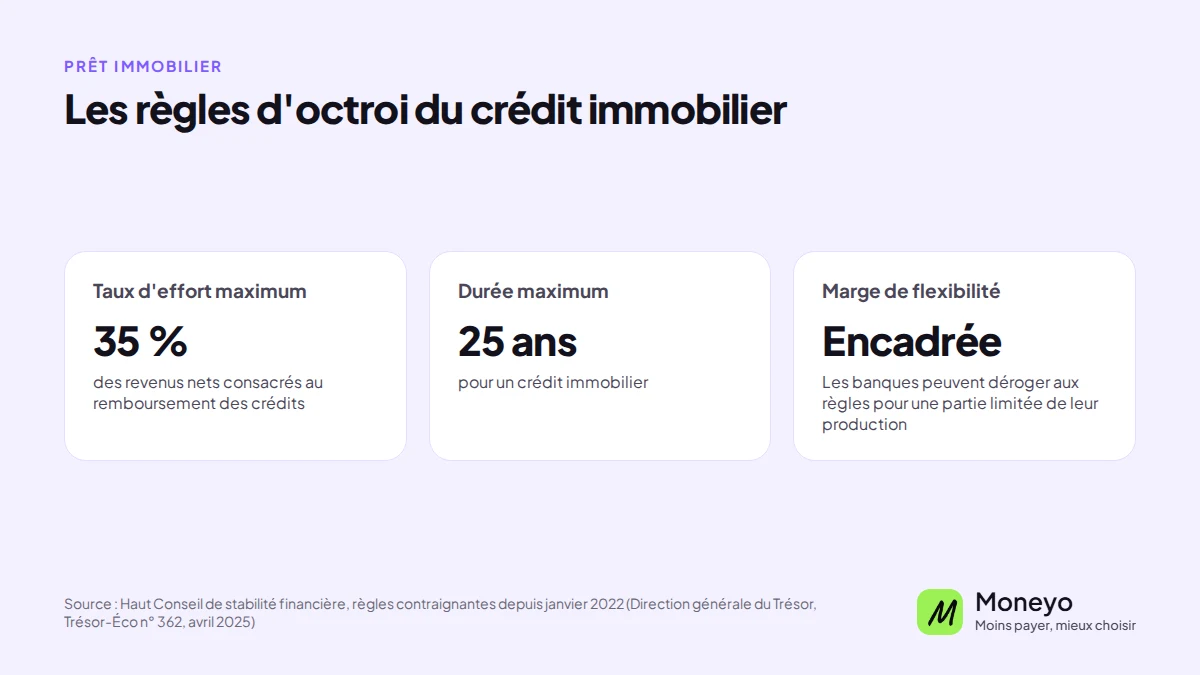
Les banques suivent les règles du Haut Conseil de stabilité financière. Votre taux d’endettement, c’est-à-dire la part de vos revenus nets consacrée à vos crédits, assurance comprise, ne doit pas dépasser 35 %. La durée du prêt est limitée à 25 ans, avec deux ans de plus possibles en cas de construction ou d’achat sur plan. Les banques gardent une marge pour sortir de ces règles sur une petite partie de leurs dossiers, surtout pour les résidences principales et les primo-accédants.
Pour un couple qui gagne 4 000 € nets par mois sans autre crédit, la mensualité maximale tourne donc autour de 1 400 €. Si une voiture est déjà financée à crédit pour 250 € par mois, il ne reste plus que 1 150 € pour le prêt immobilier. Le calculateur de taux d’endettement fait ce calcul pour vous, et le simulateur de capacité d’emprunt traduit ensuite la mensualité en montant empruntable.
Les banques regardent aussi votre reste à vivre, ce qui vous reste une fois le crédit payé. Avec des revenus modestes et une famille nombreuse, un endettement de 33 % peut déjà être jugé trop lourd. Vous pouvez estimer le vôtre avec l’outil reste à vivre.
Exemple : emprunter 250 000 € sur 20 ou 25 ans
Prenons un emprunt de 250 000 € à 3,30 %, un taux choisi pour l’exemple, hors assurance.
| Durée | Mensualité hors assurance | Coût total des intérêts |
|---|---|---|
| 20 ans | 1 424 € | 91 841 € |
| 25 ans | 1 225 € | 117 471 € |
Passer de 20 à 25 ans baisse la mensualité d’environ 200 € mais ajoute près de 25 600 € d’intérêts. En pratique, la banque propose souvent un taux un peu plus élevé sur 25 ans, ce qui creuse encore l’écart. La bonne durée est la plus courte qui laisse un budget confortable chaque mois. Pour voir la répartition entre capital et intérêts mois par mois, utilisez le tableau d’amortissement. Pour chiffrer les intérêts payés sur toute la durée et l’effet d’un remboursement anticipé, le calculateur du coût total d’un crédit fait le calcul.
Calcul à taux fixe, mensualités constantes, sans assurance, garantie ni frais de dossier.
Les frais à prévoir en plus du prix du bien
Le prix affiché n’est jamais la somme totale à financer. Dans l’ancien, les frais de notaire représentent autour de 7 à 8 % du prix, dont la plus grande partie revient au département et à l’État sous forme de droits de mutation. Dans le neuf, ils tombent à 2 ou 3 %. Il faut ajouter la garantie, les frais de dossier et, si vous passez par un courtier, ses honoraires.
C’est pour couvrir ces frais que la plupart des banques demandent un apport. Un prêt immobilier sans apport reste possible pour un profil solide, avec de bons revenus et une épargne régulière, mais le dossier doit compenser par ailleurs.
Vous êtes déjà propriétaire et vous achetez avant d’avoir vendu ? Le prêt relais avance une partie de la valeur de votre logement actuel, le temps de le vendre.
Préparer un dossier qui passe
Vos derniers relevés de compte sont lus ligne par ligne. Quelques réflexes changent vraiment la réponse de la banque :
- éviter tout découvert et tout rejet de prélèvement dans les mois qui précèdent la demande
- solder les petits crédits à la consommation quand c’est possible, car ils réduisent votre capacité d’emprunt
- montrer une épargne mise de côté chaque mois, même modeste, qui prouve que le budget tient
- garder de l’épargne après l’achat, la banque apprécie un matelas de sécurité
- attendre la fin de la période d’essai en cas de nouvel emploi
Vous êtes fonctionnaire ? Votre statut change la lecture du dossier, et certaines aides sont propres aux agents publics : voyez notre page sur le prêt immobilier fonctionnaire.
Comparez aussi plusieurs offres. D’une banque à l’autre, l’écart de taux et d’assurance peut changer le coût total de plusieurs milliers d’euros, à mensualité presque identique. Le calculateur de TAEG aide à mettre deux offres côte à côte.
Du compromis à la signature chez le notaire
Le compromis de vente contient une condition suspensive d’obtention du prêt, d’au moins un mois. Si aucune banque n’accepte de vous financer dans ce délai, aux conditions prévues, vous récupérez votre dépôt de garantie.
Une fois votre dossier accepté, la banque vous envoie une offre de prêt. Vous ne pouvez pas l’accepter avant 10 jours de réflexion, et la banque doit la maintenir au moins 30 jours. Les fonds sont ensuite versés au notaire le jour de la signature de l’acte de vente.
Questions fréquentes sur le prêt immobilier
Quel taux d’endettement les banques acceptent-elles ?
Les banques veillent généralement à ce que les mensualités ne dépassent pas une part raisonnable de vos revenus, en tenant compte de votre reste à vivre.
Peut-on changer d’assurance emprunteur ?
Oui. Depuis la loi Lemoine, vous pouvez résilier et changer d’assurance emprunteur à tout moment, sans frais, à garanties au moins équivalentes.
Peut-on renégocier ou racheter son prêt ?
Oui, si les conditions de marché ou votre situation évoluent. La renégociation ou le rachat de crédits peuvent alors réduire le coût de votre financement.
Le service Moneyo est-il payant ?
Non, la comparaison et la mise en relation sont gratuites et sans engagement.
Quel apport personnel prévoir ?
Un apport n’est pas toujours obligatoire mais il rassure la banque et améliore les conditions. Il couvre souvent au minimum les frais annexes (notaire, garantie), le reste étant financé par le prêt.
Taux fixe ou taux variable ?
Le taux fixe sécurise la mensualité et le coût total dès le départ ; le taux variable peut évoluer à la hausse comme à la baisse. Le fixe reste le plus répandu pour sa lisibilité.
Qu’est-ce que la garantie du prêt ?
La banque demande une garantie pour se protéger : hypothèque sur le bien ou caution d’un organisme. Chaque solution a un coût, à intégrer dans la comparaison des offres.
Attention ! Un crédit coûte de l’argent et doit être remboursé. Contenu informatif sans valeur contractuelle ; toute demande est soumise à l’étude et à l’acceptation d’un établissement prêteur.