
Prévoyance TNS : protégez vos revenus d’indépendant
Quand un salarié tombe malade, son employeur et la Sécurité sociale prennent le relais. Quand un indépendant s’arrête, son chiffre d’affaires s’arrête aussi, et le régime obligatoire ne verse que des montants modestes. La prévoyance TNS sert à combler cet écart pour vous, votre activité et vos proches.
En bref. Un artisan ou un commerçant touche au maximum 65,84 € brut par jour d’arrêt maladie en 2026, après trois jours sans rien. Une profession libérale est un peu mieux couverte les 90 premiers jours, puis tout dépend de sa caisse. En cas d’invalidité ou de décès, les montants versés restent loin du niveau de vie de la plupart des foyers.
Un contrat de prévoyance TNS complète ces versements avec des indemnités journalières, une rente d’invalidité et un capital décès, et peut aussi couvrir les frais fixes de votre entreprise pendant l’arrêt. Souscrit dans le cadre Madelin, il est en grande partie déductible de votre bénéfice imposable.
Au sommaire : régime obligatoire · exemple chiffré · garanties · points de vigilance · prix · loi Madelin · selon votre statut · questions fréquentes
Ce que verse le régime obligatoire d’un indépendant
Depuis l’intégration du RSI au régime général, les artisans et commerçants sont indemnisés par l’Assurance Maladie. Les professions libérales ont aussi droit à des indemnités journalières depuis juillet 2021, mais seulement pour les 90 premiers jours d’un arrêt. Au-delà, c’est leur caisse de retraite et de prévoyance qui prend le relais, ou personne.
| En 2026 | Artisan, commerçant | Profession libérale |
|---|---|---|
| Indemnités journalières maladie | 1/730 du revenu moyen des 3 dernières années, au plus 65,84 € brut par jour | Même calcul, au plus 197,51 € brut par jour |
| Délai de carence | 3 jours, versement à partir du 4e jour | 3 jours, versement à partir du 4e jour |
| Durée | Jusqu’à 360 jours sur 3 ans, 3 ans en affection de longue durée | 90 jours, puis relais éventuel de la caisse professionnelle |
| Invalidité | Rente au plus 1 201,50 € par mois (partielle) ou 2 002,50 € (totale) | Selon la caisse (CARMF, CARPIMKO, CAVEC, CIPAV et autres) |
| Décès | Capital de 9 612 € pour un indépendant en activité | Selon la caisse |
Montants maximum 2026, calculés sur la base du plafond annuel de la Sécurité sociale (48 060 €). Pour un artisan ou un commerçant, aucune indemnité journalière n’est due si le revenu moyen des trois dernières années est inférieur à 4 582 €, ce qui arrive vite pour une activité qui démarre.
Certaines caisses de professions libérales versent des indemnités à partir du 91e jour (médecins, auxiliaires médicaux, experts-comptables, chirurgiens-dentistes), d’autres non. C’est le cas de la CIPAV, qui regroupe beaucoup de consultants et de professions techniques : après trois mois d’arrêt, plus rien n’est versé. Le détail caisse par caisse, avec un exemple chiffré, figure sur notre page prévoyance profession libérale.
Exemple chiffré : un artisan qui gagne 4 000 € par mois
Prenons un plombier à son compte, avec un revenu moyen de 48 000 € par an sur les trois dernières années. Une chute de chantier l’arrête deux mois.
- Indemnités journalières : 48 000 / 730 = environ 65,75 € brut par jour, versés à partir du 4e jour. Sur 60 jours d’arrêt, il touche environ 3 750 € brut, soit à peu près 1 875 € par mois
- Pendant ce temps, ses charges fixes continuent : le crédit de son véhicule utilitaire, l’assurance professionnelle, le loyer du dépôt, l’expert-comptable
- S’il ne peut plus jamais exercer, la rente d’invalidité totale atteindrait environ 2 000 € par mois, avant impôt et prélèvements sociaux
- S’il décède, ses proches reçoivent un capital de 9 612 €
Sur deux mois d’arrêt, l’écart avec son revenu habituel dépasse déjà 4 000 €, sans compter les frais de l’entreprise. Un contrat de prévoyance qui verse par exemple 70 € par jour à partir du 4e jour, et une garantie frais généraux, suffit à garder la tête hors de l’eau.
Les garanties d’un contrat de prévoyance TNS
Un contrat se construit garantie par garantie. Vous choisissez les montants, les délais et les options en fonction de votre revenu, de vos charges et de votre situation familiale. La page prévoyance présente les autres formes de protection, pour les salariés comme pour les familles.
| Garantie | Ce qu’elle verse | À quoi faire attention |
|---|---|---|
| Indemnités journalières | Un montant par jour d’arrêt, en complément ou à la place du régime obligatoire | La franchise (3, 15, 30 ou 90 jours) et la durée maximale, souvent 1 095 jours |
| Frais généraux permanents | Le remboursement des charges fixes de l’entreprise pendant l’arrêt : loyer, salaires, leasing, abonnements | Les justificatifs demandés et la durée de prise en charge, souvent limitée à 12 mois |
| Invalidité | Une rente mensuelle si vous ne pouvez plus exercer, en tout ou partie | Le barème utilisé pour fixer votre taux d’invalidité |
| Décès et perte d’autonomie | Un capital aux bénéficiaires choisis, parfois doublé en cas d’accident | La rédaction de la clause bénéficiaire |
| Rentes de conjoint et d’éducation | Une rente au conjoint survivant et aux enfants jusqu’à la fin de leurs études | L’âge limite de versement de la rente éducation |
La garantie frais généraux est propre aux indépendants. Elle évite de puiser dans les indemnités journalières, prévues pour faire vivre le foyer, pour payer les charges de l’entreprise. Pour un commerçant avec un local et un salarié, c’est souvent la garantie qui fait la différence entre une activité qui redémarre et une activité qui ferme.
Les points qui changent tout au moment d’un sinistre
Deux contrats affichés au même prix peuvent indemniser très différemment. Ces clauses sont à lire avant de signer.
- Forfaitaire ou indemnitaire. Un contrat forfaitaire verse le montant prévu, quoi que vous touchiez d’autre. Un contrat indemnitaire compense seulement la perte réelle de revenu, déduction faite du régime obligatoire. À cotisation égale, le forfaitaire protège mieux
- Barème d’invalidité. Un barème professionnel apprécie votre capacité à exercer votre métier. Un barème fonctionnel mesure une atteinte physique générale, sans tenir compte du métier. Un chirurgien-dentiste qui perd l’usage d’une main est très invalide professionnellement, beaucoup moins sur un barème fonctionnel
- Exclusions sur le dos et les troubles psychiques. Beaucoup de contrats n’indemnisent les maux de dos et les arrêts pour burn-out qu’en cas d’hospitalisation ou d’intervention chirurgicale. Or ce sont deux des premières causes d’arrêt chez les indépendants
- Franchise. Une franchise de 3 jours coûte plus cher qu’une franchise de 30 jours. Si vous avez une trésorerie qui tient un mois, une franchise plus longue réduit nettement la cotisation
- Questionnaire de santé et délais de stage. Les antécédents déclarés peuvent conduire à une exclusion ou à une surprime. Certains contrats prévoient aussi un délai avant que la garantie maladie ne joue
Combien coûte une prévoyance TNS
Il n’existe pas de prix moyen fiable, tant les écarts sont grands d’un profil à l’autre. Le tarif dépend surtout de :
- votre âge à la souscription et votre état de santé
- votre métier, un couvreur étant plus exposé qu’un consultant
- le montant des indemnités journalières et de la rente choisis
- la franchise retenue et la durée d’indemnisation
- les options ajoutées, comme les frais généraux ou le rachat des exclusions dos et psy
La façon la plus sûre de connaître le prix est de comparer plusieurs devis à garanties identiques. C’est aussi ce qui permet de voir où un contrat moins cher rogne sur la couverture.
L’avantage fiscal de la loi Madelin
Les cotisations d’un contrat de prévoyance labellisé Madelin sont déductibles du bénéfice imposable si vous êtes imposé dans la catégorie des BIC ou des BNC, ou si vous êtes gérant majoritaire de SARL. Les micro-entrepreneurs n’y ont pas droit, leur revenu étant déjà calculé par abattement forfaitaire.
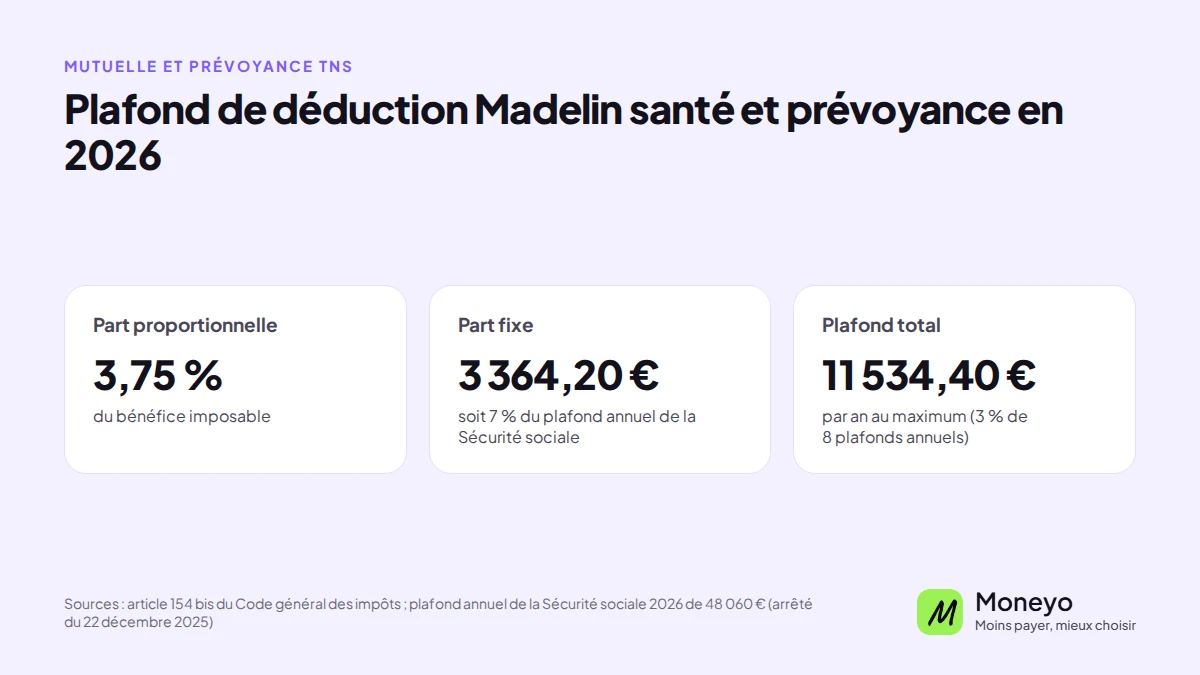
Pour la santé et la prévoyance réunies, le plafond de déduction 2026 se calcule ainsi : 3,75 % du bénéfice imposable, plus 7 % du plafond de la Sécurité sociale (3 364,20 €), dans la limite de 11 534,40 € par an.
| Bénéfice imposable | Plafond de déduction santé et prévoyance |
|---|---|
| 30 000 € | 4 489,20 € |
| 48 000 € | 5 164,20 € |
| 80 000 € | 6 364,20 € |
| 218 000 € et plus | 11 534,40 € (plafond atteint) |
La contrepartie : les indemnités et rentes versées par un contrat Madelin sont imposables. Il faut aussi être à jour de ses cotisations sociales obligatoires pour bénéficier de la déduction. Votre expert-comptable peut vous indiquer la part de cotisation à affecter à chaque poste.
La prévoyance selon votre statut
Artisan, commerçant. Les indemnités journalières du régime obligatoire sont plafonnées bas. La priorité porte souvent sur des indemnités journalières complémentaires avec une franchise courte et sur la garantie frais généraux si vous avez un local ou des salariés.
Profession libérale. Les trois premiers mois sont plutôt bien couverts, le risque se situe après. Regardez ce que verse votre caisse à partir du 91e jour : si vous dépendez de la CIPAV, une couverture à partir du 91e jour est le minimum. Pour les professions de santé, le barème professionnel d’invalidité compte double.
Gérant majoritaire de SARL. Vous êtes travailleur non salarié et relevez des mêmes règles que les artisans et commerçants.
Micro-entrepreneur. Les indemnités journalières sont calculées sur le chiffre d’affaires après abattement, donc souvent faibles, et nulles si votre revenu reste sous 4 582 €. Une prévoyance simple, indemnités journalières et capital décès, est plus utile que pour n’importe quel autre statut. Les montants et les garanties à comparer sont détaillés sur notre page prévoyance auto-entrepreneur.
Président de SAS ou SASU. Rémunéré, vous êtes assimilé salarié et relevez du régime général, sans indemnités en l’absence de salaire. Un contrat de prévoyance individuel ou un contrat collectif mis en place par la société remplit alors le rôle de la prévoyance TNS.
Pour la partie frais de santé, les indépendants ont aussi une offre dédiée : la mutuelle TNS, déductible dans le même plafond Madelin.
Questions fréquentes sur la prévoyance TNS
La prévoyance est-elle obligatoire pour un indépendant ?
Non. Seul le régime obligatoire s’applique d’office. Certaines professions réglementées ont des régimes complémentaires obligatoires, mais aucune loi n’impose à un artisan, un commerçant ou un consultant de souscrire une prévoyance privée.
Quelle différence entre prévoyance TNS et assurance emprunteur ?
L’assurance emprunteur rembourse un prêt à la banque en cas de décès ou d’incapacité. La prévoyance TNS vous verse de l’argent à vous ou à vos proches, pour remplacer votre revenu. Les deux se complètent, l’une ne remplace pas l’autre.
Peut-on souscrire une prévoyance en tant que micro-entrepreneur ?
Oui. Vous ne bénéficiez pas de la déduction Madelin, mais la souscription est ouverte et souvent utile, les indemnités du régime obligatoire étant calculées sur un revenu réduit par l’abattement.
Les indemnités d’un contrat Madelin sont-elles imposables ?
Oui. En contrepartie de la déduction des cotisations, les indemnités journalières et rentes versées entrent dans le revenu imposable. Un contrat souscrit hors Madelin verse des prestations non imposables, mais ses cotisations ne sont pas déductibles.
Peut-on changer de contrat de prévoyance en cours de route ?
Oui, à l’échéance annuelle et selon le préavis prévu au contrat. Attention à bien obtenir l’acceptation du nouveau contrat avant de résilier l’ancien : un nouveau questionnaire de santé peut faire apparaître des exclusions qui n’existaient pas.
Combien de temps faut-il pour être indemnisé ?
Le versement commence après la franchise prévue au contrat, une fois l’arrêt de travail déclaré à l’assureur avec les justificatifs demandés. La plupart des contrats paient ensuite chaque mois tant que l’arrêt dure.
Quelle est la meilleure prévoyance TNS ?
Il n’existe pas de contrat meilleur pour tous. Le bon contrat est celui dont les indemnités journalières couvrent votre revenu réel, avec une franchise que votre trésorerie peut supporter et des exclusions qui ne touchent pas votre métier. Comparez plusieurs devis sur ces trois points avant de regarder le prix.
Comment comparer deux devis de prévoyance TNS ?
Mettez-les sur les mêmes bases : même montant d’indemnité journalière, même franchise, même durée d’indemnisation. Regardez ensuite le mode d’indemnisation, forfaitaire ou indemnitaire, la définition de l’invalidité et les exclusions sur le dos et les affections psychiques.
Informations pédagogiques sans valeur contractuelle. Les garanties, exclusions et conditions varient selon les contrats et les assureurs.