
Calculateur de taux d’endettement
Calculez votre taux d’endettement à partir de vos charges fixes et de vos revenus nets, situez-vous par rapport au repère de 35 % que retiennent les banques et testez l’effet d’un regroupement de crédits.
Testez votre éligibilité pour diminuer vos mensualités jusqu’à −60 %*
Comment est calculé le taux d’endettement
Le taux d’endettement rapporte vos charges fixes mensuelles à vos revenus nets. Au numérateur, les banques retiennent le loyer ou la mensualité de crédit immobilier, l’ensemble des mensualités de crédits en cours et certaines charges régulières comme une pension alimentaire versée. Au dénominateur figurent les revenus nets réguliers du foyer. Les dépenses de la vie courante n’entrent pas dans ce calcul : elles relèvent du reste à vivre, que vous pouvez estimer avec le calculateur de reste à vivre.
Ce qui entre dans le calcul selon votre situation
| Situation | Charges retenues au numérateur | Revenus retenus au dénominateur |
|---|---|---|
| Locataire | Loyer hors charges, mensualités de crédits, pensions versées | Salaires nets, pensions, revenus réguliers du foyer |
| Propriétaire avec un prêt en cours | Mensualité du prêt immobilier assurance comprise, autres crédits, pensions versées | Les mêmes, plus les loyers perçus, souvent retenus à 70 % |
| Propriétaire sans crédit immobilier | Mensualités de crédits et pensions versées, sans loyer | Les mêmes |
| Emprunt à deux | Toutes les charges des deux co-emprunteurs | Les revenus des deux, chacun selon sa stabilité |
Les banques ne retiennent pas tous les revenus de la même façon. Un CDI hors période d’essai, un traitement de fonctionnaire ou une pension comptent en entier. Les primes irrégulières, les heures supplémentaires et les revenus d’une activité récente sont souvent écartés ou réduits. Pour les indépendants, c’est la moyenne des derniers bilans qui sert de base.
Pourquoi 35 % ?
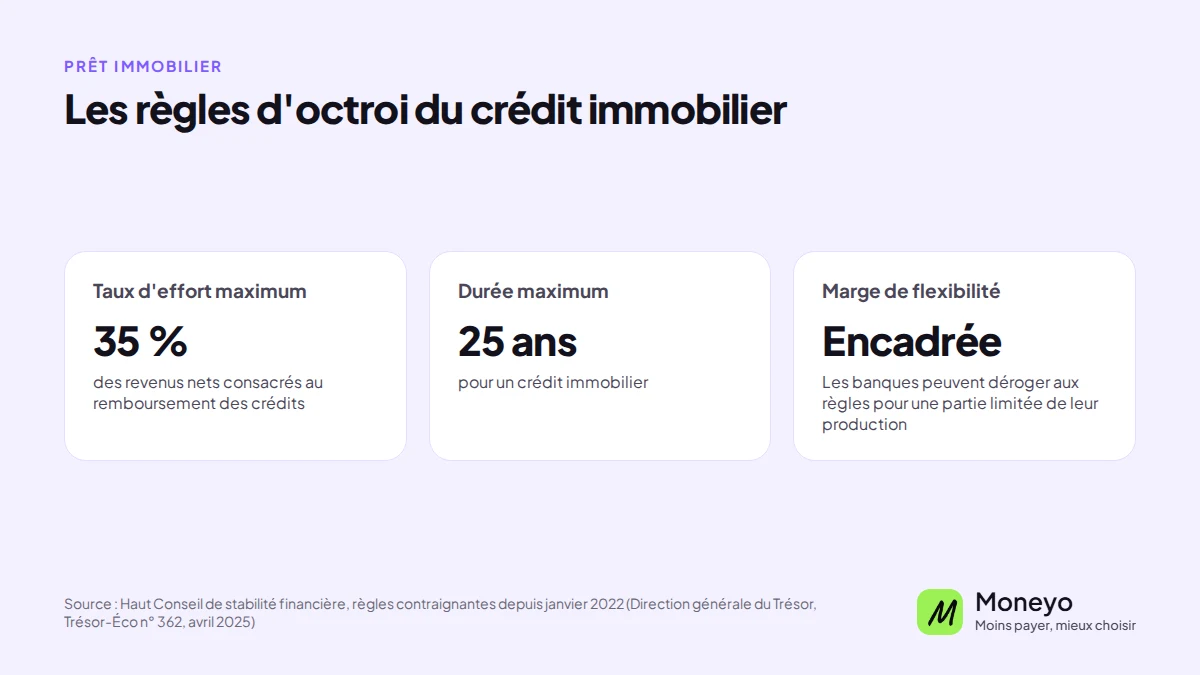
Depuis 2022, le Haut Conseil de stabilité financière impose aux banques un taux d’effort maximal de 35 %, assurance comprise, pour les crédits immobiliers, avec une marge de flexibilité limitée sur une partie de leur production. Cette norme ne vise que le crédit immobilier : les crédits à la consommation et les rachats et regroupements de crédits en sont exclus. La plupart des établissements gardent pourtant ce repère pour tous leurs dossiers. Il ne s’agit pas d’un plafond absolu : un dossier à 36 % avec des revenus élevés et un reste à vivre confortable peut passer, un dossier à 33 % avec un reste à vivre faible peut être refusé.
Lire son résultat
- Jusqu’à 35 %, vous êtes dans la zone de référence. Un nouveau projet est envisageable si le reste à vivre le permet
- Entre 35 et 50 %, les banques deviennent très sélectives. Un regroupement de crédits ramène souvent sous le seuil, au prix d’une durée plus longue
- Au-delà de 50 %, la situation demande une action rapide. Le regroupement fait partie des pistes, avec l’accompagnement budgétaire ou, en cas de blocage, le dossier de surendettement auprès de la Banque de France
Exemple de calcul
Un couple locataire gagne 3 200 € nets par mois. Il paie 750 € de loyer, 320 € de mensualités de crédits à la consommation et verse 150 € de pension alimentaire. Ses charges retenues atteignent 1 220 €.
| Charges retenues | Taux d’endettement | |
|---|---|---|
| Aujourd’hui | 750 € + 320 € + 150 € = 1 220 € | 1 220 / 3 200 = 38,1 % |
| Après regroupement des crédits conso en une mensualité de 180 € | 750 € + 180 € + 150 € = 1 080 € | 1 080 / 3 200 = 33,8 % |
Le couple repasse sous le repère des 35 %, au prix d’une durée de remboursement plus longue sur ses crédits conso. L’outil ci-dessus refait ce calcul avec vos chiffres si vous remplissez le champ de la nouvelle mensualité.
Comment réduire son taux d’endettement
Trois leviers existent : augmenter les revenus retenus, rembourser par anticipation un crédit proche de son terme, ou regrouper les crédits pour n’avoir qu’une mensualité plus faible. Cette dernière option est la plus rapide quand plusieurs crédits conso se cumulent, mais elle allonge la durée et augmente le coût total. Le formulaire qui s’affiche sous votre résultat permet de faire étudier gratuitement votre situation par un partenaire Moneyo.
Questions fréquentes
Les allocations familiales comptent-elles dans les revenus ?
Cela dépend de l’établissement. Certaines banques retiennent les allocations si elles sont versées pendant toute la durée du crédit, d’autres les excluent. Pour un calcul prudent, ne les incluez pas.
Faut-il compter l’assurance emprunteur dans les charges ?
Oui pour un crédit immobilier : le taux d’effort de 35 % fixé par le HCSF s’entend assurance comprise. Indiquez donc votre mensualité immobilière assurance incluse.
Le taux d’endettement est-il le seul critère des banques ?
Non. Le reste à vivre, la stabilité des revenus, l’historique bancaire (absence d’incidents, de fichage FICP) et l’apport comptent autant. Un taux correct ne garantit pas un accord, un taux élevé ne l’exclut pas toujours.
À partir de quel taux un rachat de crédits devient-il pertinent ?
Il n’y a pas de seuil officiel. En pratique, l’opération est étudiée quand les mensualités pèsent trop sur le budget, souvent au-delà de 35 à 40 %, ou quand plusieurs crédits conso se cumulent avec des taux élevés.
Quel taux d’endettement maximum pour un crédit immobilier ?
Le Haut Conseil de stabilité financière fixe un taux d’effort maximal de 35 %, assurance comprise, et une durée de 25 ans pour les crédits immobiliers, avec une marge de flexibilité sur une partie de la production des banques, réservée en priorité aux primo-accédants et aux résidences principales.
Ce n’est pas une loi mais une norme imposée aux banques, qui l’appliquent presque toujours. Au-delà, le dossier passe par la marge de flexibilité ou n’est pas financé.
Le seuil de 35 % s’applique-t-il au rachat de crédits ?
Non. La norme du Haut Conseil de stabilité financière exclut expressément les rachats et regroupements de crédits, ainsi que les crédits à la consommation. Un organisme peut donc accepter un dossier au-dessus de 35 % s’il juge le reste à vivre suffisant.
En pratique, les prêteurs gardent ce repère en tête, surtout pour vérifier que l’opération ramène votre taux d’endettement à un niveau tenable. C’est tout l’intérêt du champ « nouvelle mensualité » de l’outil.
Comment calculer son taux d’endettement à deux ?
On additionne les charges fixes des deux co-emprunteurs, puis les revenus nets des deux, et on divise le total des charges par le total des revenus. Un crédit souscrit par un seul des deux compte quand même, puisque le foyer le paie.
Si l’un des deux a des revenus irréguliers, la banque peut n’en retenir qu’une partie. Le taux obtenu sera alors plus élevé que votre propre calcul.
Les revenus locatifs comptent-ils ?
Oui, mais rarement en totalité. La plupart des banques retiennent 70 % des loyers perçus pour tenir compte des périodes sans locataire, des charges et des impôts. Certaines compensent plutôt le loyer avec la mensualité du prêt qui finance le bien.
Dans l’outil, indiquez 70 % de vos loyers pour un calcul prudent.
Un découvert ou un crédit renouvelable non utilisé comptent-ils ?
Le découvert n’est pas une mensualité, mais un découvert répété pèse sur l’étude du dossier à travers les relevés de compte. Un crédit renouvelable compte pour la mensualité réellement prélevée.
Une réserve ouverte mais non utilisée n’entre pas dans le calcul, mais certains organismes demandent de la clôturer avant d’accorder un nouveau crédit.
Quelle différence entre taux d’endettement et taux d’effort ?
Les deux rapportent des charges à des revenus. Le taux d’effort, employé par le Haut Conseil de stabilité financière, inclut l’assurance emprunteur dans les charges du crédit immobilier. Le taux d’endettement, au sens courant, désigne le même calcul.
Pour comparer votre résultat au seuil de 35 %, comptez donc votre mensualité immobilière assurance comprise, comme le propose l’outil.
Les résultats de ce simulateur sont fournis à titre indicatif, sur la base des seules informations saisies, et ne tiennent pas compte de l’ensemble des paramètres d’un dossier (assurance, frais, garanties, taux applicable à votre situation). Ils ne constituent ni une offre de crédit, ni un conseil personnalisé, ni un engagement de Moneyo ou de ses partenaires. Toute solution de financement reste soumise à l’étude complète de votre situation et à l’acceptation de l’établissement prêteur. Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. La diminution du montant des mensualités entraîne l’allongement de la durée de remboursement et majore le coût total du crédit.