
Crédit conso : financer vos projets sans déséquilibrer votre budget
Le crédit à la consommation permet d’étaler une dépense (équipement, voyage, imprévu) sur plusieurs mois. Bien choisi, il finance vos envies ; mal maîtrisé, il alourdit la facture.
Le crédit conso regroupe l’ensemble des prêts destinés à financer des biens ou services de la vie courante, hors immobilier. Prêt personnel, crédit affecté, crédit renouvelable : derrière une même appellation se cachent des produits très différents, dont le coût varie du simple au double. Comprendre ces nuances, c’est éviter de payer trop cher un financement.
Les principaux organismes de crédit à la consommation
| Organisme | Groupe | Points forts | Site |
|---|---|---|---|
| BNP Paribas | Acteur historique du crédit conso en France, toute la gamme : prêt personnel, crédit affecté, renouvelable. | Voir le site → | |
| Crédit Agricole | Large gamme de prêts, sans obligation de domicilier ses revenus. | Voir le site → | |
| Crédit Mutuel Alliance Fédérale | Spécialiste du crédit à distance, réponse de principe rapide, du petit montant au prêt personnel. | Voir le site → | |
| Indépendant (fintech) | Crédit 100 % en ligne, parcours entièrement digital, réponse rapide. | Voir le site → | |
| BNP Paribas | Spécialiste des petits montants : mini-prêts et paiement en plusieurs fois. | Voir le site → | |
| Société Générale | Prêts personnels et crédits affectés, réseau de partenaires commerçants étendu. | Voir le site → |
Sélection non exhaustive, présentée sans ordre de classement. Les liens renvoient vers les sites officiels des établissements. Attention ! Un crédit coûte de l’argent et doit être remboursé.
En bref. Un crédit conso finance un achat ou un projet hors immobilier, aujourd’hui de 200 € à 75 000 €. Le prêt personnel, à mensualités fixes, reste en général la formule la plus lisible. Le crédit renouvelable dépanne mais coûte cher s’il dure.
Le crédit conso fait partie de nos solutions de crédit. Avant de signer, deux chiffres comptent : le TAEG et le coût total, qui figurent obligatoirement sur l’offre.
Au sommaire : les formules · exemple chiffré · le cas du renouvelable · vos droits · ce qui change le 20 novembre 2026 · emprunter sans se mettre en difficulté · questions fréquentes
Prêt personnel, crédit affecté, renouvelable : quelle différence ?
| Formule | Comment ça marche | Pour qui |
|---|---|---|
| Prêt personnel | Une somme fixe, un taux fixe, des mensualités identiques jusqu’à la fin | Un projet chiffré dont vous n’avez pas à justifier l’usage : mariage, permis, équipement |
| Crédit affecté | Lié à un achat précis, une voiture ou une cuisine par exemple | Ceux qui veulent être protégés : si la vente est annulée ou le bien jamais livré, le crédit tombe |
| Crédit renouvelable | Une réserve d’argent qui se reconstitue à mesure que vous remboursez | Un dépannage ponctuel, remboursé vite |
| Location avec option d’achat | Vous louez un bien, souvent une voiture, avec la possibilité de l’acheter à la fin | Ceux qui changent souvent de véhicule |
Exemple : 8 000 € sur 3 ans ou sur 5 ans
Pour un prêt personnel de 8 000 € à 6,50 %, un taux pris pour l’exemple :
| Durée | Mensualité | Coût total des intérêts |
|---|---|---|
| 36 mois | 245 € | 827 € |
| 60 mois | 157 € | 1 392 € |
Deux ans de plus font baisser la mensualité de près de 90 € mais coûtent environ 565 € de plus. Le bon réflexe : choisir la durée la plus courte que votre budget supporte sans tension, en gardant de quoi faire face à une facture imprévue.
Calcul à taux fixe, mensualités constantes, hors assurance facultative.
Le crédit renouvelable : utile pour dépanner, piégeux s’il dure
Son taux est nettement plus élevé que celui d’un prêt personnel, et comme la réserve se reconstitue, on peut rembourser pendant des années sans voir la fin. La loi encadre la durée de remboursement : trois ans au plus pour une réserve jusqu’à 3 000 €, cinq ans au-delà. En magasin, pour un achat de plus de 1 000 €, le vendeur doit aussi vous proposer un crédit amortissable classique à la place.
Si vous avez une réserve que vous n’utilisez plus, résiliez-la. Une banque peut en tenir compte quand vous demandez un autre prêt, même si elle est à zéro.
Vos droits avant et après la signature
- le prêteur doit vous remettre une fiche d’information standardisée et vérifier votre solvabilité
- vous avez 14 jours après la signature pour renoncer au crédit, sans avoir à vous justifier
- vous pouvez rembourser par anticipation, avec des indemnités plafonnées par la loi et nulles pour les petits montants
- le taux ne peut pas dépasser le taux d’usure, fixé chaque trimestre par la Banque de France
Ce qui change le 20 novembre 2026
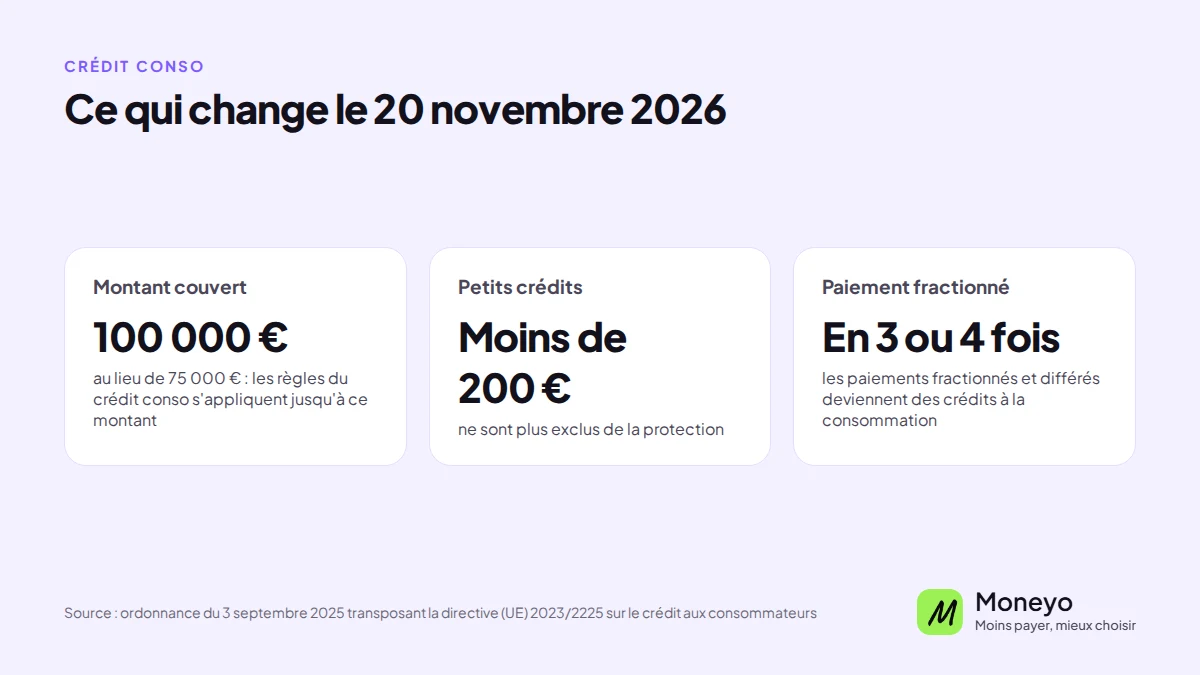
La nouvelle directive européenne sur le crédit à la consommation a été transposée en France par une ordonnance de septembre 2025. À partir du 20 novembre 2026, les règles s’appliquent aux crédits jusqu’à 100 000 €, contre 75 000 € aujourd’hui, et aussi aux petits crédits de moins de 200 €. Les paiements fractionnés et différés, souvent proposés en trois ou quatre fois au moment de payer en ligne, entrent eux aussi dans le cadre du crédit à la consommation.
Emprunter sans se mettre en difficulté
Additionnez vos mensualités. Un crédit conso n’arrive jamais seul dans un budget. Avec un prêt immobilier, une voiture et un renouvelable, on dépasse vite le tiers de ses revenus.
Comparez sur le TAEG. C’est le seul taux qui intègre les frais de dossier et les éventuels frais annexes. Deux offres au même taux nominal peuvent avoir des TAEG différents.
Regardez l’assurance. Elle est facultative pour la plupart des crédits conso. Elle peut être utile pour un gros montant, mais elle augmente le coût : demandez son prix à part.
Si plusieurs crédits se cumulent. Quand les mensualités deviennent lourdes, il existe des solutions pour les réunir en un seul prêt, ou, en cas de vraie impasse, les dispositifs de la Banque de France. Mieux vaut en parler tôt à sa banque qu’attendre le premier incident.
Questions fréquentes sur le crédit conso
Le crédit conso est-il plafonné ?
Oui, le crédit à la consommation est encadré par la loi, avec un plafond et une durée maximale. Au-delà, on relève d’autres types de financement.
Peut-on regrouper ses crédits conso ?
Oui, plusieurs crédits à la consommation peuvent être réunis en un seul via un rachat de crédits, pour une mensualité unique.
Faut-il un justificatif d’achat ?
Le prêt personnel, non ; le crédit affecté, oui, puisqu’il est lié à un achat précis.
Comparer avec Moneyo, est-ce gratuit ?
Oui, la comparaison et la mise en relation sont gratuites et sans engagement.
Le crédit renouvelable est-il une bonne idée ?
Il est souple mais souvent plus coûteux qu’un prêt personnel. Il convient à de petits besoins ponctuels, mais devient piégeux s’il finance des dépenses durables ; un prêt personnel ou un regroupement est alors préférable.
Le vendeur peut-il m’imposer son crédit ?
Non. Vous êtes libre de refuser le financement proposé en magasin et de comparer avec un crédit externe, souvent plus avantageux.
Que faire en cas de difficultés de remboursement ?
Il vaut mieux réagir tôt : contacter l’organisme, envisager un réaménagement ou un rachat de crédits pour alléger les mensualités avant que la situation ne se dégrade.
Attention ! Un crédit coûte de l’argent et doit être remboursé. Contenu informatif sans valeur contractuelle ; toute demande est soumise à l’étude et à l’acceptation d’un partenaire.