
Prêt relais : acheter avant d’avoir vendu votre logement
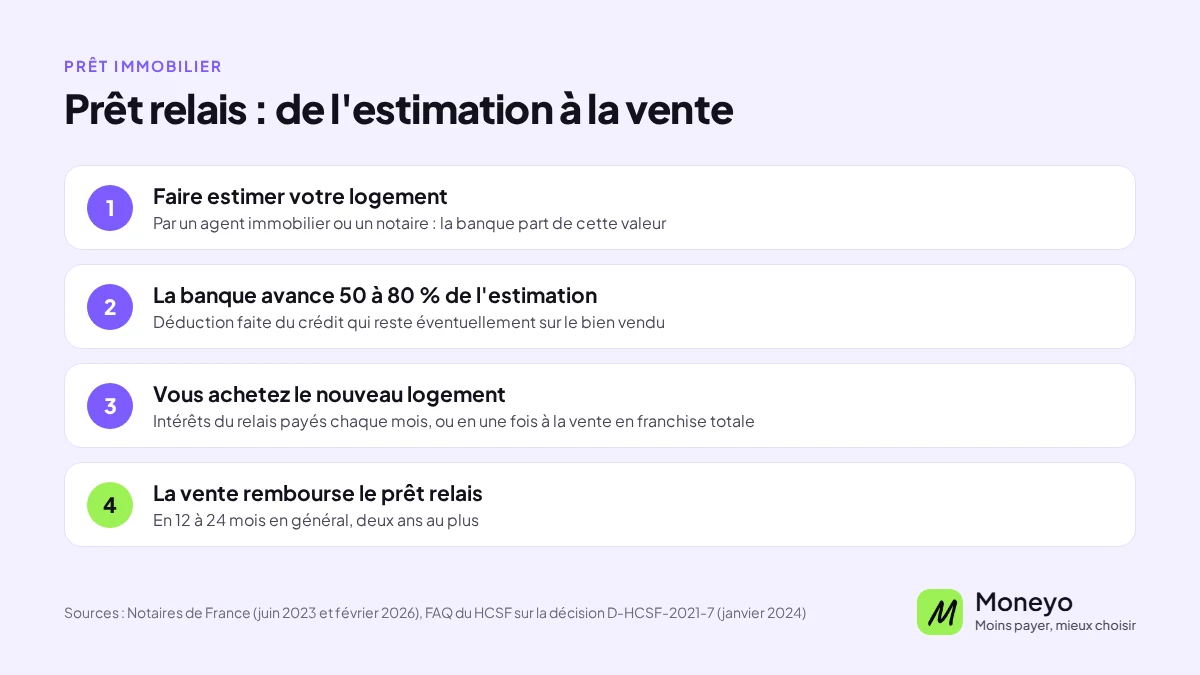
Le prêt relais avance une partie de la valeur de votre logement actuel pour que vous puissiez acheter le suivant sans attendre la vente. C’est un prêt immobilier de courte durée, deux ans au plus, que le prix de vente vient rembourser. Voici ce que la banque peut avancer et ce que coûte la période de transition.
Financez votre projet immobilier
Décrivez votre projet en quelques clics. Gratuit et sans engagement.
En bref. La banque avance en général 50 à 80 % de la valeur estimée du logement à vendre, pour 12 à 24 mois et deux ans au plus. Le capital est remboursé à la vente. En attendant, vous payez les intérêts chaque mois ou, en franchise totale, en une seule fois à la fin.
Le prêt relais n’entre pas dans les règles du HCSF. Depuis le 1er janvier 2024, ses intérêts ne comptent pas non plus dans le taux d’effort de 35 % quand le relais ne dépasse pas 80 % de la valeur du bien vendu, déduction faite du crédit qui reste dessus. Le vrai risque tient à la vente : plus lente ou moins chère que prévu.
Sources : Notaires de France (prêt relais, juin 2023 et février 2026), HCSF (questions-réponses sur la décision D-HCSF-2021-7, version du 29 janvier 2024), réponse ministérielle publiée au Journal officiel le 9 avril 2024.
Au sommaire : comment ça marche · le montant avancé · les formules · exemple chiffré · les risques · préparer la demande · questions fréquentes
Comment fonctionne un prêt relais
Vous êtes propriétaire et vous avez trouvé votre prochain logement avant d’avoir vendu le vôtre. La banque vous prête une somme calculée sur la valeur de votre bien actuel, le temps de le vendre. Le jour de la vente, le prix sert à rembourser ce prêt, et le crédit qui reste éventuellement sur le logement vendu.
Le prêt dure en général de 12 à 24 mois, deux ans au maximum. Si le logement n’est toujours pas vendu à l’échéance, il faut revenir vers la banque : prolonger le relais ou le transformer en prêt classique, avec des mensualités qui s’ajoutent à celles du nouvel achat.
Combien la banque peut avancer
Le montant dépend de l’estimation de votre logement et de votre situation financière. Les notaires indiquent une fourchette de 50 à 80 % de la valeur estimée du bien mis en vente. Plus la vente paraît rapide et sûre, plus la banque peut monter dans cette fourchette.
Le prêt relais n’entre pas dans le champ de la décision du HCSF qui encadre le crédit immobilier. Le capital qu’il faudra rembourser à la vente n’est pas compté dans le taux d’effort. Depuis le 1er janvier 2024, les intérêts ne le sont pas non plus, à une condition : que le relais ne dépasse pas 80 % de la valeur du bien mis en vente, diminuée du capital qui reste à rembourser sur ce bien. Restent comptées dans la limite de 35 % les mensualités du prêt qui finance le reste de l’achat et celles de vos autres crédits.
La banque garde son propre jugement. Elle vérifie que vous pourrez payer les intérêts du relais en plus de vos autres mensualités pendant toute la période de transition.
Prêt relais sec, adossé ou en franchise totale
- Le relais sec : il suffit quand le nouveau logement coûte autant ou moins que celui que vous vendez. La banque avance les fonds jusqu’à la vente, sans autre prêt
- Le relais adossé, aussi appelé couplé : c’est la formule la plus courante. Le relais finance une partie de l’achat, un prêt amortissable classique finance le reste. Jusqu’à la vente, vous payez les intérêts du relais et les mensualités du prêt classique
- Le relais intégré : un seul prêt regroupe l’avance et le financement du nouveau logement
- La franchise totale : elle vise les ménages dont les revenus ne permettent pas de payer les intérêts pendant la transition. Les intérêts sont réglés en une fois avec le capital, après la vente
Le relais sec rapporte peu aux banques, qui le proposent souvent à des conditions peu attractives. Quelle que soit la formule, le taux est souvent plus élevé que celui d’un crédit immobilier classique, et l’assurance, la garantie et les frais de dossier s’ajoutent au coût.
Exemple chiffré : acheter à 380 000 € avant de vendre à 300 000 €
Un couple met en vente une maison estimée à 300 000 €, sur laquelle il ne reste plus de crédit, n’a pas d’autre emprunt en cours et achète un logement ancien à 380 000 €, avec environ 28 500 € de frais de notaire. La banque avance 70 % de l’estimation, soit 210 000 € en prêt relais, et finance les 198 500 € restants par un prêt amortissable sur 20 ans.
Jusqu’à la vente, le couple paie 1 131 € par mois pour le prêt amortissable et 683 € d’intérêts pour le relais, soit 1 814 € hors assurance. Comme le relais ne dépasse pas 80 % de la valeur de la maison, seuls les 1 131 € comptent dans le taux d’effort : il faut environ 3 230 € de revenus nets pour rester sous 35 %.
| Selon la vente | Vendue en 9 mois au prix estimé | Vendue en 18 mois, 10 % sous l’estimation |
|---|---|---|
| Prix de vente | 300 000 € | 270 000 € |
| Intérêts du relais payés | 6 143 € | 12 285 € |
| Reste après remboursement du relais | 90 000 € | 60 000 € |
Dans les deux cas, la vente rembourse le relais. Chaque mois d’attente coûte pourtant 683 € d’intérêts, et une vente sous le prix espéré réduit d’autant la somme qui vous revient. Ce reste peut servir à rembourser une partie du prêt amortissable : regardez dans l’offre les indemnités prévues en cas de remboursement anticipé.
Taux de 3,30 % sur 20 ans pour le prêt amortissable et de 3,90 % pour le relais, choisis pour l’exemple, intérêts du relais payés chaque mois, hors assurance, garantie et frais de dossier, montants arrondis à l’euro. Frais de notaire pris au milieu de la fourchette de 7 à 8 % indiquée par les notaires.
Les risques à anticiper
Le prêt relais repose sur une estimation et sur un délai, et l’un comme l’autre peut déraper :
- Une vente plus longue que prévu : passé l’échéance, il faut négocier une prolongation ou un prêt classique, et les intérêts continuent de courir
- Un prix inférieur à l’estimation : le relais doit être remboursé en entier, même si la vente rapporte moins que prévu
- Plusieurs charges en même temps : pendant la transition, les intérêts du relais s’ajoutent aux mensualités du nouveau prêt, et à celles du crédit qui reste sur l’ancien logement s’il y en a un
Les notaires jugent le relais peu adapté quand le marché local est lent ou quand le budget supporte mal une charge supplémentaire pendant plusieurs mois. Si le projet n’est pas urgent, vendre avant d’acheter évite ces risques.
Préparer sa demande de prêt relais
Faites estimer votre logement par un professionnel, agent immobilier, notaire ou expert : c’est sur cette valeur que la banque calcule le relais. Une estimation trop optimiste augmente le montant avancé, mais aussi le risque de vendre en dessous.
Comparez ensuite plusieurs scénarios avec la banque : montant du relais, durée, intérêts payés chaque mois ou en franchise, charge totale pendant la transition. Le calculateur de taux d’endettement et le simulateur de capacité d’emprunt donnent un premier ordre de grandeur pour le prêt du nouvel achat. Négociez aussi la suppression ou la baisse des indemnités de remboursement anticipé, utiles si le reste de la vente sert à rembourser une partie du prêt classique.
Questions fréquentes sur le prêt relais
Combien de temps dure un prêt relais ?
En général de 12 à 24 mois, et deux ans au plus. Si le logement n’est pas vendu à l’échéance, il faut renégocier avec la banque : prolongation du relais ou transformation en prêt classique.
Quel montant peut-on obtenir avec un prêt relais ?
Le plus souvent 50 à 80 % de la valeur estimée du logement à vendre. S’il reste un crédit sur ce logement, il sera remboursé à la vente, et la banque en tient compte dans le montant qu’elle avance.
Le prêt relais compte-t-il dans le taux d’endettement de 35 % ?
Le capital du relais, non. Ses intérêts non plus depuis le 1er janvier 2024, tant que le relais ne dépasse pas 80 % de la valeur du bien vendu, déduction faite du crédit qui reste dessus. Les mensualités du prêt qui finance le reste de l’achat, comme celles de vos autres crédits, comptent.
Que se passe-t-il si je ne vends pas à temps ?
Il faut négocier avec la banque une prolongation ou la transformation du relais en prêt classique. Les intérêts courent tant que le relais n’est pas remboursé, et une vente plus tard ou moins chère réduit la somme qui vous revient.
Peut-on ne rien payer pendant le prêt relais ?
Oui, avec une franchise totale : les intérêts s’accumulent et sont réglés en une fois avec le capital, après la vente. Cette option vise les ménages dont les revenus ne permettent pas de payer les intérêts pendant la transition.
Prêt relais sec ou adossé : lequel choisir ?
Le relais sec convient quand le nouveau logement coûte autant ou moins que celui que vous vendez. S’il coûte plus cher, le relais est adossé à un prêt amortissable qui finance la différence.
Attention ! Un crédit coûte de l’argent et doit être remboursé. Contenu informatif sans valeur contractuelle ; toute demande est soumise à l’étude et à l’acceptation d’un établissement prêteur.