
Prêt immobilier sans apport : les conditions pour convaincre la banque
Aucune loi n’impose d’apport pour acheter un logement. La plupart des banques en demandent pourtant un, au moins pour couvrir les frais de notaire et de garantie. Un prêt immobilier sans apport reste possible quand le reste du dossier rassure : voici ce que la banque regarde, ce que coûte le financement des frais et les aides qui peuvent alléger la part à emprunter.
Financez votre projet immobilier
Décrivez votre projet en quelques clics. Gratuit et sans engagement.
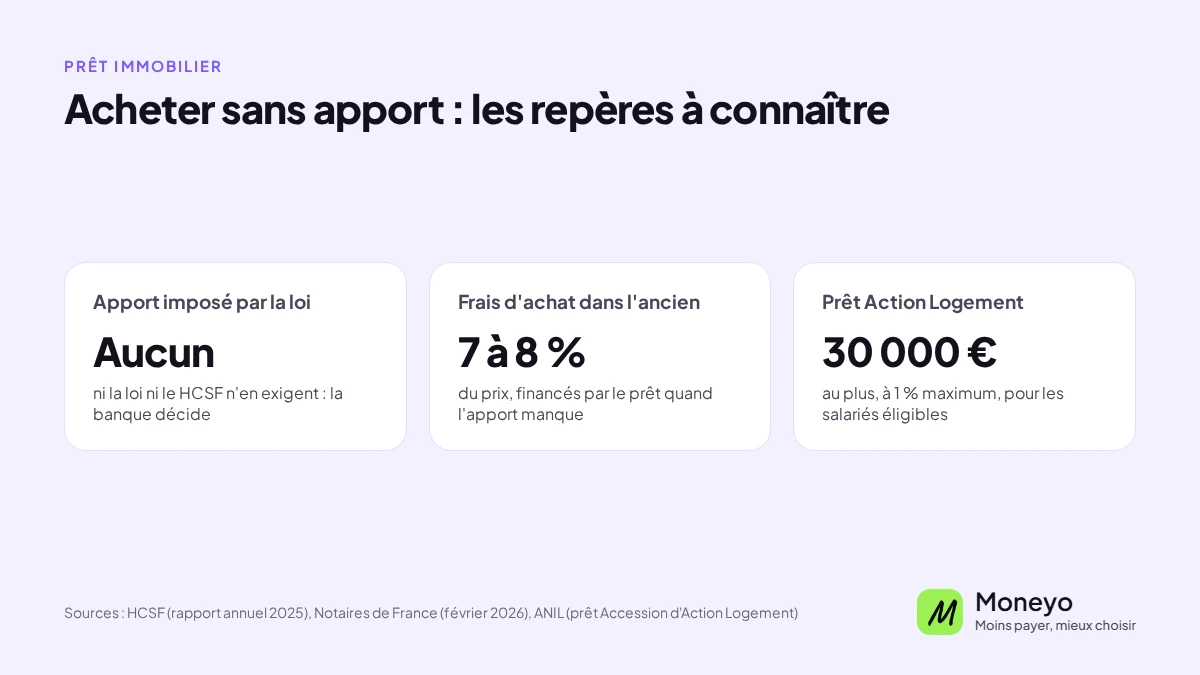
En bref. Ni la loi ni le Haut Conseil de stabilité financière ne fixent d’apport minimum. Les règles qui s’imposent aux banques portent sur le taux d’effort, 35 % des revenus nets au plus, assurance comprise, et sur la durée, 25 ans au plus.
Sans apport, la banque finance le prix et souvent les frais d’achat, qui représentent 7 à 8 % du prix dans l’ancien. Elle compense en regardant de près vos revenus, votre épargne et la tenue de vos comptes. Le prêt à taux zéro, le prêt Action Logement et les dons familiaux peuvent réduire le montant à emprunter.
Sources : HCSF (décision du 29 septembre 2021 modifiée, rapport annuel 2025), Notaires de France (février 2026), ministère de l’Économie (PTZ, avril 2025), ANIL (prêt Accession d’Action Logement, loi de finances pour 2025).
Au sommaire : pourquoi un apport · ce que regarde la banque · exemple chiffré · les aides · préparer la demande · questions fréquentes
Pourquoi les banques demandent un apport
L’apport sert d’abord à payer les frais d’achat. Dans l’ancien, ils représentent environ 7 à 8 % du prix, dont la plus grande partie part en droits de mutation. Dans le neuf, ils tombent à 2 ou 3 %. Sans apport, ces frais s’ajoutent au montant emprunté : on parle souvent de prêt à 110 %, parce que la banque prête plus que la valeur du bien.
Depuis le 1er avril 2025 et jusqu’au 31 mars 2028, les départements peuvent relever leur taux de droits de mutation de 4,5 % à 5 %. Pour les primo-accédants qui achètent leur résidence principale, le plafond reste à 4,5 %, et la loi permet aux départements de leur accorder un taux réduit.
La norme du HCSF ne dit rien de l’apport. Le Haut Conseil rappelle que l’octroi des crédits immobiliers en France repose sur la solvabilité de l’emprunteur plutôt que sur la valeur du bien. C’est donc votre capacité à rembourser qui compte, avec ou sans apport.
Ce que la banque regarde dans un dossier sans apport
Le taux d’effort reste la première limite : vos mensualités de crédit, assurance comprise, ne doivent pas dépasser 35 % de vos revenus nets, sur 25 ans au plus, ou 27 ans en cas de construction ou d’achat sur plan. Les banques peuvent s’écarter de ces règles pour 20 % de leurs nouveaux prêts : au moins 70 % de cette marge vont aux résidences principales et au moins 30 % aux primo-accédants. Fin 2025, 17,1 % des prêts accordés dérogeaient à au moins un critère.
Sans apport, le reste du dossier doit compenser. La banque regarde en particulier :
- Des revenus stables : CDI hors période d’essai, fonction publique ou activité installée depuis plusieurs années
- Une épargne régulière, même modeste, qui prouve que la future mensualité tient dans le budget à défaut de capital déjà constitué
- Des comptes bien tenus, sans découvert ni crédit à la consommation qui alourdit le taux d’effort
- Un reste à vivre suffisant une fois la mensualité payée, surtout pour une famille nombreuse
- Un projet de résidence principale, que les banques privilégient quand elles s’écartent des règles du HCSF
Exemple chiffré : 200 000 € dans l’ancien, avec ou sans apport
Prenons un logement ancien à 200 000 €, avec des frais de notaire estimés à 15 000 €. Le premier acheteur paie ces frais avec son épargne et emprunte 200 000 €. Le second n’a pas d’apport et emprunte 215 000 €, frais compris.
| Sur 25 ans | Frais payés par l’apport | Sans apport |
|---|---|---|
| Montant emprunté | 200 000 € | 215 000 € |
| Mensualité hors assurance | 980 € | 1 053 € |
| Intérêts sur la durée | 93 977 € | 101 025 € |
| Revenus nets pour rester à 35 % | 2 800 € | 3 010 € |
Financer les frais coûte ici 73 € de plus par mois et environ 7 050 € d’intérêts supplémentaires. Il faut surtout gagner environ 210 € de plus par mois pour rester sous le taux d’effort de 35 %, et l’assurance, non comprise dans ce calcul, s’ajoute à la mensualité.
Taux de 3,30 % sur 25 ans choisi pour l’exemple, mensualités constantes, hors assurance, garantie et frais de dossier. Frais de notaire pris au milieu de la fourchette de 7 à 8 % indiquée par les notaires.
Les aides qui réduisent le montant à emprunter
Le prêt à taux zéro. Il est réservé aux primo-accédants, c’est-à-dire aux ménages qui n’ont pas été propriétaires de leur résidence principale au cours des deux dernières années. Pour les offres émises entre le 1er avril 2025 et le 31 décembre 2027, il finance l’achat d’un logement neuf partout en France, et celui d’un logement ancien avec travaux dans les zones B2 et C. Son montant dépend de vos revenus, de la zone et de la taille du foyer. Il ne finance jamais tout l’achat : il s’ajoute à un prêt classique, accordé par une banque qui a signé une convention avec l’État.
Le prêt Action Logement. Les salariés d’une entreprise privée non agricole d’au moins 10 salariés peuvent emprunter jusqu’à 30 000 €, dans la limite de 40 % du coût de l’opération, à un taux de 1 % au plus, hors assurance. Il finance l’achat d’un logement neuf, d’un logement vendu par un organisme HLM ou une accession sociale, et il est attribué en priorité aux salariés sous plafonds de ressources.
Les dons familiaux. Jusqu’au 31 décembre 2026, un don familial peut atteindre 100 000 € par donateur sans droits de donation, dans la limite de 300 000 € par bénéficiaire, s’il sert à acheter un logement neuf destiné à la résidence principale ou à financer des travaux de rénovation énergétique. Les fonds doivent être utilisés dans les six mois, et le bénéficiaire doit conserver le logement cinq ans.
Certaines collectivités proposent aussi des prêts ou des aides à l’accession : l’ADIL de votre département les recense.
Préparer une demande sans apport
Commencez par chiffrer le projet complet : prix, frais de notaire, garantie et éventuels travaux. Le calculateur de taux d’endettement vérifie que la mensualité tient sous 35 %, et le simulateur de capacité d’emprunt indique le montant finançable sur la durée choisie.
Montrez ensuite que vous savez épargner, même sans capital : quelques mois de versements réguliers sur un livret pèsent dans la décision. Comparez plusieurs banques, car toutes n’abordent pas les dossiers sans apport de la même façon, et faites chiffrer la garantie, caution ou hypothèque, qui s’ajoute elle aussi au financement. Si vous êtes primo-accédant, vérifiez votre droit au PTZ avant de signer le compromis : il change le montant du prêt principal.
Questions fréquentes sur le prêt immobilier sans apport
Peut-on acheter sans apport en 2026 ?
Oui. Aucune règle n’impose d’apport, ni la loi ni le Haut Conseil de stabilité financière. La banque décide au cas par cas, en fonction de vos revenus, de votre épargne et du respect du taux d’effort de 35 %.
Qu’est-ce qu’un prêt à 110 % ?
Un prêt qui finance le prix du logement et les frais d’achat, notaire et garantie compris. Dans l’ancien, ces frais représentent environ 7 à 8 % du prix : le montant emprunté dépasse donc la valeur du bien.
Le PTZ peut-il remplacer l’apport ?
Pas au sens strict, puisqu’il s’agit d’un prêt. Il finance une partie de l’achat sans intérêts et réduit d’autant le prêt principal. Il est réservé aux primo-accédants sous plafonds de ressources et ne finance jamais la totalité de l’achat.
Combien coûte un prêt sans apport en plus ?
Tout dépend des frais financés, du taux et de la durée. Dans l’exemple de cette page, financer 15 000 € de frais sur 25 ans à 3,30 % ajoute 73 € par mois et environ 7 050 € d’intérêts, hors assurance.
Un don de mes parents compte-t-il comme apport ?
Oui, une somme donnée vous appartient et constitue un apport. Jusqu’au 31 décembre 2026, un don familial jusqu’à 100 000 € par donateur est exonéré de droits s’il sert à acheter un logement neuf destiné à la résidence principale ou à financer des travaux de rénovation énergétique. Dans les autres cas, les abattements habituels s’appliquent, comme le don familial de 31 865 € tous les quinze ans, sous conditions.
Les primo-accédants paient-ils moins de frais de notaire ?
Ils échappent à la hausse des droits de mutation prévue d’avril 2025 à mars 2028 : pour leur résidence principale, le plafond départemental reste à 4,5 % au lieu de 5 %. La loi permet aussi aux départements de leur accorder un taux réduit.
Attention ! Un crédit coûte de l’argent et doit être remboursé. Contenu informatif sans valeur contractuelle ; toute demande est soumise à l’étude et à l’acceptation d’un établissement prêteur.