
Assurance emprunteur sans questionnaire médical : les deux conditions à remplir
Depuis juin 2022, l’assureur de votre prêt immobilier ne peut plus vous poser de questions sur votre santé si la part assurée ne dépasse pas 200 000 € par personne et si le prêt se termine avant vos 60 ans. Voici comment vérifier votre dossier, seul ou à deux, ce que l’assureur regarde encore et ce qu’il faut comparer entre deux contrats d’assurance emprunteur.
Comparez les offres d’assurance emprunteur
Remplissez le formulaire : un ou plusieurs partenaires spécialisés peuvent vous recontacter pour vous proposer leurs devis. Gratuit et sans engagement.
En bref. La loi Lemoine interdit à l’assureur de demander des informations de santé ou un examen médical quand deux conditions sont réunies : la part assurée de vos crédits immobiliers ne dépasse pas 200 000 € par personne, et la dernière échéance tombe avant votre 60e anniversaire. Les deux se vérifient pour chaque emprunteur.
Fin 2024, 38,86 % des nouveaux contrats des bancassureurs étaient souscrits sans sélection médicale. Le prix, les exclusions et les garanties restent à comparer, avec ou sans questionnaire.
Sources : Code des assurances (articles L113-2-1 et L113-8), Code de la consommation (article L313-1), ministère de l’Économie (questionnaire de santé, 14 novembre 2025 ; convention AERAS, février 2026), CCSF (bilan de l’assurance emprunteur, 2023 ; avis adopté le 26 mai 2026), réponse ministérielle publiée au JO du Sénat le 17 septembre 2026.
Au sommaire : les deux conditions · emprunter à deux · cinq dossiers · ce que regarde l’assureur · le prix · au-delà des seuils · changer d’assurance · questions fréquentes
Les deux conditions de la loi Lemoine
Depuis le 1er juin 2022, l’article L113-2-1 du Code des assurances interdit à l’assureur de recueillir la moindre information sur votre état de santé, ou de vous demander un examen médical, si deux conditions sont remplies :
- la part assurée sur l’encours cumulé de vos crédits immobiliers ne dépasse pas 200 000 € par assuré
- la dernière échéance du prêt est prévue avant votre 60e anniversaire
Le texte vise les crédits immobiliers au sens de l’article L313-1 du Code de la consommation : achat ou construction d’un logement ou d’un local mixte, habitation et professionnel, travaux financés avec l’achat et terrain à bâtir. L’assureur vérifie le montant sur votre simple déclaration. Listez donc tous vos prêts immobiliers en cours au moment de la demande.
Les assureurs se sont engagés auprès du Comité consultatif du secteur financier (CCSF) à ne compter dans ce plafond que les crédits immobiliers : un crédit auto, un prêt personnel ou un prêt à usage uniquement professionnel n’y entrent pas. La règle s’applique depuis le 1er septembre 2026 et doit être généralisée au plus tard le 1er juin 2027.
À deux, chaque emprunteur est examiné à part
Le plafond de 200 000 € s’applique à chaque assuré, sur sa part assurée : le capital emprunté multiplié par sa quotité. Prenons un couple de 34 et 32 ans qui emprunte 360 000 € sur 25 ans. Le prêt se termine avant les 60 ans de chacun, seule la quotité fait la différence.
| Quotité de chacun | Part assurée de chacun | Questionnaire de santé |
|---|---|---|
| 50 % et 50 % | 180 000 € et 180 000 € | Aucun |
| 60 % et 40 % | 216 000 € et 144 000 € | Pour le premier seulement |
| 100 % et 100 % | 360 000 € et 360 000 € | Pour les deux |
Une quotité plus basse évite le questionnaire, mais elle réduit la couverture. À 50 % chacun, le décès de l’un ne rembourse que la moitié du capital restant dû, et l’autre continue de payer le reste. La banque fixe aussi la couverture minimale qu’elle exige : choisissez la quotité selon les revenus de chacun, pas seulement pour éviter les questions.
Questionnaire ou pas : cinq dossiers
L’âge à la signature, la durée du prêt et les crédits immobiliers déjà en cours suffisent pour savoir où vous en êtes. Voici cinq cas fictifs, assurés à 100 %.
| Dossier | Part assurée | Âge en fin de prêt | Questionnaire |
|---|---|---|---|
| 30 ans, 190 000 € sur 25 ans | 190 000 € | 55 ans | Non |
| 30 ans, 230 000 € sur 25 ans | 230 000 € | 55 ans | Oui |
| 42 ans, 150 000 € sur 20 ans | 150 000 € | 62 ans | Oui |
| 38 ans, nouveau prêt de 100 000 € sur 15 ans, 120 000 € encore dus sur un premier prêt immobilier | 220 000 € | 53 ans | Oui |
| 38 ans, 150 000 € sur 15 ans et un crédit auto de 20 000 € | 150 000 € | 53 ans | Non |
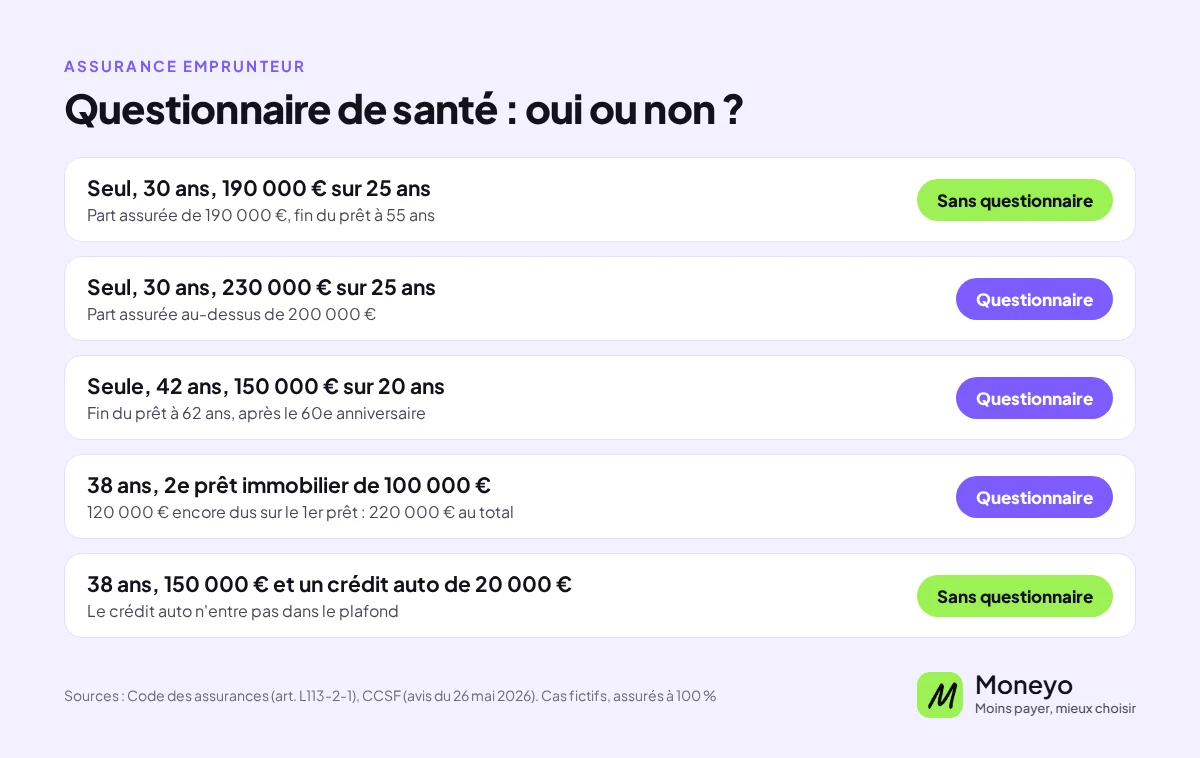
Cas fictifs, prêts immobiliers assurés à 100 %, âges arrondis à l’année. Dernier cas : le crédit auto est écarté du plafond selon l’engagement des assureurs auprès du CCSF, généralisé au plus tard le 1er juin 2027.
Ce que l’assureur regarde encore
Sans questionnaire, l’assureur ne peut vous interroger ni sur vos antécédents, ni sur vos traitements, ni vous demander d’examen. Il garde d’autres critères de prix. Dans son bilan de 2023, le CCSF compare ainsi les tarifs des fumeurs et des non-fumeurs, avec et sans sélection médicale : le statut fumeur peut encore jouer sur votre cotisation.
Lisez aussi les exclusions. Dans son avis adopté le 26 mai 2026, le CCSF a recensé 93 contrats qui excluent les états pathologiques antérieurs, c’est-à-dire les maladies déjà présentes avant la signature. Parmi eux, 24 l’appliquent aux emprunteurs assurés sans sélection médicale. Le CCSF les juge non conformes à l’objectif de la loi Lemoine, et le Gouvernement partage cette analyse. Aucun engagement des assureurs ne les supprime pour l’instant : vérifiez dans la notice qu’un problème de santé antérieur à la signature n’est pas exclu.
Un contrat sans questionnaire n’est pas forcément moins cher
Selon le bilan du CCSF, les assureurs alternatifs ont relevé d’environ 10 % en moyenne, à partir de l’été 2022, leurs tarifs pour les profils sans sélection médicale. Ceux des profils avec sélection médicale ont baissé d’environ 8 % sur la même période. Seule une comparaison de plusieurs devis sur votre dossier, à garanties équivalentes, dit ce que vous paierez.
Pour comparer deux offres, regardez :
- le coût total sur la durée du prêt et le TAEA
- la base de calcul de la cotisation, capital initial ou capital restant dû
- les garanties exigées par la banque : décès, perte totale et irréversible d’autonomie, incapacité et invalidité
- les exclusions, dont celles qui portent sur des maladies antérieures à la signature
- la quotité de chacun si vous empruntez à deux
Chaque garantie est expliquée dans notre guide des garanties indispensables.
Au-delà des seuils : questionnaire, droit à l’oubli et AERAS
Si l’une des deux conditions manque, l’assureur peut vous soumettre un questionnaire de santé, voire des examens. Répondez avec exactitude : une fausse déclaration intentionnelle peut entraîner la nullité du contrat (article L113-8 du Code des assurances), et donc aucune prise en charge le jour du sinistre.
Le droit à l’oubli vous dispense de déclarer un cancer ou une hépatite C dont le protocole thérapeutique s’est achevé depuis plus de cinq ans, sans rechute, si le contrat se termine avant vos 71 ans. Pour les autres problèmes de santé, la convention AERAS s’applique automatiquement quand le dossier ne passe pas aux conditions habituelles. Elle joue pleinement jusqu’à 420 000 € assurés et pour un contrat qui prend fin avant 71 ans. Après 50 ans, voyez aussi notre page assurance emprunteur senior.
Changer d’assurance sans questionnaire
Vous pouvez changer d’assurance de prêt immobilier à tout moment et sans frais, pour un contrat aux garanties au moins équivalentes à celles exigées par la banque. Les deux conditions s’appliquent alors au nouveau contrat : si votre prêt se termine après vos 60 ans, le nouvel assureur peut vous demander un questionnaire. Entre janvier 2022 et mai 2023, 31 % des changements d’assurance se sont faits sans sélection médicale, selon le CCSF.
La loi parle de la part assurée sur l’encours de vos crédits, c’est-à-dire le capital qui reste à rembourser. Si votre prêt dépassait 200 000 € à la signature mais qu’il en reste moins aujourd’hui, demandez au nouvel assureur quel montant il retient avant de remplir un questionnaire. Notre guide sur la loi Lemoine détaille les démarches.
Questions fréquentes sur l’assurance emprunteur sans questionnaire médical
Qui peut s’assurer sans questionnaire médical ?
Tout emprunteur d’un crédit immobilier dont la part assurée ne dépasse pas 200 000 € et dont le prêt se termine avant son 60e anniversaire. Les deux conditions sont cumulatives et se vérifient pour chaque assuré.
Les 200 000 € s’entendent-ils par prêt ou par personne ?
Par personne, sur l’encours cumulé de ses crédits immobiliers. Avec un prêt de 120 000 € encore dus et un nouveau prêt de 100 000 €, assurés à 100 %, la part assurée atteint 220 000 € et l’assureur peut demander un questionnaire.
Un couple peut-il emprunter 400 000 € sans questionnaire ?
Oui, si chacun est assuré à 50 % : la part assurée est alors de 200 000 € par personne. Celui dont le prêt se termine après ses 60 ans reste soumis au questionnaire. Avec 100 % sur chaque tête, chacun est assuré pour 400 000 € et doit y répondre.
Mon crédit auto compte-t-il dans le plafond ?
Non, selon l’engagement pris par les assureurs auprès du CCSF : seuls les crédits immobiliers sont retenus, depuis le 1er septembre 2026 et au plus tard le 1er juin 2027 pour tous les contrats. Les prêts personnels et les prêts à usage uniquement professionnel sont aussi écartés.
Dois-je déclarer un ancien cancer ?
Non, si le protocole thérapeutique est terminé depuis plus de cinq ans sans rechute et que le contrat se termine avant vos 71 ans : c’est le droit à l’oubli. Sous les seuils de la loi Lemoine, aucune question de santé ne peut de toute façon vous être posée.
Peut-on changer d’assurance de prêt sans questionnaire ?
Oui, si le nouveau contrat respecte les deux conditions : part assurée de 200 000 € au plus et fin du prêt avant vos 60 ans. Le changement est possible à tout moment, sans frais, pour des garanties au moins équivalentes.
Informations pédagogiques sans valeur contractuelle. Les conditions d’acceptation, les garanties, les exclusions et les tarifs varient selon les contrats et les assureurs.