
Prêt immobilier primo-accédant : les aides de votre premier achat
Acheter votre première résidence principale ouvre droit à des aides que les autres acheteurs n’ont pas. La plus connue est le PTZ, mais d’autres s’y ajoutent, jusque sur les frais de notaire. Voici comment elles fonctionnent et ce qu’elles changent sur un vrai budget, avant de demander votre prêt immobilier.
Financez votre projet immobilier
Décrivez votre projet en quelques clics. Gratuit et sans engagement.
En bref. Vous êtes primo-accédant si vous n’avez pas été propriétaire de votre résidence principale depuis deux ans. Le PTZ finance alors de 10 à 50 % de l’achat sans intérêts, selon vos revenus et le logement, dans le neuf partout en France et dans l’ancien avec travaux en zones B2 et C.
Les salariés du privé peuvent y ajouter le prêt accession d’Action Logement, jusqu’à 30 000 € à 1 %. Dans l’ancien, vous échappez à la hausse des droits de mutation votée par la plupart des départements jusqu’en mars 2028.
Sources : ANIL (PTZ, offres émises depuis le 1er avril 2025 ; bail réel solidaire ; aides locales, Bordeaux Métropole à jour au 25 mars 2026), Service-public.fr (prêt d’accession sociale, vérifié le 2 octobre 2026), Action Logement (prêt accession), HCSF (questions-réponses du 29 janvier 2024), Notaires de France (frais d’acquisition, novembre 2025), Chambre des notaires de Paris (mai 2025).
Au sommaire : qui est primo-accédant · le PTZ · les autres aides · les frais de notaire · exemple chiffré · ce que regarde la banque · questions fréquentes
Qui est primo-accédant ?
Pour le PTZ comme pour les règles du HCSF, vous êtes primo-accédant si vous n’avez pas été propriétaire de votre résidence principale au cours des deux années qui précèdent l’offre de prêt. Posséder un logement mis en location ou une résidence secondaire ne vous empêche donc pas de l’être.
Pour le PTZ, la condition vaut pour chaque emprunteur, pas pour les autres occupants du logement. Elle ne s’applique pas si l’un des occupants est titulaire d’une carte d’invalidité ou perçoit l’AAH, ni après une catastrophe qui a rendu le logement définitivement inhabitable.
Chaque aide garde toutefois sa propre règle. Action Logement demande par exemple de ne pas avoir été propriétaire de sa résidence principale depuis dix ans.
Le PTZ : combien, pour quel logement
Le prêt à taux zéro finance une partie de l’achat sans intérêts ni frais de dossier, en complément d’un autre prêt. Depuis le 1er avril 2025, il est ouvert à tous les logements neufs, appartements comme maisons, partout en France. Dans l’ancien, il faut acheter en zone B2 ou C, faire des travaux d’au moins 25 % du coût total de l’opération et atteindre au moins la classe D du DPE, avant ou après travaux.
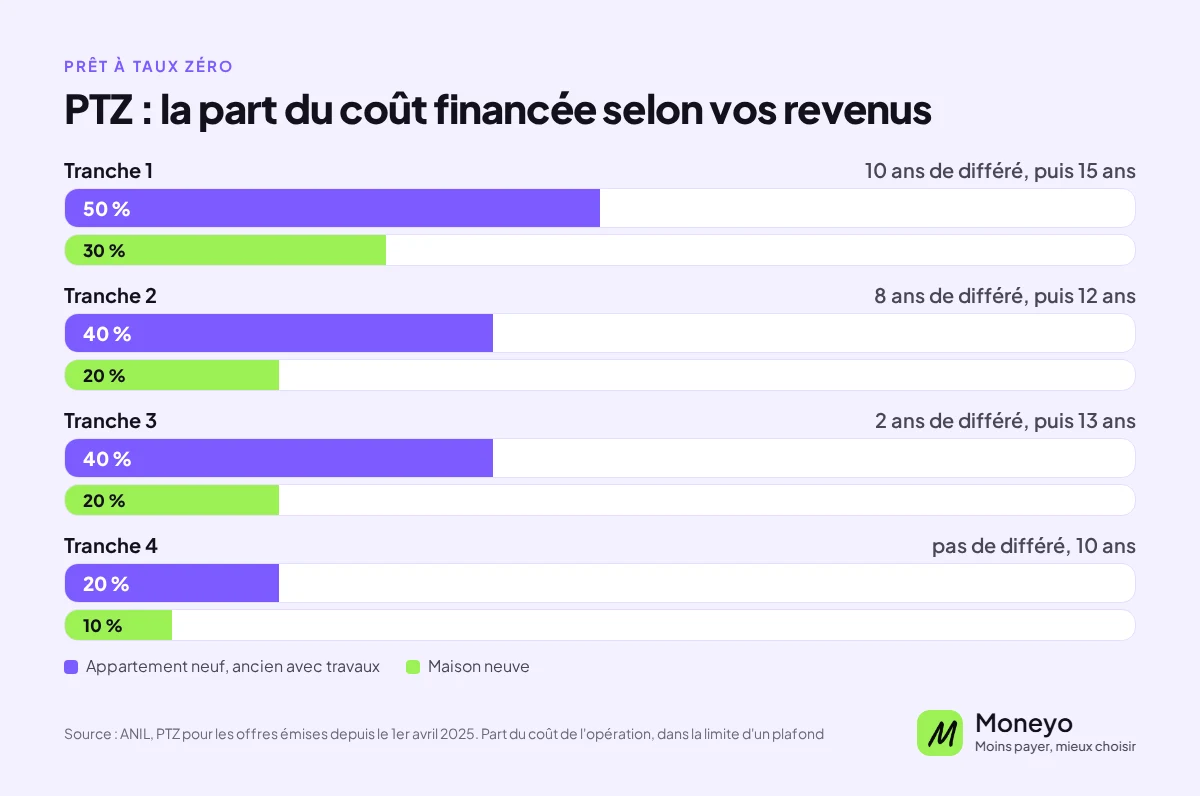
La part financée dépend de votre tranche de revenus et du type de logement. Pour trouver votre tranche, divisez le revenu fiscal de référence du foyer, celui d’il y a deux ans, par 1 pour une personne, 1,5 pour deux, 1,8 pour trois, 2,1 pour quatre ou 2,4 pour cinq.
| Tranche | Appartement neuf, ancien avec travaux | Maison neuve | Remboursement |
|---|---|---|---|
| 1 | 50 % | 30 % | rien pendant 10 ans, puis 15 ans |
| 2 | 40 % | 20 % | rien pendant 8 ans, puis 12 ans |
| 3 | 40 % | 20 % | rien pendant 2 ans, puis 13 ans |
| 4 | 20 % | 10 % | 10 ans, sans différé |
En zone B1, par exemple, le revenu obtenu après division doit rester sous 21 500 € pour la tranche 1, 26 000 € pour la tranche 2, 30 000 € pour la tranche 3 et 34 500 € pour la tranche 4. La part s’applique au coût de l’opération, dans la limite d’un plafond qui dépend de la zone et de la taille du foyer : 202 500 € pour deux personnes en zone B1, 225 000 € en zone A. Le PTZ ne peut pas non plus dépasser le montant de vos autres prêts, sauf quand il finance 50 % du coût : il peut alors les dépasser d’un quart au plus.
Le logement doit rester votre résidence principale pendant six ans. Une mutation à au moins 50 km, un divorce ou un chômage de plus d’un an permettent de le louer pendant cette période, sous conditions.
Les autres aides du premier achat
Salarié d’une entreprise privée non agricole d’au moins 10 salariés, vous pouvez demander le prêt accession d’Action Logement : jusqu’à 30 000 € à 1 % hors assurance, sur 25 ans au plus, sous plafonds de ressources. Il finance un achat dans le neuf, une construction ou un logement HLM ancien, sans frais de dossier ni garantie. Le dossier complet doit arriver au moins 30 jours ouvrés avant la signature chez le notaire.
Le prêt d’accession sociale vise les ménages modestes, avec les mêmes plafonds de ressources que le PTZ. Son taux est plafonné, ses frais de dossier aussi, et sa garantie est exonérée de taxe de publicité foncière. Il peut s’ajouter au PTZ, mais pas à un prêt immobilier classique.
Avec le bail réel solidaire, vous achetez le logement mais pas le terrain, qui reste à un organisme de foncier solidaire contre une redevance modérée. Le prix se situe en général 30 à 50 % sous celui du marché, en échange d’un plafond de ressources et d’une revente encadrée.
Certaines collectivités ajoutent leur propre coup de pouce. Bordeaux Métropole accorde ainsi un prêt à 0 % de 10 000 € pour une personne, 15 000 € pour deux ou trois et 20 000 € à partir de quatre, pour un premier achat dans le neuf. L’ANIL recense ces aides locales commune par commune.
Frais de notaire : la hausse que vous évitez
Dans l’ancien, les droits de mutation sont passés de 5,81 % à 6,32 % du prix dans la plupart des départements, pour les ventes signées entre le 1er avril 2025 et le 31 mars 2028. Les primo-accédants qui achètent leur résidence principale restent à 5,81 %. Sur un achat à 250 000 €, l’écart est de 1 275 €.
Ici, être primo-accédant veut dire ne pas avoir été propriétaire de sa résidence principale dans les deux ans qui précèdent la signature de l’acte. En indivision, l’exonération ne joue que sur la part de celui qui remplit la condition. Pour un couple marié sous le régime de la communauté, les premières analyses des notaires considèrent que les deux époux doivent l’être. Dans le neuf, les frais restent plus bas, autour de 2 à 3 % du prix.
Exemple : un couple achète un appartement neuf à 220 000 €
Un couple sans enfant achète un appartement neuf à 220 000 € en zone B1. Son revenu fiscal de référence d’il y a deux ans est de 42 000 €, ses revenus nets d’aujourd’hui de 3 900 € par mois. Divisé par 1,5, ce revenu donne 28 000 € : le couple est en tranche 3. Le PTZ couvre 40 % du coût, retenu dans la limite de 202 500 €, soit 81 000 €. La banque prête les 139 000 € restants sur 25 ans, et l’apport du couple paie les frais de notaire.
| Période | Prêt bancaire | PTZ | Total par mois |
|---|---|---|---|
| Années 1 et 2 | 681 € | 0 € | 681 € |
| Années 3 à 15 | 681 € | 519 € | 1 200 € |
| Années 16 à 25 | 681 € | 0 € | 681 € |
Au plus fort, les deux prêts coûtent 1 200 € par mois hors assurance, soit 31 % des revenus du couple. Sans PTZ, emprunter les 220 000 € à la banque coûterait 1 078 € par mois et 103 375 € d’intérêts, contre 65 314 € avec le PTZ, soit 38 061 € d’économie. La banque peut aussi proposer de lisser les deux prêts pour garder la même mensualité sur toute la durée.
Taux de 3,30 % sur 25 ans pour le prêt bancaire, choisi pour l’exemple, hors assurance, garantie et frais de dossier. PTZ en tranche 3 : 2 ans de différé puis 13 ans de remboursement. Règles du PTZ pour les offres émises depuis le 1er avril 2025, montants arrondis à l’euro.
Ce que regarde la banque pour un premier achat
Les règles du HCSF s’appliquent : vos crédits ne doivent pas dépasser 35 % de vos revenus nets, assurance comprise, et le prêt s’amortit sur 25 ans au plus. Les banques peuvent sortir de ces règles pour 20 % de leurs nouveaux crédits chaque trimestre, et 30 % de cette marge est réservée aux primo-accédants qui achètent leur résidence principale. Un dossier un peu au-dessus de 35 % n’est donc pas toujours refusé.
L’apport reste regardé de près, car il couvre souvent les frais de notaire et de garantie. Si vous n’en avez pas, notre page sur le prêt immobilier sans apport détaille les solutions. Votre épargne, la tenue de vos comptes et votre reste à vivre comptent aussi : le simulateur de capacité d’emprunt donne un premier ordre de grandeur.
Questions fréquentes sur le prêt immobilier primo-accédant
Qui est considéré comme primo-accédant ?
Une personne qui n’a pas été propriétaire de sa résidence principale au cours des deux années précédant l’offre de prêt. Pour le PTZ, la règle vaut pour chaque emprunteur. Certaines aides ont leur propre règle, comme Action Logement, qui compte dix ans.
Peut-on être primo-accédant avec un investissement locatif ?
Oui. Seule compte la propriété de votre résidence principale : un logement que vous louez ou une résidence secondaire ne vous fait pas perdre ce statut.
Le PTZ est-il possible dans l’ancien ?
Oui, en zone B2 ou C, si les travaux représentent au moins 25 % du coût total de l’opération et si le logement atteint au moins la classe D du DPE, avant ou après travaux. Dans le neuf, il est possible partout en France.
Le PTZ et le prêt Action Logement se cumulent-ils ?
Oui. Le PTZ doit compléter au moins un autre prêt, et le prêt accession d’Action Logement vient lui aussi en complément du prêt principal. Le prêt d’accession sociale peut s’ajouter aux deux.
Les frais de notaire sont-ils moins chers pour un primo-accédant ?
Dans l’ancien, oui, dans les départements qui ont relevé leurs droits de mutation : le primo-accédant qui achète sa résidence principale reste à 5,81 % au lieu de 6,32 %, pour les ventes signées jusqu’au 31 mars 2028.
Quel apport prévoir pour un premier achat ?
Ni la loi ni le HCSF n’imposent d’apport minimum. En pratique, la banque apprécie qu’il couvre au moins les frais de notaire et de garantie, et un dossier sans apport doit convaincre sur le reste : revenus, épargne et tenue des comptes.
Attention ! Un crédit coûte de l’argent et doit être remboursé. Contenu informatif sans valeur contractuelle ; toute demande est soumise à l’étude et à l’acceptation d’un établissement prêteur.