
Prévoyance auto-entrepreneur : protéger vos revenus en micro-entreprise
En micro-entreprise, l’Assurance maladie verse des indemnités en cas d’arrêt de travail, mais elles sont calculées sur votre chiffre d’affaires après abattement et restent souvent faibles. Une prévoyance TNS complète ces montants pour l’arrêt de travail, l’invalidité et le décès. Voici ce que vous touchez sans contrat et ce qu’il faut comparer avant de souscrire.
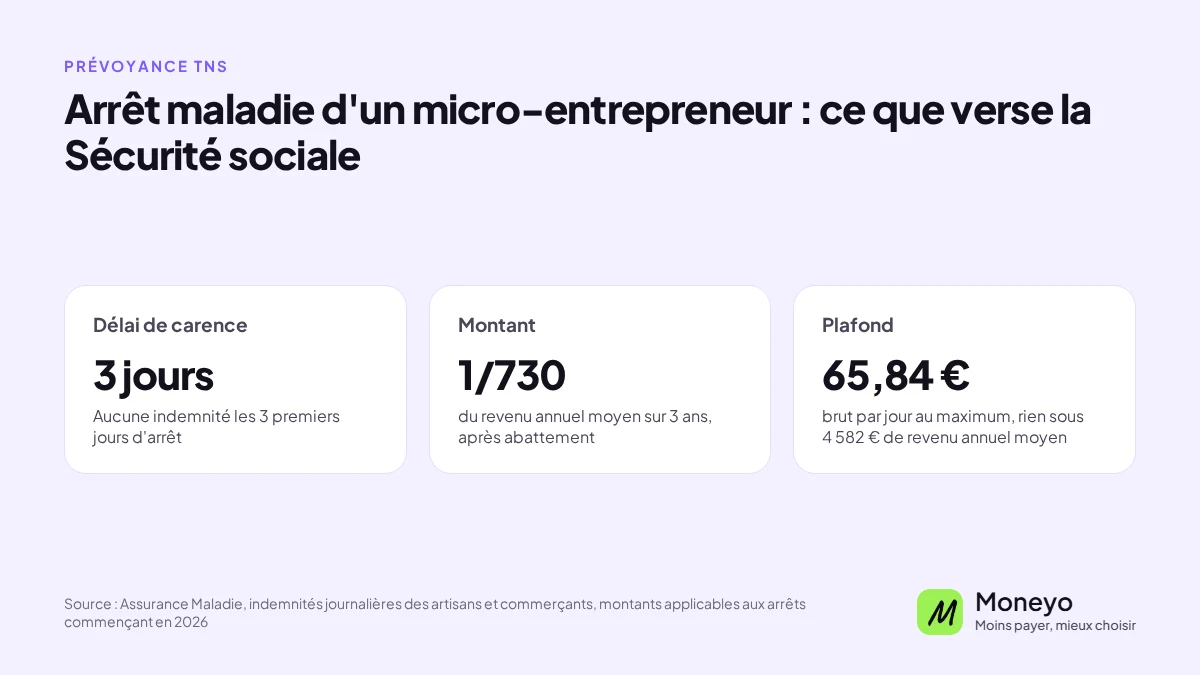
En bref. Un micro-entrepreneur artisan ou commerçant touche des indemnités journalières après un an d’affiliation et 3 jours de carence. Elles valent 1/730 de son revenu annuel moyen des trois dernières années, ce revenu étant le chiffre d’affaires après abattement. Sous 4 582 € de revenu moyen, il ne touche rien en 2026.
Aucune déduction Madelin n’est possible au régime micro : la cotisation de prévoyance se paie sans avantage fiscal. Le choix se fait donc sur la franchise, le montant garanti et la façon dont l’assureur calcule l’indemnité.
Sources : ameli.fr (indemnités journalières de l’artisan et du commerçant, montants 2026), arrêté du 22 décembre 2025 (plafond de la Sécurité sociale 2026), Code général des impôts, articles 50-0, 102 ter et 154 bis.
Au sommaire : ce que verse l’Assurance maladie · exemple chiffré · invalidité et décès · pas de Madelin · garanties à comparer · questions fréquentes
Ce que verse l’Assurance maladie à un micro-entrepreneur
Un artisan ou un commerçant en micro-entreprise a droit à des indemnités journalières après un an d’affiliation comme travailleur indépendant. Elles sont versées à partir du 4e jour d’arrêt, pendant 360 jours au plus sur trois ans, sauf affection de longue durée.
Le calcul part du revenu d’activité annuel moyen des trois années civiles qui précèdent l’arrêt. En micro-entreprise, ce revenu correspond au chiffre d’affaires diminué de l’abattement forfaitaire : 71 % pour la vente de marchandises, 50 % pour les prestations de services artisanales ou commerciales. L’indemnité journalière vaut 1/730 de ce revenu, dans la limite de 65,84 € par jour en 2026.
Le seuil compte autant que la formule. Si votre revenu moyen reste sous 4 582 €, soit 10 % de la moyenne des plafonds de la Sécurité sociale des trois années retenues, l’indemnité est nulle.
| Activité en micro-entreprise | Abattement | Chiffre d’affaires annuel moyen minimum en 2026 |
|---|---|---|
| Vente de marchandises | 71 % | 15 800 € au moins |
| Prestations de services artisanales ou commerciales | 50 % | 9 164 € au moins |
Calcul : 4 582 € divisés par la part du chiffre d’affaires qui reste après abattement. Les professions libérales relèvent de règles en partie différentes selon leur caisse : vérifiez votre situation auprès d’elle.
Exemple chiffré : un mois d’arrêt pour un artisan
Prenons un électricien en micro-entreprise qui facture 30 000 € par an depuis trois ans. Après l’abattement de 50 %, son revenu retenu est de 15 000 €. Son indemnité journalière est de 15 000 € divisés par 730, soit 20,55 €.
Pour un arrêt de 30 jours, les 3 premiers jours ne sont pas indemnisés. Il touche 27 fois 20,55 €, soit environ 555 € pour le mois, alors qu’il facture en moyenne 2 500 € par mois. Ses charges fixes, comme le loyer de son local ou le financement de son véhicule, continuent pendant ce temps.
Calcul simplifié selon les règles 2026 de l’Assurance maladie, chiffre d’affaires identique sur trois ans, indemnités brutes avant prélèvements sociaux.
Invalidité et décès : les montants de base
En cas d’invalidité reconnue, l’Assurance maladie verse une pension calculée sur le revenu annuel moyen de vos dix meilleures années : 30 % pour une incapacité partielle au métier, 50 % pour une invalidité totale et définitive, dans la limite de 2 002,50 € par mois en 2026. En micro-entreprise, ce revenu est celui retenu après abattement, ce qui réduit la base de calcul.
En cas de décès d’un artisan ou d’un commerçant en activité, ses proches reçoivent un capital de 9 612 € en 2026, soit 20 % du plafond annuel de la Sécurité sociale. Ce droit suppose d’avoir cotisé sur un revenu moyen au moins égal à 10 % de la moyenne des plafonds des trois années précédentes.
Source : règlement du régime d’assurance invalidité-décès des travailleurs indépendants, approuvé par arrêté du 1er avril 2026.
Pourquoi la déduction Madelin ne s’applique pas
La loi Madelin permet aux indépendants imposés sur leur bénéfice réel de déduire leurs cotisations de prévoyance. Au régime micro, l’impôt est calculé sur le chiffre d’affaires après un abattement forfaitaire censé couvrir toutes les charges : aucune cotisation ne peut être déduite en plus.
Rien ne vous empêche de souscrire un contrat éligible Madelin, mais il ne vous fera rien gagner sur le plan fiscal tant que vous restez au régime micro. Si vous passez un jour au réel, la déduction redevient possible dans les plafonds prévus par la loi.
Les garanties à comparer en micro-entreprise
Deux contrats au même prix peuvent verser des montants très différents le jour où vous vous arrêtez. Regardez de près ces réglages :
- La franchise : le nombre de jours d’arrêt que le contrat n’indemnise pas. Plus elle est courte, plus la cotisation augmente
- Le montant de l’indemnité journalière : partez de ce dont vous avez besoin chaque jour pour couvrir vos charges et vivre, en déduisant ce que verse l’Assurance maladie
- Le mode de calcul : un contrat forfaitaire verse le montant prévu, un contrat indemnitaire compense la perte de revenu prouvée. Demandez sur quel revenu l’assureur se basera, chiffre d’affaires ou revenu après abattement
- L’invalidité : vérifiez si votre taux sera apprécié selon votre métier ou selon un barème général, et à partir de quel taux une rente est versée
- Le capital décès : son montant et les bénéficiaires désignés, en plus du capital versé par le régime de base
- Les exclusions et le délai d’attente : certains contrats limitent la prise en charge du mal de dos ou des troubles psychiques, ou ne couvrent pas la maladie pendant les premiers mois
Le tarif dépend surtout de votre âge, de votre métier, de la franchise et des montants choisis. Pour juger un prix, comparez plusieurs devis à garanties identiques. Le formulaire de cette page transmet votre demande à un ou plusieurs partenaires spécialisés, qui vous recontactent avec leurs propositions.
Questions fréquentes sur la prévoyance auto-entrepreneur
Ai-je droit aux indemnités journalières dès la création de ma micro-entreprise ?
Non. Il faut un an d’affiliation comme travailleur indépendant. Si vous étiez salarié juste avant, vous pouvez, sous conditions, être indemnisé au titre de cette ancienne activité, une possibilité ouverte depuis le 1er janvier 2022.
Que se passe-t-il si mon revenu moyen est inférieur à 4 582 € ?
L’Assurance maladie ne verse aucune indemnité journalière. Seul un contrat de prévoyance, ou des droits issus d’une activité salariée récente, peuvent alors compenser l’arrêt. Avant de signer, vérifiez le montant que l’assureur accepte de garantir : certains contrats le plafonnent selon les revenus déclarés.
Combien touche un auto-entrepreneur en arrêt maladie ?
1/730 de son revenu annuel moyen des trois dernières années, ce revenu étant le chiffre d’affaires après abattement. Avec 30 000 € de chiffre d’affaires annuel en prestations de services, cela donne 20,55 € par jour, versés à partir du 4e jour d’arrêt. Le maximum est de 65,84 € par jour en 2026.
À partir de quand la prévoyance verse-t-elle des indemnités ?
Après la franchise prévue au contrat, comptée à partir du premier jour d’arrêt. Certains contrats ajoutent un délai d’attente après la souscription, pendant lequel la maladie n’est pas couverte. Ces deux délais figurent dans les conditions générales.
Puis-je déduire ma prévoyance de mes impôts en micro-entreprise ?
Non. L’abattement forfaitaire du régime micro tient déjà compte de toutes les charges, et la déduction Madelin est réservée aux indépendants imposés au réel. Un passage au régime réel rouvre cette possibilité.
Une prévoyance rembourse-t-elle aussi les frais de santé ?
Non. La prévoyance compense une perte de revenu ou verse un capital. Les remboursements de soins relèvent de la complémentaire santé, qui se souscrit à part.
Informations pédagogiques sans valeur contractuelle. Montants 2026 de l’Assurance maladie ; garanties, franchises et tarifs variables selon les contrats.