
Mutuelle auto-entrepreneur : bien se couvrir sans déduction Madelin
En micro-entreprise, vous êtes remboursé par l’Assurance Maladie comme un salarié, mais personne ne vous propose de complémentaire santé. Vous la choisissez et la payez seul, et contrairement aux autres indépendants, vous ne pouvez pas la déduire de vos revenus. La mutuelle auto-entrepreneur se choisit donc d’abord sur le rapport entre garanties et prix, en fonction de votre activité et de votre budget.
Comparez les mutuelles pour auto-entrepreneur
Comparez gratuitement les complémentaires santé adaptées aux micro-entrepreneurs, seuls ou en famille.
En bref. La complémentaire santé n’est pas obligatoire pour un auto-entrepreneur, sauf s’il est aussi salarié : la mutuelle de son employeur s’impose alors, sauf dispense. Elle reste fortement conseillée, car sans elle le ticket modérateur et les dépassements d’honoraires restent à votre charge.
Le régime micro ne permet pas de déduire les cotisations, puisque l’impôt est calculé sur le chiffre d’affaires après un abattement forfaitaire. La mutuelle santé coûte donc son prix réel, ce qui rend la comparaison encore plus importante.
Sources : Code général des impôts, article 154 bis (déduction Madelin, réservée aux bénéfices réels) et articles 50-0 et 102 ter (régimes micro).
Au sommaire : obligation · pas de Madelin · payer moins · garanties selon l’activité · bien choisir · questions fréquentes
Une mutuelle est-elle obligatoire en micro-entreprise ?
Non. Les micro-entrepreneurs sont des travailleurs indépendants, rattachés à l’Assurance Maladie pour leurs remboursements de soins, et aucune règle ne les oblige à souscrire une complémentaire santé.
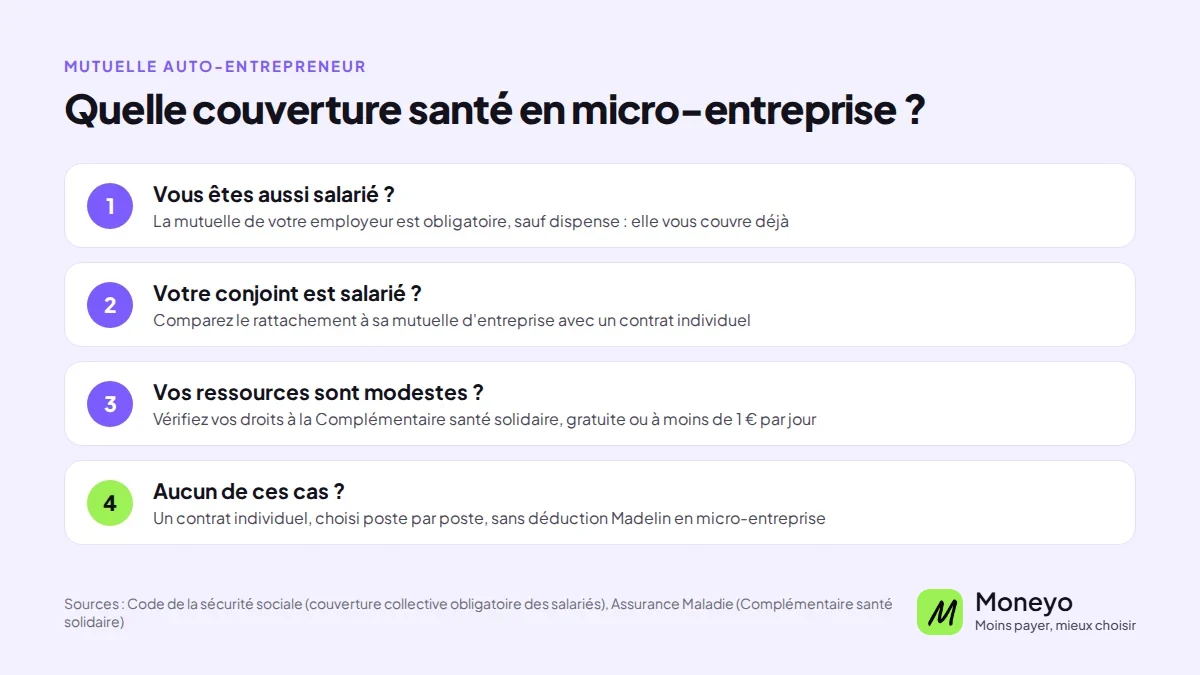
La situation change si vous cumulez votre micro-entreprise avec un emploi salarié. Votre employeur doit vous faire adhérer à la mutuelle collective de l’entreprise, qui vous couvre alors pour tous vos soins, quelle que soit l’activité. Dans ce cas, une seconde mutuelle n’est en général pas utile.
| Votre situation | Ce qui s’applique |
|---|---|
| Micro-entrepreneur à titre principal | Aucune obligation, mutuelle individuelle conseillée |
| Salarié avec une micro-entreprise à côté | Mutuelle d’entreprise obligatoire, sauf cas de dispense |
| Conjoint salarié avec une mutuelle d’entreprise | Rattachement possible comme ayant droit, selon le contrat de son employeur |
| Faibles revenus | Complémentaire santé solidaire possible, gratuite ou à moins de 1 € par jour selon les ressources du foyer |
Pourquoi la déduction Madelin ne vous concerne pas
La loi Madelin permet aux indépendants imposés au réel de déduire leurs cotisations de mutuelle et de prévoyance de leur bénéfice. En micro-entreprise, il n’y a pas de bénéfice réel : l’administration applique un abattement forfaitaire sur le chiffre d’affaires, censé couvrir toutes les charges. La mutuelle ne peut donc pas être déduite, même si le contrat est présenté comme éligible Madelin.
Pour mesurer l’écart, prenons une mutuelle à 80 € par mois. Un micro-entrepreneur la paie 80 €. Un indépendant au réel, imposé dans une tranche à 30 %, réduit son impôt d’environ 24 € par mois en la déduisant, et la paie donc autour de 56 € en coût net.
Calcul simplifié, montant de cotisation choisi pour l’exemple, hors prélèvements sociaux. Le passage au régime réel a d’autres conséquences fiscales et comptables : il se décide avec un expert-comptable, pas pour la seule mutuelle.
Les pistes pour payer moins
Le rattachement au conjoint. Si votre conjoint est salarié, sa mutuelle d’entreprise peut souvent couvrir sa famille, parfois avec une participation de l’employeur. Comparez le coût de cette extension avec celui d’un contrat individuel à garanties proches.
La Complémentaire santé solidaire. Elle est attribuée selon les ressources du foyer, sur les douze derniers mois. En début d’activité, ou si l’activité ralentit, il est utile de vérifier si vous y avez droit.
Un contrat modulable. Une formule centrée sur l’hospitalisation et les soins courants coûte moins cher qu’une formule haut de gamme, et suffit souvent au démarrage. Vous pourrez monter en gamme quand l’activité se stabilisera.
Le bon niveau sur chaque poste. Payer pour 300 % de remboursement en optique si vous ne portez pas de lunettes n’a pas de sens. Les contrats qui permettent de régler chaque poste séparément évitent de financer des garanties inutiles.
Les garanties selon votre activité
| Profil | Postes à privilégier |
|---|---|
| Activité de bureau, freelance du numérique | Hospitalisation, consultations de spécialistes, optique si vous travaillez beaucoup sur écran |
| Activité physique : bâtiment, livraison, services à domicile | Hospitalisation renforcée, kinésithérapie, ostéopathie, et une prévoyance pour les arrêts de travail |
| Micro-entrepreneur avec enfants | Dentaire et orthodontie, optique, pédiatrie |
| Création d’activité, budget serré | Hospitalisation et soins courants, en attendant de monter en gamme |
La mutuelle ne couvre que les frais de santé. Un micro-entrepreneur en arrêt maladie perçoit des indemnités journalières souvent très faibles, voire aucune si son revenu est trop bas. C’est un risque à part, qui se couvre avec un contrat de prévoyance.
Bien choisir sa mutuelle d’auto-entrepreneur
- Vérifiez d’abord si vous pouvez être couvert par une mutuelle d’entreprise, la vôtre ou celle de votre conjoint
- Listez vos dépenses de santé prévisibles pour l’année : lunettes, dentiste, suivi des enfants
- Fixez un budget mensuel réaliste au regard de votre chiffre d’affaires
- Comparez plusieurs devis à garanties identiques, et regardez les délais de carence
- Privilégiez un contrat que vous pourrez faire évoluer, à la hausse comme à la baisse
Questions fréquentes sur la mutuelle auto-entrepreneur
Quelle différence entre une mutuelle auto-entrepreneur et une mutuelle TNS ?
Les contrats sont souvent les mêmes. La différence est fiscale : un indépendant au réel peut déduire ses cotisations en Madelin, un micro-entrepreneur ne le peut pas. Le choix des garanties suit donc la même logique, mais le coût net n’est pas le même.
Ma mutuelle peut-elle être payée par ma micro-entreprise ?
Vous pouvez la régler depuis le compte de votre activité, mais cela ne change rien fiscalement : en micro-entreprise, aucune charge n’est déduite, la mutuelle reste une dépense personnelle.
Y a-t-il un questionnaire de santé ?
Non pour un contrat responsable. Le tarif dépend de l’âge, du lieu de résidence, du nombre de personnes couvertes et du niveau de garanties.
Que se passe-t-il si je deviens salarié ?
Vous rejoindrez en principe la mutuelle de votre employeur. Votre contrat individuel peut alors être résilié, et si vous l’avez depuis moins d’un an, l’adhésion à une mutuelle obligatoire permet en général de le résilier sans attendre.
Peut-on changer de mutuelle en cours d’année ?
Oui, après un an de contrat, à tout moment, avec un mois de préavis. Le guide pour résilier sa mutuelle détaille la démarche. Utile si vos revenus baissent ou si vos besoins changent.
Le conjoint et les enfants peuvent-ils être couverts ?
Oui, la plupart des contrats proposent une formule famille. Comparez-la avec le rattachement à la mutuelle d’entreprise d’un conjoint salarié, parfois plus avantageux.
Informations pédagogiques sans valeur contractuelle. Les garanties, tarifs et délais de carence varient selon les contrats.