
Mutuelle TNS : une complémentaire santé pensée pour les indépendants
Un salarié a sa mutuelle d’entreprise, payée au moins pour moitié par son employeur. Un indépendant choisit, souscrit et paie seul sa complémentaire santé. En contrepartie, il garde la main sur ses garanties et peut déduire ses cotisations de son bénéfice grâce à la loi Madelin.
Comparez les mutuelles santé TNS
Comparez gratuitement les complémentaires santé pour indépendants et professions libérales, éligibles au dispositif Madelin selon votre statut.
En bref. Depuis la fin du RSI, un artisan, un commerçant ou une profession libérale est remboursé par l’Assurance Maladie sur les mêmes bases qu’un salarié. Comme toute mutuelle santé, la mutuelle TNS prend en charge le reste : ticket modérateur, dépassements d’honoraires, dentaire, optique, hospitalisation.
Ce qui change, c’est le financement et la fiscalité. Vous payez 100 % de la cotisation, mais si vous êtes imposé en BIC ou en BNC, un contrat Madelin responsable est déductible de votre bénéfice, dans un plafond commun avec la prévoyance.
Au sommaire : TNS ou salarié · garanties à regarder · loi Madelin · exemple chiffré · selon votre activité · critères de comparaison · bien choisir · questions fréquentes
Mutuelle d’indépendant ou mutuelle de salarié : ce qui change
Les remboursements de la Sécurité sociale sont les mêmes. La différence se joue sur la complémentaire.
| Salarié | Travailleur non salarié | |
|---|---|---|
| Type de contrat | Contrat collectif choisi par l’employeur, adhésion obligatoire | Contrat individuel choisi librement |
| Qui paie | L’employeur au moins 50 %, le salarié le reste | L’indépendant, en totalité |
| Fiscalité | Part salariale non déductible | Cotisations déductibles du bénéfice en contrat Madelin (BIC, BNC) |
| Garanties | Imposées par le contrat collectif | Choisies poste par poste |
| Après la fin d’activité | Portabilité jusqu’à 12 mois si droits au chômage | Pas de portabilité, le contrat individuel continue si vous le gardez |
Pour la famille, un contrat TNS peut couvrir le conjoint et les enfants. Si votre conjoint est salarié, comparez avec la possibilité de vous rattacher à sa mutuelle d’entreprise comme ayant droit : c’est parfois moins cher, mais vous perdez la déduction Madelin.
Les garanties à regarder en priorité
Une mutuelle se lit poste par poste, en pourcentage de la base de remboursement de la Sécurité sociale (BR). Un remboursement à 100 % de la BR ne couvre que le ticket modérateur, sans aucun dépassement.
| Poste | Ce qu’il faut vérifier | Pourquoi c’est important pour un indépendant |
|---|---|---|
| Hospitalisation | Dépassements d’honoraires (150 %, 200 %, 300 % de la BR), chambre particulière | Une opération chez un chirurgien en secteur 2 peut laisser plusieurs centaines d’euros à charge |
| Consultations spécialistes | Prise en charge des dépassements, différence entre médecins OPTAM et non OPTAM | Les rendez-vous rapides se trouvent souvent en secteur 2 |
| Dentaire | Couronnes et prothèses hors 100 % Santé, implants, orthodontie adulte | Le panier 100 % Santé est sans reste à charge, les autres soins non |
| Optique | Forfait lunettes hors 100 % Santé, lentilles | Le renouvellement est limité à une paire tous les deux ans pour un adulte, sauf évolution de la vue |
| Médecines douces | Forfait annuel ostéopathe, kiné hors prescription | Utile pour les métiers physiques, souvent plafonné à quelques séances |
| Délais de carence | Durée avant que certains postes ne jouent | Une mutuelle souscrite en urgence avant des soins dentaires peut ne rien rembourser pendant plusieurs mois |
La loi Madelin : déduire sa mutuelle de son bénéfice
Les cotisations d’une mutuelle Madelin sont déductibles du bénéfice imposable si vous êtes imposé dans la catégorie des BIC ou des BNC, ou si vous êtes gérant majoritaire de SARL. Trois conditions s’ajoutent :
- le contrat doit être responsable, ce qui est le cas de la plupart des mutuelles du marché
- vous devez être à jour de vos cotisations sociales obligatoires
- la déduction reste dans le plafond Madelin santé et prévoyance
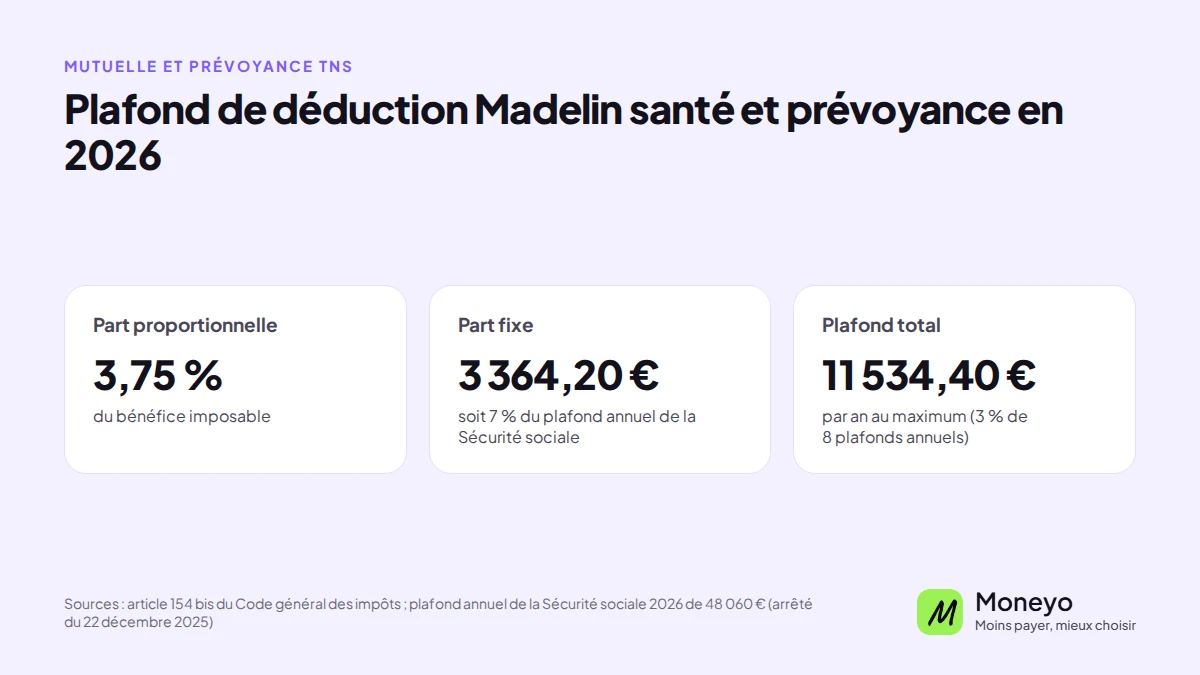
En 2026, ce plafond commun vaut 3,75 % du bénéfice imposable plus 3 364,20 € (7 % du plafond de la Sécurité sociale), dans la limite de 11 534,40 € par an. Si vous avez aussi une prévoyance TNS, les deux cotisations partagent cette même enveloppe.
Les micro-entrepreneurs peuvent souscrire une mutuelle TNS comme tout le monde, mais sans déduction : leur revenu imposable est calculé par un abattement forfaitaire sur le chiffre d’affaires.
Exemple chiffré : ce que coûte vraiment une mutuelle déduite
Prenons une graphiste en BNC, avec un bénéfice de 45 000 € et une tranche marginale d’imposition à 30 %. Elle paie une mutuelle de 110 € par mois, soit 1 320 € par an, montant pris pour l’exemple.
- Son plafond Madelin santé et prévoyance : 3,75 % × 45 000 € + 3 364,20 € = 5 051,70 €. Sa cotisation entre largement dedans
- En déduisant 1 320 € de son bénéfice, elle réduit son impôt sur le revenu d’environ 1 320 × 30 % = 396 € par an
- Le coût réel de sa mutuelle passe donc d’environ 110 € à 77 € par mois, sur le seul plan de l’impôt sur le revenu
Calcul simplifié, hors prélèvements sociaux et sans tenir compte des autres déductions. Votre expert-comptable peut confirmer le montant exact pour votre situation.
Les besoins selon votre activité
Artisan, métier du bâtiment. Le corps travaille : hospitalisation solide, kiné et ostéopathe, et une vraie prévoyance à côté de la mutuelle, car un arrêt coûte plus cher que les soins.
Commerçant. Peu de temps pour se soigner, des rendez-vous souvent pris en urgence chez des spécialistes en secteur 2 : les dépassements d’honoraires comptent davantage que les forfaits bien-être.
Profession libérale. Revenus souvent plus élevés, donc un plafond Madelin plus large et une économie d’impôt plus forte à cotisation égale. C’est le profil pour qui un bon niveau de garanties coûte le moins cher en net.
Indépendant avec famille. Les postes optique, orthodontie et dentaire pèsent pour les enfants. Comparez le contrat famille avec deux contrats séparés, ou avec le rattachement des enfants à la mutuelle d’un conjoint salarié.
Micro-entrepreneur qui démarre. Pas de déduction possible : une formule centrée sur l’hospitalisation et les soins courants suffit souvent en attendant que l’activité se développe.
Comparer les mutuelles TNS : les critères qui font la différence
Deux contrats au même prix peuvent rembourser très différemment. Pour comparer des devis de mutuelle TNS, regardez d’abord ces points, dans cet ordre.
| Critère | Ce qu’il faut vérifier |
|---|---|
| Éligibilité Madelin | Contrat responsable et attestation annuelle fournie, sans quoi la cotisation n’est pas déductible |
| Hospitalisation | Prise en charge des dépassements d’honoraires, au maximum 200 % de la base pour un médecin non OPTAM dans un contrat responsable, et chambre particulière |
| Modularité | Possibilité de régler chaque poste séparément, pour ne pas payer un niveau élevé là où vous n’en avez pas besoin |
| Évolution du tarif | Hausse liée à l’âge et révision annuelle, à demander par écrit avant de signer |
| Délais de carence | Durée avant que le dentaire, l’optique ou l’hospitalisation programmée soient remboursés |
| Services | Tiers payant, réseau de soins partenaire, téléconsultation, délai de remboursement |
Bien choisir sa mutuelle TNS en quatre étapes
- Listez vos dépenses de santé de l’année passée et celles que vous prévoyez : lunettes, dentiste, suivi d’un enfant, intervention programmée
- Choisissez le niveau de remboursement poste par poste, en partant de l’hospitalisation, puis le dentaire et l’optique selon vos besoins
- Vérifiez que le contrat est responsable et éligible Madelin, et demandez l’attestation annuelle de cotisations pour votre comptabilité
- Comparez plusieurs devis à garanties identiques plutôt que des prix affichés, qui ne parlent pas des mêmes niveaux
Questions fréquentes sur la mutuelle TNS
La mutuelle est-elle obligatoire pour un indépendant ?
Non. Contrairement aux salariés du privé, un travailleur non salarié n’a aucune obligation d’avoir une complémentaire santé. Il reste couvert par l’Assurance Maladie, mais sans complémentaire, il paie lui-même le ticket modérateur et les dépassements.
Peut-on déduire une mutuelle famille ?
Oui. Un contrat Madelin qui couvre le conjoint et les enfants est déductible dans son ensemble, dans la limite du plafond Madelin. L’assureur fournit chaque année une attestation du montant déductible.
Que devient la mutuelle TNS en cas d’arrêt de l’activité ?
Le contrat individuel n’est pas lié à l’activité : vous pouvez le garder. En revanche, sans bénéfice imposable en BIC ou BNC, la déduction Madelin ne s’applique plus. Si vous devenez salarié, vous rejoindrez en principe la mutuelle de votre employeur et pourrez résilier l’ancien contrat.
Un gérant de SAS peut-il prendre une mutuelle TNS ?
Non. Un président de SAS ou de SASU rémunéré est assimilé salarié : il ne relève pas du cadre Madelin. Il peut souscrire une mutuelle individuelle classique ou mettre en place un contrat collectif dans sa société.
Y a-t-il un questionnaire de santé pour une mutuelle TNS ?
Non pour un contrat responsable : la cotisation dépend de l’âge, du lieu de résidence et du niveau de garanties, pas de votre état de santé. Des délais de carence peuvent en revanche s’appliquer sur certains postes.
Peut-on changer de mutuelle TNS en cours d’année ?
Oui. Après un an de contrat, une mutuelle individuelle se résilie à tout moment, avec un préavis d’un mois. Le nouvel assureur peut souvent se charger de la démarche.
Quelle est la meilleure mutuelle TNS ?
Celle qui rembourse bien les postes que vous utilisez, au prix le plus bas après déduction Madelin. Un artisan du bâtiment n’a pas les mêmes besoins qu’une consultante : comparez plusieurs devis sur les critères ci-dessus plutôt que sur un classement général.
Une mutuelle TNS haut de gamme vaut-elle le coût ?
Elle se justifie si vous consultez souvent des spécialistes en secteur 2 ou si vous avez des frais dentaires ou optiques importants. Avec la déduction Madelin, le surcoût réel est réduit à hauteur de votre taux marginal d’imposition, ce qui la rend plus accessible aux professions libérales aux revenus élevés.
Informations pédagogiques sans valeur contractuelle. L’avantage fiscal Madelin dépend de votre situation et de plafonds réglementaires. Les garanties varient selon les contrats.