
Prêt immobilier fonctionnaire : ce que votre statut change pour emprunter
Titulaire, stagiaire ou contractuel, votre statut pèse dans la réponse de la banque. Il ouvre aussi quelques aides propres aux agents publics et demande d’anticiper une éventuelle mutation. Voici ce qu’il faut savoir avant de demander votre prêt immobilier.
Financez votre projet immobilier
Décrivez votre projet en quelques clics. Gratuit et sans engagement.
En bref. Un fonctionnaire emprunte avec les mêmes règles que tout le monde : des mensualités limitées à 35 % de ses revenus nets, assurance comprise, sur 25 ans au plus. La sécurité de l’emploi fait la différence. Un titulaire présente l’un des profils les plus rassurants pour une banque, un stagiaire est souvent traité de la même façon et un contractuel doit montrer la régularité de son parcours.
Le PTZ est ouvert aux agents publics comme aux autres primo-accédants, et l’État a passé des conventions avec des organismes d’accession sociale. Certaines administrations prêtent aussi à leurs agents. Le prêt accession d’Action Logement reste en revanche réservé aux salariés du privé.
Sources : portail logement des agents de la fonction publique, HCSF (décision D-HCSF-2021-7 modifiée), Action Logement (conditions du prêt accession), ANIL (PTZ, offres émises depuis le 1er avril 2025), Service-public.fr (PTZ, page vérifiée le 15 septembre 2026), Banque de France (Stat Info du 6 octobre 2026), Crédit Agricole (prêt immobilier fonctionnaire, septembre 2026).
Au sommaire : votre statut · taux et garantie · les aides · combien emprunter · mutation et logement de fonction · l’assurance · le dossier · questions fréquentes
Titulaire, stagiaire, contractuel : ce que regarde la banque
Avant de prêter sur 20 ou 25 ans, la banque veut savoir si vos revenus resteront réguliers pendant toute la durée du prêt. La sécurité de l’emploi joue alors pour vous, que vous travailliez pour l’État, une collectivité ou un hôpital.
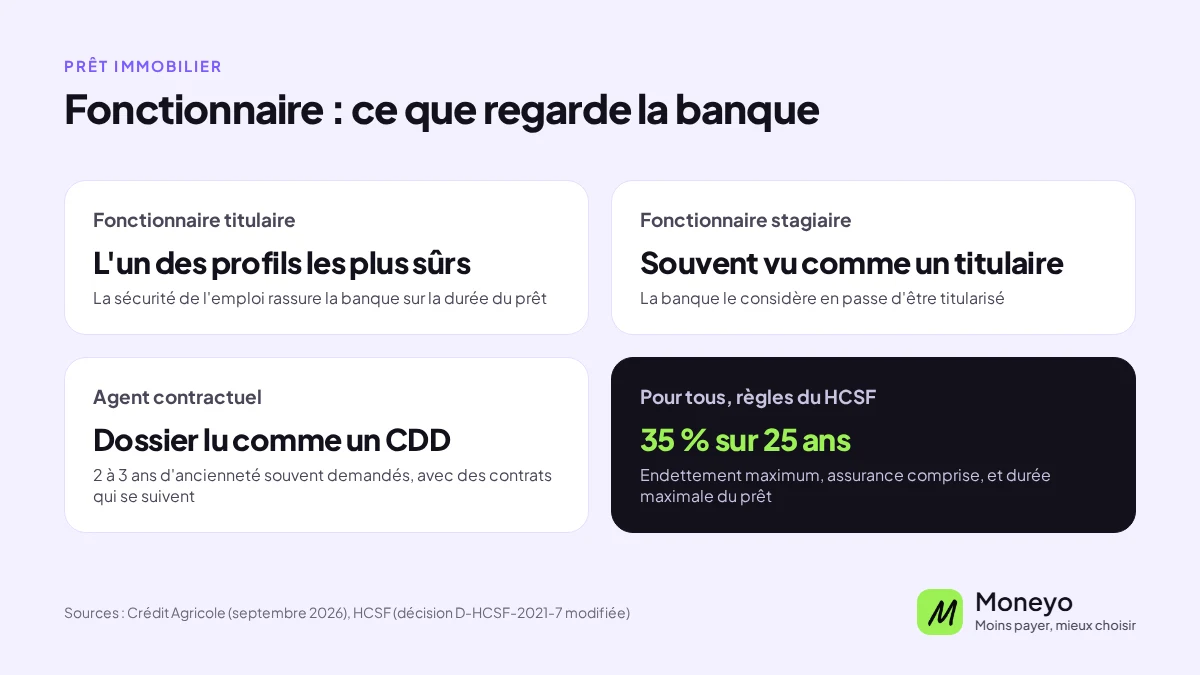
Titulaire, vous faites partie des emprunteurs que les banques jugent les plus sûrs. C’est un bon point de départ pour discuter du taux et de la durée.
Stagiaire, vous n’êtes pas encore titularisé, mais la banque considère en général que vous êtes en passe de l’être. Votre dossier est alors souvent étudié comme celui d’un titulaire.
Contractuel, votre demande est lue comme celle d’un salarié du privé en CDD. La banque regarde votre ancienneté dans la fonction publique, souvent deux à trois ans au moins, la continuité de vos contrats et leurs chances de renouvellement.
Dans tous les cas, les règles du Haut Conseil de stabilité financière s’appliquent : vos mensualités de crédit, assurance comprise, ne doivent pas dépasser 35 % de vos revenus nets, et la durée est limitée à 25 ans, avec deux ans de plus possibles pour une construction ou un achat sur plan. Le calculateur de taux d’endettement fait le calcul avec vos chiffres.
Taux et garantie : où votre statut compte
Aucun taux n’est réservé aux fonctionnaires. Chaque banque fixe le sien selon le montant, la durée, l’apport et votre profil. En août 2026, le taux moyen des nouveaux crédits à l’habitat s’élevait à 3,32 % hors renégociations, d’après la Banque de France. Votre stabilité professionnelle est un argument pour négocier, sans garantie de résultat.
Les banques et organismes tournés vers la fonction publique ne sont pas forcément les moins chers. Une banque classique peut faire une meilleure offre sur un bon dossier. Comparez les propositions sur le TAEG, qui additionne intérêts, assurance, garantie et frais.
La garantie est l’autre poste où votre statut peut vous faire gagner de l’argent. Plusieurs mutuelles de la fonction publique cautionnent le prêt de leurs adhérents, à la place d’une hypothèque. Cette caution coûte peu, parfois rien, et vous évite des frais de mainlevée si vous revendez avant la fin du crédit. Demandez à votre mutuelle si elle le propose et à quelles conditions.
Les aides à l’achat pour les agents publics
Le prêt à taux zéro n’est pas réservé aux fonctionnaires, mais vous y avez droit aux mêmes conditions que les autres ménages : ne pas avoir été propriétaire de votre résidence principale au cours des deux dernières années, respecter un plafond de ressources et acheter votre future résidence principale. Il complète un autre prêt, sans intérêts ni frais de dossier. Notre page sur le prêt immobilier sans apport explique comment il réduit le prêt principal.
L’État a aussi passé des conventions avec des organismes d’accession sociale pour faciliter l’accès des agents à leurs logements : Bienveo, les Coop’HLM et CDC Habitat. Le bail réel solidaire permet de son côté à des ménages modestes d’acheter un logement neuf à prix abordable en zone tendue. Le portail logement des agents de la fonction publique recense ces offres.
Certaines administrations prêtent enfin à leurs agents, à taux zéro ou bonifié, en complément du prêt bancaire. Les conditions changent d’un ministère ou d’un employeur à l’autre : le service d’action sociale de votre administration vous dira ce qui existe pour vous.
Le prêt accession d’Action Logement, l’ancien 1 % patronal, est réservé aux salariés des entreprises privées non agricoles d’au moins 10 salariés. Un agent public n’y a pas droit à titre personnel. Si votre conjoint travaille dans une telle entreprise, c’est lui qui peut le demander pour le ménage.
Combien emprunter avec un salaire de fonctionnaire
Votre capacité d’emprunt dépend des revenus nets du foyer, des crédits en cours et de la durée. Le tableau applique la limite de 35 %, assurance comprise, sur 25 ans, pour un foyer sans autre crédit.
| Revenus nets du foyer par mois | Mensualité maximale | Capital empruntable sur 25 ans |
|---|---|---|
| 2 000 € | 700 € | 135 900 € |
| 2 500 € | 875 € | 169 900 € |
| 3 000 € | 1 050 € | 203 900 € |
| 4 000 € | 1 400 € | 271 900 € |
| 5 000 € | 1 750 € | 339 800 € |
Sur 20 ans, la même mensualité de 1 050 € finance environ 176 500 €. Vous empruntez moins, mais vous payez 64 840 € d’intérêts au lieu de 95 809 €. La banque regarde aussi votre reste à vivre : avec une famille nombreuse, elle peut demander une mensualité plus basse. Pour un calcul avec vos chiffres, utilisez le simulateur de capacité d’emprunt.
Taux de 3,30 % sur 25 ou 20 ans et assurance de 0,30 % par an du capital emprunté, choisis pour l’exemple. Mensualité, assurance comprise, égale à 35 % des revenus nets, sans autre crédit en cours, hors garantie et frais de dossier. Capital arrondi à la centaine d’euros.
Mutation ou logement de fonction : les cas à anticiper
Un logement acheté avec un PTZ doit être votre résidence principale pendant six ans, à compter du premier versement des fonds. Si une mutation vous éloigne d’au moins 50 km, ou d’au moins 1 h 30 de trajet aller, vous pouvez le louer pendant cette période sans perdre le prêt. La location doit être vide, à un locataire qui en fait sa résidence principale, avec des plafonds de loyer et de ressources du locataire.
Si vous revendez pour acheter près de votre nouveau poste, vous pouvez demander le transfert de votre PTZ sur le logement suivant. Et pour acheter avant d’avoir vendu, il existe le prêt relais.
Logé par nécessité absolue de service, vous êtes tenu par votre statut d’habiter ailleurs que dans le logement acheté. La règle du PTZ prévoit cette exception à l’obligation d’occupation. Le logement ne peut pas pour autant servir de résidence secondaire ni être loué en meublé ou en saisonnier. Autre possibilité, acheter dès maintenant le logement de votre retraite : vous avez alors six ans pour en faire votre résidence principale et devez le louer d’ici là.
L’assurance emprunteur selon votre métier
L’assurance couvre le prêt en cas de décès, d’invalidité ou d’arrêt de travail. Son tarif dépend de votre âge, de votre santé et de votre métier. Policier ou sapeur-pompier, regardez de près comment le contrat traite les risques liés à votre activité, en particulier les exclusions et les surprimes.
Vous n’êtes pas obligé de prendre le contrat de la banque. La loi Lemoine permet de changer d’assurance à tout moment, sans frais, si le nouveau contrat offre des garanties au moins équivalentes. Vous pouvez comparer les offres sur notre page assurance emprunteur.
Préparer votre demande
La banque vous demandera une pièce d’identité, vos trois derniers bulletins de salaire, vos deux derniers avis d’imposition, vos relevés de compte et le compromis de vente. Ajoutez un document qui prouve votre statut, comme votre arrêté de nomination ou une attestation de votre employeur.
Vos relevés sont lus ligne par ligne : évitez tout découvert et tout rejet de prélèvement dans les mois qui précèdent la demande. Une épargne mise de côté chaque mois, même modeste, montre que votre budget tient.
Questions fréquentes sur le prêt immobilier fonctionnaire
Est-il plus facile d’emprunter quand on est fonctionnaire ?
En général, oui, grâce à la sécurité de l’emploi : un titulaire figure parmi les profils les plus rassurants pour une banque. Les règles restent les mêmes pour tous, avec 35 % d’endettement au plus, assurance comprise, et 25 ans maximum.
Un fonctionnaire stagiaire peut-il obtenir un prêt immobilier ?
Oui. La banque considère en général qu’un stagiaire est en passe d’être titularisé et étudie souvent son dossier comme celui d’un titulaire.
Un agent contractuel peut-il emprunter ?
Oui, mais son dossier est lu comme celui d’un salarié du privé en CDD. Il doit souvent justifier de deux à trois ans d’activité dans la fonction publique et de contrats qui se suivent.
Existe-t-il un prêt à taux zéro pour les fonctionnaires ?
Le PTZ de l’État est ouvert à tous les primo-accédants sous conditions de ressources, fonctionnaires compris. Certaines administrations proposent en plus leur propre prêt, à taux zéro ou bonifié : renseignez-vous auprès de votre service d’action sociale.
Un fonctionnaire a-t-il droit au prêt Action Logement ?
Pas à titre personnel. Le prêt accession d’Action Logement est réservé aux salariés des entreprises privées non agricoles d’au moins 10 salariés. Si votre conjoint en fait partie, il peut le demander pour le ménage.
Quel taux pour un prêt immobilier de fonctionnaire ?
Aucun taux n’est fixé pour les fonctionnaires, chaque banque décide. En août 2026, le taux moyen des nouveaux crédits à l’habitat était de 3,32 % hors renégociations, selon la Banque de France. Comparez les offres sur le TAEG, qui inclut l’assurance et les frais.
Attention ! Un crédit coûte de l’argent et doit être remboursé. Contenu informatif sans valeur contractuelle ; toute demande est soumise à l’étude et à l’acceptation d’un établissement prêteur.