
Renégociation de prêt immobilier : quand elle vaut le coup et comment la mener
Renégocier son prêt immobilier, c’est obtenir un taux plus bas sur le capital qu’il reste à rembourser, auprès de sa banque ou d’un autre établissement qui rachète le prêt. L’opération est encadrée par le Code de la consommation et peut se répéter. Si vous remboursez aussi des crédits à la consommation, le rachat de crédits permet de tout réunir en un seul prêt.
Faire étudier le rachat de votre prêt
Décrivez votre prêt immobilier et vos éventuels autres crédits : un partenaire spécialisé étudie votre dossier et vous rappelle. Gratuit et sans engagement.
En bref. Votre banque peut accepter de baisser le taux : elle modifie alors le contrat par un avenant, que vous avez 10 jours pour examiner. Une autre banque peut aussi racheter le prêt en vous accordant un nouveau crédit. Il faut alors compter, en général, avec les indemnités de remboursement anticipé de l’ancien prêt, plafonnées à six mois d’intérêts et à 3 % du capital restant dû.
Le ministère de l’Économie conseille de viser un écart d’au moins 0,7 point, voire 1 point, et de renégocier tant que la durée restante dépasse la durée écoulée. En août 2026, les nouveaux crédits à l’habitat étaient accordés à 3,32 % en moyenne, et les renégociations pesaient 12,5 % des crédits à l’habitat du mois, selon la Banque de France.
Sources : Code de la consommation (articles L313-34, L313-39, L313-47, L313-48 et R313-25), ministère de l’Économie (renégocier ou faire racheter un crédit immobilier, 12 février 2026), Banque de France (crédits aux particuliers, août 2026, publié le 6 octobre 2026, et décembre 2023).
Au sommaire : renégociation ou rachat · quand est-ce rentable · exemple chiffré · les frais · les étapes · questions fréquentes
Renégocier avec sa banque ou faire racheter son prêt
La renégociation se fait avec la banque qui vous a prêté. C’est la voie la plus simple, car vous n’avez pas à monter un dossier ailleurs. Selon le ministère de l’Économie, elle évite aussi certains frais prévus en cas de rachat, comme les indemnités de remboursement anticipé. Des frais de dossier restent à prévoir.
Le rachat par une autre banque permet de faire jouer la concurrence. Le nouvel établissement rédige le contrat, débloque les fonds et rembourse votre ancienne banque. Dans les deux cas, la baisse de taux peut servir à réduire la mensualité ou à raccourcir la durée du prêt.
| Renégociation avec votre banque | Rachat par une autre banque | |
|---|---|---|
| Contrat | Avenant au prêt existant | Nouveau prêt, qui rembourse l’ancien |
| Délai de réflexion | 10 jours à partir de la réception de l’avenant | 10 jours à partir de la réception de l’offre, valable au moins 30 jours |
| Indemnités de remboursement anticipé | Évitées selon le ministère de l’Économie | Dues si le contrat les prévoit, dans la limite du plafond légal |
| Autres frais | Frais de dossier | Frais de dossier, de garantie et d’assurance, mainlevée de l’ancienne hypothèque s’il y en a une |
Articles L313-39 (avenant) et L313-34 (offre de prêt) du Code de la consommation, fiche du ministère de l’Économie du 12 février 2026.
Quand une renégociation est-elle rentable ?
Le ministère de l’Économie donne quatre repères :
- la durée restant à courir dépasse la durée déjà écoulée : l’opération est surtout intéressante dans les premières années
- le capital restant dû est assez élevé
- l’écart entre votre taux et le nouveau taux atteint au moins 0,7 point, voire 1 point
- les frais de l’opération restent raisonnables
Pour trancher, comparez le coût total de votre prêt sur la durée restante avec le coût total de l’opération : capital, intérêts, assurance, frais de dossier et de garantie, plus, en cas de rachat, les indemnités et les frais liés à la garantie de l’ancien prêt.
Les prêts les plus concernés sont ceux signés quand les taux étaient hauts. En décembre 2023, les nouveaux crédits à l’habitat étaient accordés à 4,04 % en moyenne hors renégociations, contre 3,32 % en août 2026 (Banque de France). Pour un prêt signé à ce niveau, l’écart avec les taux du moment tourne autour du seuil de 0,7 point.
Exemple : un prêt de 250 000 € signé fin 2023
Prenons un prêt de 250 000 € sur 25 ans, à taux fixe de 4,04 %, le taux moyen de décembre 2023, remboursé depuis janvier 2024. Fin octobre 2026, après 34 mensualités de 1 325,12 €, il reste 232 615,83 € à rembourser sur 266 mois, soit 119 866 € d’intérêts à venir. Supposons que la banque accepte de passer à 3,30 %, un taux pris pour l’exemple.
| Option | Mensualité | Dernière échéance | Intérêts restant à payer |
|---|---|---|---|
| Garder le prêt à 4,04 % | 1 325,12 € | décembre 2048 | 119 866 € |
| Renégocier à 3,30 %, même durée | 1 234,14 € | décembre 2048 | 95 666 € |
| Renégocier à 3,30 %, même mensualité | 1 325,12 € | novembre 2046 | 85 472 € |
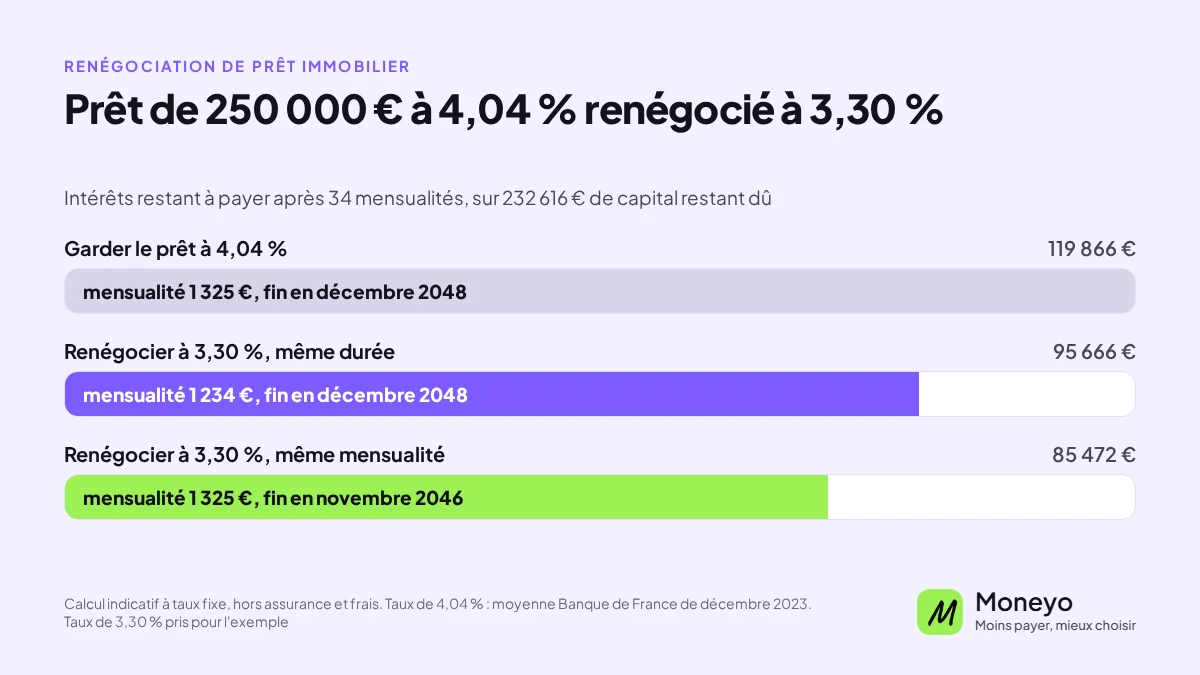
Avant frais, la renégociation économise environ 24 200 € d’intérêts en gardant la même durée, et 34 394 € en gardant la même mensualité, avec 25 mois de remboursement en moins. Si une autre banque rachète le prêt, les indemnités de remboursement anticipé peuvent atteindre 4 699 € ici : six mois d’intérêts à 4,04 % sur le capital remboursé, sous le plafond de 3 % du capital restant dû (6 978 €). Les frais de dossier, de garantie et d’assurance du nouveau prêt s’y ajoutent.
Calcul indicatif à taux fixe et mensualités constantes, hors assurance emprunteur et frais. Première échéance en janvier 2024, nouveau taux appliqué à partir de novembre 2026. Le taux qui vous sera proposé dépend de votre dossier.
Les frais à prévoir
Si votre contrat prévoit des indemnités de remboursement anticipé, elles ne peuvent pas dépasser six mois d’intérêts sur le capital remboursé, au taux moyen du prêt, ni 3 % du capital restant dû avant le remboursement (article R313-25 du Code de la consommation). Votre offre de prêt peut prévoir moins, ou rien. Aucune indemnité n’est due quand le remboursement fait suite à la vente du logement après un changement de lieu de travail de l’emprunteur ou de son conjoint, à leur décès ou à la cessation forcée de leur activité, pour les contrats signés depuis la loi du 25 juin 1999 (article L313-48).
Votre banque doit vous fournir gratuitement, à votre demande, le chiffrage d’un remboursement anticipé (article L313-47). En cas de rachat, la nouvelle banque demande en général une garantie, hypothèque ou caution. Si l’ancien prêt était garanti par une hypothèque, sa mainlevée entraîne aussi des frais. Tous ces montants doivent entrer dans votre comparaison.
Vous pouvez aussi changer d’assurance emprunteur à tout moment depuis le 1er septembre 2022, sans toucher au prêt, à condition que le nouveau contrat respecte les garanties minimales exigées par la banque.
Comment se déroule une renégociation
- Demandez le capital restant dû et le tableau d’amortissement, puis calculez l’écart de taux et le coût sur la durée restante
- Interrogez votre banque, et comparez sa proposition avec celles d’autres établissements pour un rachat
- Si la banque accepte, elle vous adresse un avenant avec le nouvel échéancier, le TAEG et le coût du crédit calculés sur les seules échéances à venir
- Vous disposez de 10 jours à compter de sa réception pour l’examiner, puis vous l’acceptez par lettre ou par un autre moyen convenu avec la banque
- En cas de rachat, la nouvelle banque vous adresse une offre de prêt, que vous ne pouvez accepter que 10 jours après l’avoir reçue, puis elle rembourse votre ancien prêt
Si vous avez aussi d’autres crédits
Une renégociation ne porte que sur le prêt immobilier. Si des crédits à la consommation pèsent aussi sur votre budget, le rachat de crédit immobilier les réunit avec votre prêt dans un seul crédit, en général sur une durée plus longue. La mensualité peut baisser, mais le coût total peut augmenter : comparez toujours les deux solutions.
Questions fréquentes sur la renégociation de prêt immobilier
Combien de fois peut-on renégocier son prêt immobilier ?
Il n’existe pas de limite, selon le ministère de l’Économie : l’opération peut être faite plusieurs fois. Chacune doit rester rentable une fois les frais déduits.
Ma banque est-elle obligée d’accepter ?
Non. Elle peut refuser ou proposer un autre taux. Vous pouvez alors chercher un rachat auprès d’un autre établissement, qui vous accordera un nouveau prêt s’il accepte votre dossier.
Faut-il payer des indemnités de remboursement anticipé ?
En cas de rachat par une autre banque, oui si votre contrat les prévoit, dans la limite de six mois d’intérêts et de 3 % du capital restant dû. Selon le ministère de l’Économie, une renégociation avec votre propre banque permet de les éviter.
Quel écart de taux faut-il pour renégocier ?
Le ministère de l’Économie cite au moins 0,7 point, voire 1 point. L’écart ne suffit pas à lui seul : comparez le coût total sur la durée restante, frais compris.
Combien de temps pour réfléchir à l’avenant ?
10 jours à partir de sa réception (article L313-39 du Code de la consommation). Vous l’acceptez ensuite par lettre, ou par un autre moyen convenu avec la banque qui date votre accord.
Peut-on changer seulement l’assurance de son prêt ?
Oui, à tout moment depuis le 1er septembre 2022, y compris pour un contrat en cours. Le nouveau contrat doit respecter les garanties minimales exigées par la banque, comme le décès et l’invalidité.
Attention ! Un crédit coûte de l’argent et doit être remboursé.La diminution du montant des mensualités peut entraîner l’allongement de la durée de remboursement et majorer le coût total du crédit. Contenu informatif sans valeur contractuelle ; toute demande est soumise à l’étude et à l’acceptation d’un établissement partenaire.