
Rachat de crédit immobilier : regrouper son prêt immobilier et ses autres crédits
Quand un prêt immobilier s’ajoute à un ou plusieurs crédits à la consommation, le rachat de crédit immobilier permet de tout réunir dans un seul prêt, sur une durée plus longue. La mensualité baisse, parfois beaucoup, mais le coût total augmente lui aussi, et d’autant plus que votre prêt immobilier actuel a été signé à un taux bas. Avant de vous lancer, il faut donc regarder les deux chiffres côte à côte.
Votre simulation en 3 minutes
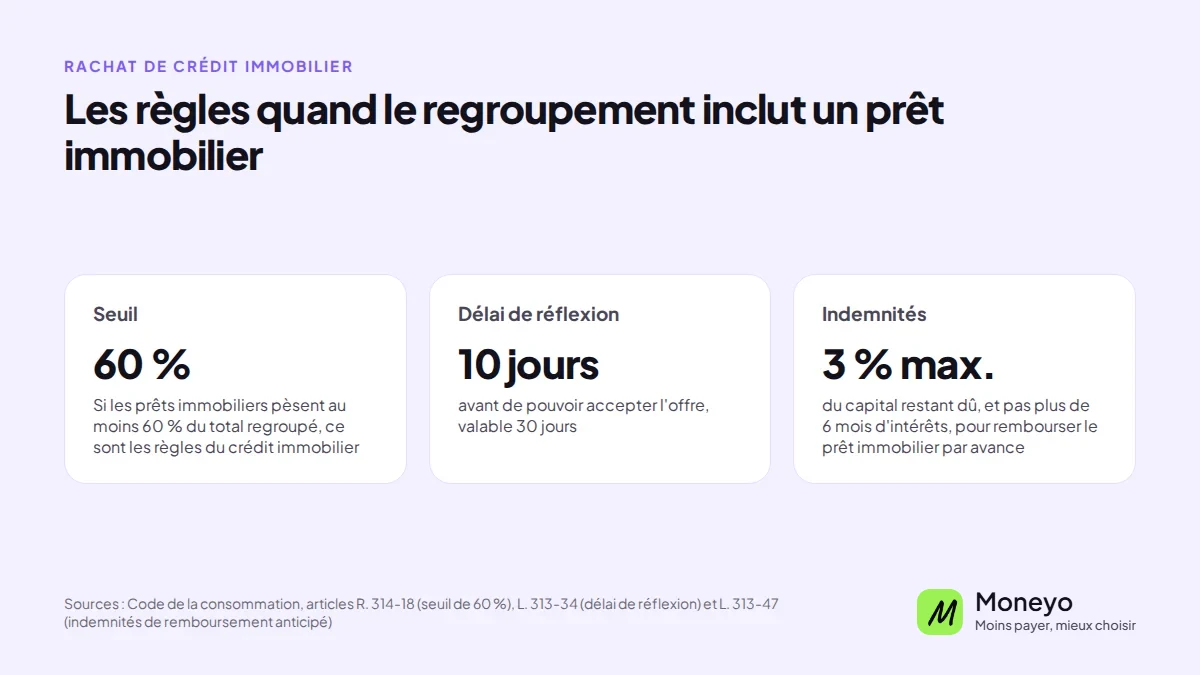
En bref. Le rachat de crédit immobilier intègre votre prêt immobilier en cours au regroupement, avec vos autres crédits. Dès que la part immobilière atteint 60 % du total, ou qu’une hypothèque garantit l’opération, ce sont les règles du crédit immobilier qui s’appliquent : un délai de réflexion de 10 jours avant d’accepter l’offre, et souvent une garantie sur votre logement.
C’est un montage réservé aux propriétaires, ou aux personnes qui achètent leur logement à crédit. Il se compare toujours à une solution plus simple : garder le prêt immobilier tel quel et ne regrouper que les autres crédits.
Sources : Code de la consommation, articles R. 314-18 (seuil de 60 %), L. 313-34 (délai de réflexion) et L. 313-47 (indemnités de remboursement anticipé).
Ce qu’on regroupe, et dans quels cas
Comme tout rachat de crédits, l’opération consiste à faire rembourser vos prêts par un nouvel organisme, qui vous accorde un crédit unique. Ici, le prêt immobilier en fait partie : celui de votre résidence principale, d’une résidence secondaire ou d’un investissement locatif.
On y ajoute le plus souvent des crédits à la consommation (prêt personnel, crédit auto, crédit renouvelable), parfois un prêt travaux ou une dette familiale, et éventuellement une somme pour un projet. Les situations les plus fréquentes :
- plusieurs crédits se sont accumulés depuis l’achat du logement et le budget du mois est trop serré
- une baisse de revenus, au moment d’une retraite, d’une séparation ou d’un changement de métier
- un projet à financer, comme des travaux, alors que le taux d’endettement ne permet plus d’emprunter à côté
Quand votre taux immobilier est bas
C’est le point à vérifier en premier. Un prêt signé il y a quelques années à 1 ou 1,5 % est presque toujours moins cher que le taux d’un regroupement aujourd’hui. Le racheter revient à payer un taux plus élevé sur une grosse somme, pendant plus longtemps.
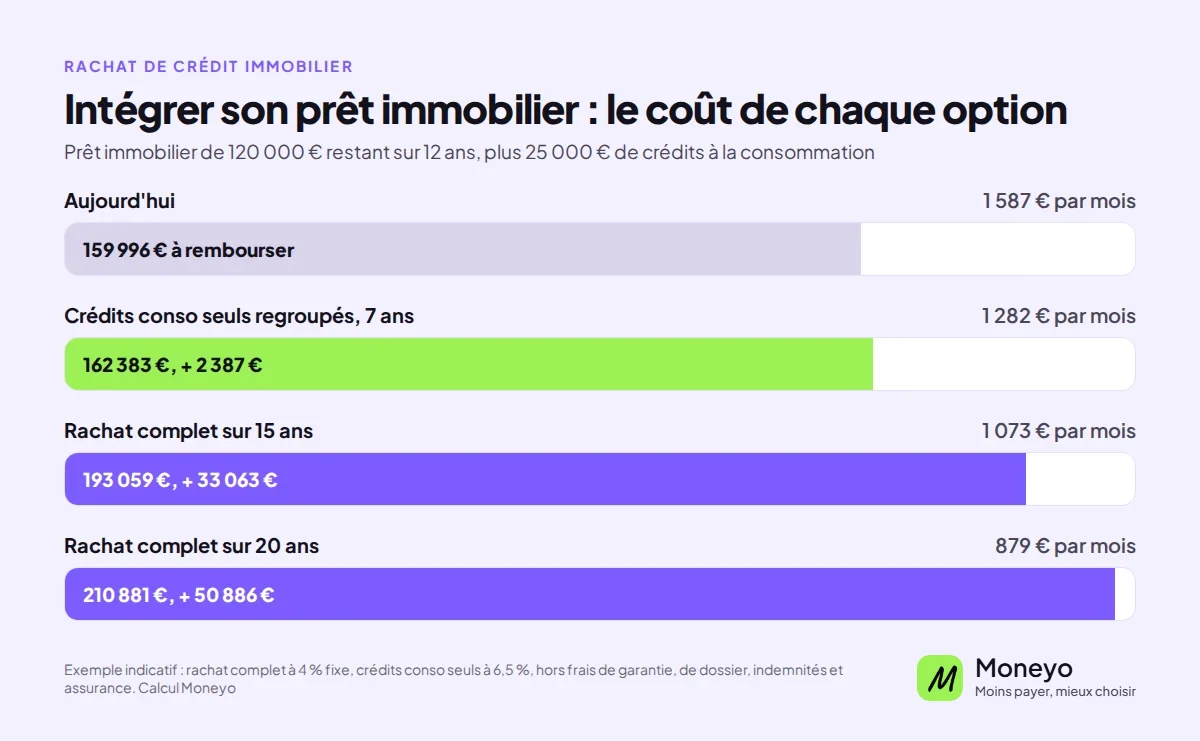
Dans ce cas, deux options méritent d’être chiffrées : ne regrouper que les crédits à la consommation en conservant le prêt immobilier, ou faire le rachat complet si la baisse de mensualité recherchée ne peut pas s’obtenir autrement. L’exemple ci-dessous montre l’écart entre les deux.
Un exemple chiffré
Un couple propriétaire rembourse un prêt immobilier dont il reste 120 000 € sur 12 ans, à 1,5 %. Il a aussi trois crédits à la consommation : 12 000 € de crédit auto, 8 000 € de prêt personnel et 5 000 € de crédit renouvelable. Au total, 1 587 € partent chaque mois en remboursements.
| Aujourd’hui | Crédits conso seuls regroupés sur 7 ans | Rachat complet sur 15 ans | Rachat complet sur 20 ans | |
|---|---|---|---|---|
| Mensualité totale | 1 587 € | 1 282 € | 1 073 € | 879 € |
| Baisse par mois | – | 305 € | 515 € | 708 € |
| Total restant à rembourser | 159 996 € | 162 383 € | 193 059 € | 210 881 € |
| Coût supplémentaire | – | 2 387 € | 33 063 € | 50 886 € |
Exemple indicatif, hors frais de dossier, de garantie, d’indemnités de remboursement anticipé et d’assurance. Situation actuelle : prêt immobilier à 1,5 %, crédit auto à 5,5 %, prêt personnel à 7 %, crédit renouvelable à 15 %. Crédits conso seuls : 25 000 € à 6,5 % sur 84 mois (TAEG 6,70 %), le prêt immobilier restant inchangé. Rachat complet : 145 000 € au taux débiteur fixe de 4 % (TAEG 4,07 % hors frais), 180 mensualités de 1 073 € pour un montant total dû de 193 059 €, ou 240 mensualités de 879 € pour un montant total dû de 210 881 €.
Le rachat complet fait baisser la mensualité bien davantage, mais il coûte environ 33 000 à 51 000 € de plus que la situation actuelle, et 31 000 à 48 500 € de plus que le seul regroupement des crédits conso. Avec un prêt immobilier ancien et peu cher, cette dernière solution est souvent la plus raisonnable. Le rachat complet se justifie surtout quand la baisse de 300 € ne suffit pas à retrouver un budget tenable, ou quand votre prêt immobilier a lui-même un taux élevé.
Les règles propres au crédit immobilier
- L’opération relève du crédit immobilier dès que la part des prêts immobiliers atteint au moins 60 % du total regroupé, ou qu’elle est garantie par une hypothèque ou une sûreté comparable
- L’offre reste valable 30 jours. Vous ne pouvez pas l’accepter avant un délai de réflexion de 10 jours suivant sa réception
- Rembourser votre prêt immobilier par avance peut coûter une indemnité, plafonnée à six mois d’intérêts sur la somme remboursée, sans dépasser 3 % du capital restant dû. Votre offre de prêt peut prévoir moins, ou rien
- Le taux reste plafonné par le taux d’usure
- La règle qui limite le taux d’endettement à 35 % pour un nouveau prêt immobilier ne s’applique pas aux opérations de regroupement de crédits
La garantie et les frais à prévoir
Le nouveau prêt est le plus souvent garanti par une hypothèque sur votre logement, comme dans un rachat de crédits hypothécaire, parfois par une caution. L’hypothèque demande un acte notarié, avec des frais : émoluments du notaire, taxe de publicité foncière et contribution de sécurité immobilière. Si votre prêt actuel était déjà garanti par une hypothèque, elle doit être levée ou reprise, ce qui entraîne aussi des frais.
À cela s’ajoutent les frais de dossier, les indemnités de remboursement anticipé de vos anciens prêts, l’éventuelle rémunération d’un intermédiaire et l’assurance emprunteur du nouveau prêt. Tout doit apparaître dans le TAEG de l’offre. C’est ce taux, et le montant total dû, qu’il faut comparer.
L’assurance emprunteur du nouveau prêt
Un nouveau prêt implique une nouvelle assurance. Vous pouvez choisir un autre contrat que celui proposé par l’organisme, à garanties équivalentes. Si le montant assuré dépasse 200 000 € par personne, ou si le prêt se termine après vos 60 ans, un questionnaire de santé sera demandé. En cas de problème de santé, la convention AERAS prévoit un examen en plusieurs étapes.
Comment se déroule l’opération
- Vous décrivez votre logement, vos crédits et vos revenus dans la simulation. C’est gratuit et sans engagement
- Un partenaire spécialisé étudie votre dossier, vous rappelle et fait estimer votre bien si besoin
- Vous recevez une ou plusieurs propositions chiffrées : mensualité, durée, TAEG, coût total et garantie demandée
- Vous comparez avec votre situation actuelle et avec un regroupement des seuls crédits conso. Vous choisissez librement ou vous ne donnez pas suite
- Après les 10 jours de réflexion, vous acceptez l’offre. La signature chez le notaire a lieu si une hypothèque est prise, puis les fonds remboursent vos anciens prêts
Les pièces à préparer
- Pièce d’identité et justificatif de domicile récent
- Trois derniers bulletins de salaire, ou relevés de pension, ou derniers bilans pour un indépendant
- Deux derniers avis d’imposition
- Titre de propriété, et dernier avis de taxe foncière
- Offre et tableau d’amortissement du prêt immobilier
- Pour chaque autre crédit : offre de prêt ou dernier relevé
- Relevés de vos comptes sur les trois derniers mois
Questions fréquentes
Peut-on racheter uniquement un prêt immobilier ?
Oui, mais on parle alors plutôt de renégociation ou de rachat par une autre banque, pour obtenir un meilleur taux. Le rachat de crédit immobilier au sens du regroupement vise surtout à réunir plusieurs crédits pour alléger la mensualité.
Faut-il avoir fini de payer son logement ?
Non. Le prêt immobilier en cours est justement intégré au regroupement. Ce qui compte, c’est la valeur du bien par rapport au montant total à regrouper, qui détermine la garantie possible.
Est-ce possible à la retraite ?
Oui. L’âge à la fin du prêt est regardé de près, ainsi que l’assurance. Une garantie hypothécaire et une durée adaptée aux revenus de retraite rendent souvent le dossier possible.
Mon prêt immobilier est à taux très bas, dois-je l’intégrer ?
Pas forcément. Le racheter fait souvent perdre ce taux. Comparez avec un regroupement des seuls crédits à la consommation, qui laisse le prêt immobilier intact.
Peut-on inclure un prêt pour un bien locatif ?
Oui. Les loyers perçus sont pris en compte dans les revenus, en général pour une partie seulement de leur montant.
Combien de temps faut-il compter ?
Plus que pour un regroupement de crédits conso : l’étude, l’éventuelle estimation du bien, les 10 jours de réflexion et l’acte notarié prennent souvent un à deux mois.
Attention ! Un crédit coûte de l’argent et doit être remboursé. La diminution du montant des mensualités peut entraîner l’allongement de la durée de remboursement et majorer le coût total du crédit. Contenu informatif sans valeur contractuelle ; toute demande est soumise à l’étude et à l’acceptation d’un établissement partenaire.