
Rachat de crédit conso : regrouper ses prêts en une seule mensualité
Un prêt auto, un prêt personnel, une réserve renouvelable qui ne baisse jamais vraiment : à force de s’additionner, les crédits à la consommation finissent par peser lourd sur le budget du mois. Le rachat de crédit conso les remplace par un seul prêt, avec une seule mensualité, souvent plus basse. La contrepartie est connue d’avance : une durée plus longue et un coût total qui augmente. Les deux se comparent avant de décider.
Votre simulation en 3 minutes
En bref. Le rachat de crédit conso regroupe vos crédits à la consommation en un nouveau prêt, sans toucher à votre éventuel prêt immobilier. Il reste un crédit à la consommation : 14 jours pour vous rétracter après la signature, et un taux plafonné par le taux d’usure.
Il est surtout utile quand plusieurs crédits, et en particulier un crédit renouvelable, se cumulent. Si vous voulez aussi intégrer votre prêt immobilier, c’est un autre montage, le rachat de crédit immobilier, qui suit d’autres règles.
Sources : Code de la consommation, articles L. 312-19 (rétractation de 14 jours) et L. 312-34 (indemnités de remboursement anticipé).
Quels crédits peut-on regrouper ?
Le principe du rachat de crédits est le même pour tous : un organisme rembourse vos prêts en cours et vous accorde un nouveau crédit du montant total. Pour un rachat de crédit conso, on y retrouve les prêts qui ne financent pas un bien immobilier.
| Type de crédit | Ce qu’il faut savoir avant de le regrouper |
|---|---|
| Prêt personnel | Taux fixe, durée connue. Le regrouper n’a d’intérêt que s’il reste plusieurs années à payer. |
| Crédit auto ou moto | Crédit affecté au véhicule, il se regroupe comme un prêt personnel. Une location avec option d’achat n’est pas un crédit et ne se rachète pas de la même façon. |
| Prêt travaux non garanti | Se regroupe comme un prêt personnel s’il n’est pas garanti par une hypothèque. |
| Crédit renouvelable | Souvent le plus cher. Le regrouper permet de fermer la réserve et de mettre fin aux remboursements qui s’étirent. |
| Découvert, petites dettes | Certains organismes acceptent de les intégrer, d’autres non. Tout dépend du dossier. |
Vous pouvez aussi ajouter une somme pour un projet, appelée trésorerie, à condition qu’elle corresponde à un besoin réel : elle s’ajoute au capital emprunté et vous payez des intérêts dessus pendant toute la durée.
Le cas du crédit renouvelable
Un crédit renouvelable se rembourse par petites mensualités, mais chaque utilisation de la réserve repousse la fin du remboursement. Son taux est en général plus élevé que celui d’un prêt personnel. C’est souvent lui qui fait le plus de dégâts dans un budget, et c’est aussi le plus simple à solder : son remboursement anticipé ne donne lieu à aucune indemnité.
Lors d’un rachat de crédit conso, la réserve est remboursée puis résiliée. C’est une condition posée par la plupart des organismes, et c’est dans votre intérêt : une réserve qui reste ouverte se reconstitue vite.
Un exemple chiffré
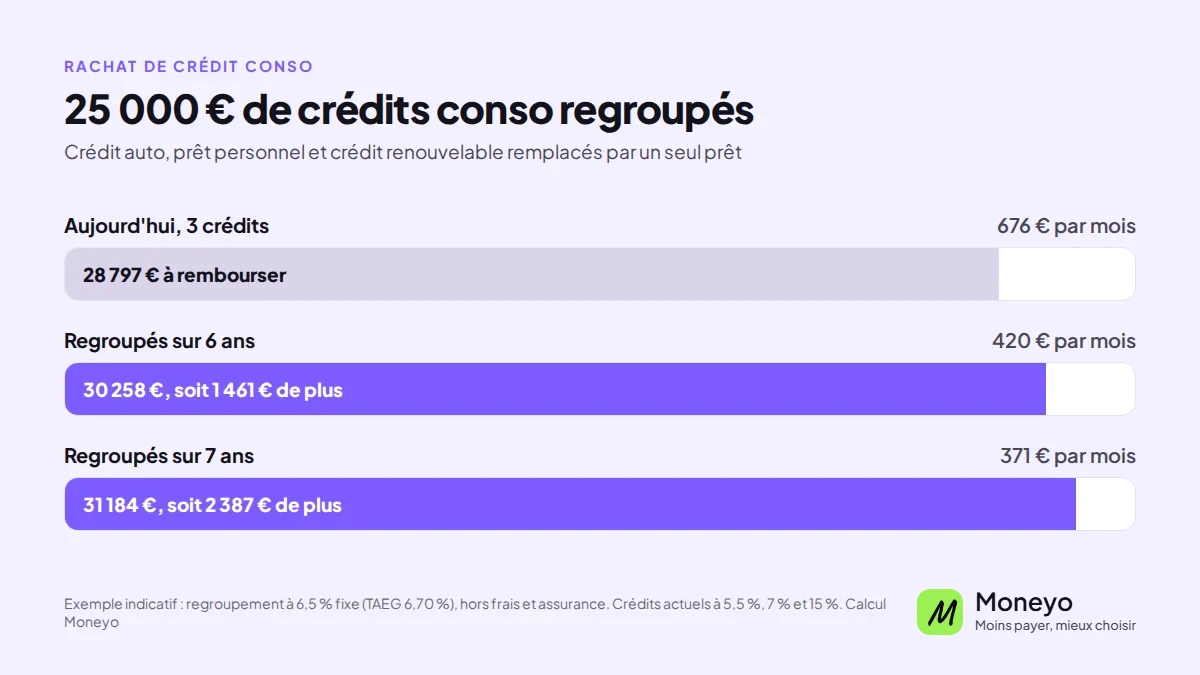
Prenons une personne qui rembourse trois crédits : un crédit auto dont il reste 12 000 € sur 4 ans, un prêt personnel dont il reste 8 000 € sur 3 ans, et un crédit renouvelable de 5 000 € remboursé 150 € par mois.
| Aujourd’hui | Regroupé sur 6 ans | Regroupé sur 7 ans | |
|---|---|---|---|
| Mensualité totale | 676 € | 420 € | 371 € |
| Baisse par mois | – | 256 € | 305 € |
| Total restant à rembourser | 28 797 € | 30 258 € | 31 184 € |
| Coût supplémentaire | – | 1 461 € | 2 387 € |
Exemple indicatif, sans frais de dossier, d’indemnités ni d’assurance. Situation actuelle : crédit auto au taux de 5,5 %, prêt personnel à 7 %, crédit renouvelable à 15 %. Regroupement : 25 000 € au taux débiteur fixe de 6,5 % (TAEG 6,70 %), 72 mensualités de 420 € pour un montant total dû de 30 258 €, ou 84 mensualités de 371 € pour un montant total dû de 31 184 €.
La mensualité baisse, et le coût total augmente de façon limitée dans cet exemple, parce que le crédit renouvelable est remplacé par un taux plus bas. Allonger d’un an fait gagner 49 € de plus par mois, mais coûte près de 1 000 € de plus. C’est ce genre d’arbitrage qu’il faut faire avant de choisir une durée.
Les règles qui s’appliquent
- Un rachat qui ne regroupe que des crédits à la consommation reste un crédit à la consommation. Vous disposez de 14 jours après la signature pour vous rétracter, sans avoir à vous justifier
- Le taux est plafonné par le taux d’usure, fixé chaque trimestre par la Banque de France selon le montant du prêt
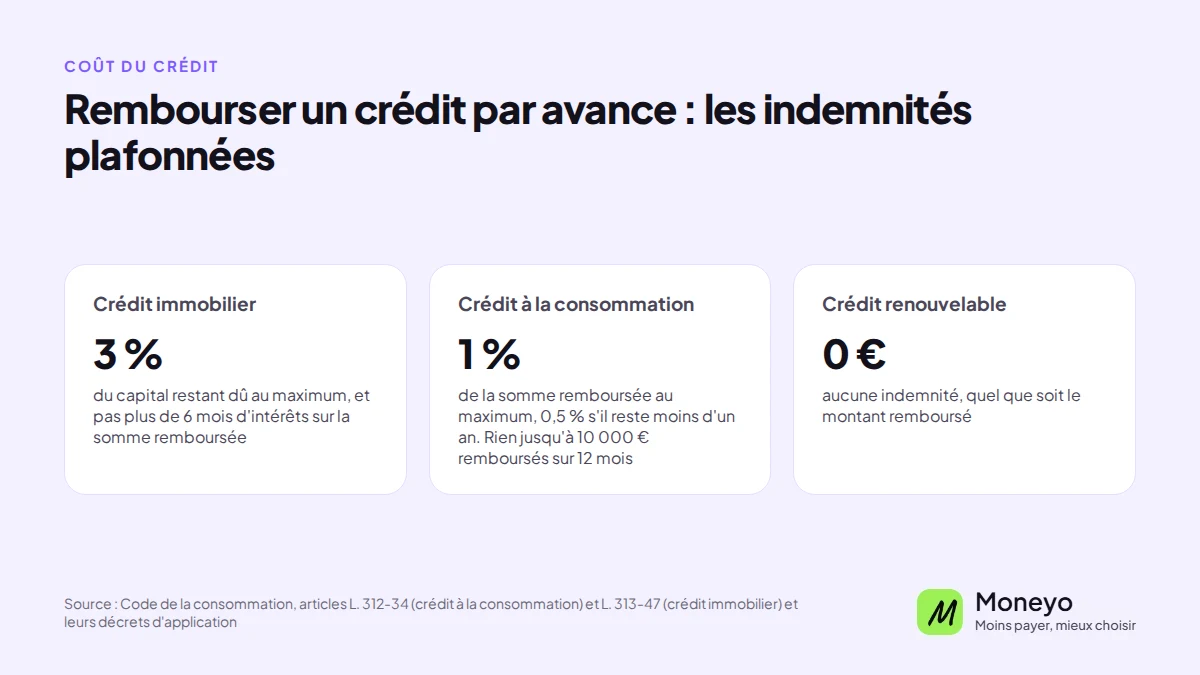
- Rembourser vos anciens crédits par avance peut coûter une indemnité : au plus 1 % du montant remboursé s’il reste plus d’un an, 0,5 % sinon, et rien si les sommes remboursées sur 12 mois ne dépassent pas 10 000 €. Le crédit renouvelable n’en prévoit jamais
- À partir du 20 novembre 2026, les règles du crédit à la consommation s’appliquent jusqu’à 100 000 €, au lieu de 75 000 € auparavant
Si votre prêt immobilier entre aussi dans le regroupement et qu’il représente au moins 60 % du total, ou qu’une hypothèque garantit l’opération, ce sont les règles du crédit immobilier qui s’appliquent.
Pour qui est-ce le plus intéressant ?
Le rachat de crédit conso convient aux propriétaires comme aux locataires, aux salariés, aux fonctionnaires comme aux retraités. Ce qui compte, c’est la situation une fois l’opération faite : un taux d’endettement raisonnable, un reste à vivre suffisant pour la taille du foyer et des comptes tenus sans incident sur les trois derniers mois.
Il a peu d’intérêt si vos crédits arrivent presque à leur terme, ou si un seul petit crédit est en cours. Dans ce cas, un remboursement anticipé avec votre épargne, ou une simple discussion avec le prêteur, coûte souvent moins cher.
Comment se déroule l’opération
- Vous décrivez vos crédits et vos revenus dans la simulation. Trois minutes suffisent, c’est gratuit et sans engagement
- Un partenaire spécialisé étudie votre dossier et vous rappelle pour le préciser
- Vous recevez une ou plusieurs propositions chiffrées : mensualité, durée, TAEG et coût total
- Vous comparez et vous choisissez librement, ou vous ne donnez pas suite. Après la signature, vous disposez de 14 jours pour vous rétracter
Les pièces à préparer
- Pièce d’identité et justificatif de domicile récent
- Trois derniers bulletins de salaire, ou relevés de pension, ou derniers bilans pour un indépendant
- Dernier avis d’imposition
- Pour chaque crédit : offre de prêt ou tableau d’amortissement, et dernier relevé pour un crédit renouvelable
- Relevés de vos comptes sur les trois derniers mois
Questions fréquentes
Peut-on faire un rachat de crédit conso en étant locataire ?
Oui. Sans bien à apporter en garantie, l’opération porte sur les crédits à la consommation, et le dossier est étudié sur vos revenus, vos charges et la tenue de vos comptes.
Combien de crédits faut-il pour qu’un rachat soit intéressant ?
Il n’y a pas de minimum. L’intérêt apparaît surtout à partir de deux ou trois crédits, ou dès qu’un crédit renouvelable pèse sur le budget. Avec un seul petit prêt, un remboursement anticipé est souvent plus simple.
Le taux d’un rachat de crédit conso est-il plus élevé qu’un prêt personnel ?
Il est en général proche de celui d’un prêt personnel de même montant et de même durée. Il est surtout plus bas que celui des crédits renouvelables qu’il remplace, ce qui limite la hausse du coût total.
Puis-je garder ma carte de crédit renouvelable ?
En principe non. L’organisme qui rachète vos crédits demande la clôture des réserves remboursées. C’est ce qui évite de retomber dans le cumul de crédits quelques mois plus tard.
Peut-on ajouter une somme pour un projet ?
Oui, sous forme de trésorerie, si votre budget le permet. Elle s’ajoute au montant emprunté et augmente la mensualité ou la durée. Mieux vaut la réserver à un besoin précis, comme une voiture ou des travaux.
Combien de temps prend l’opération ?
Quelques semaines en général, entre l’étude du dossier, l’offre et le délai de rétractation de 14 jours. Les fonds servent ensuite à rembourser directement vos anciens crédits.
Attention ! Un crédit coûte de l’argent et doit être remboursé. La diminution du montant des mensualités peut entraîner l’allongement de la durée de remboursement et majorer le coût total du crédit. Contenu informatif sans valeur contractuelle ; toute demande est soumise à l’étude et à l’acceptation d’un établissement partenaire.