
Guides assurance emprunteur : garanties, changement, économies
L’assurance emprunteur pèse souvent plus lourd que les frais de dossier sur le coût total d’un crédit immobilier, et c’est le poste le plus simple à renégocier. Ces guides expliquent ce que couvrent vraiment les garanties et comment changer de contrat sans accroc.
Décès, PTIA, ITT, IPT, IPP : derrière les sigles, les différences de prise en charge sont réelles et la banque n’est pas tenue de vous les détailler. Depuis la loi Lemoine, vous pouvez résilier à tout moment, sans frais, à condition de présenter un contrat aux garanties équivalentes ; nos guides décrivent la procédure, les délais de réponse de la banque et les pièges courants dans l’équivalence.
Pour chiffrer l’intérêt d’un changement, le calculateur d’économie compare votre contrat actuel à une délégation, et le comparateur d’assurance emprunteur permet de demander des devis.
Tous les guides du dossier
- Délégation d’assurance emprunteur : choisir son contrat dès la signature du prêt
Choisir une autre assurance que celle de la banque dès la signature : ce que dit la loi Lagarde, les délais, les motifs de refus et les pièges du calendrier.
Lire le guide · 6 min - Assurance emprunteur : quelles garanties sont vraiment indispensables ?
Décès, PTIA, ITT, IPT, IPP : le point complet sur les garanties d'assurance de prêt, les clauses décisives et le bon niveau de couverture selon votre profil.
Lire le guide · 3 min - Loi Lemoine : changer d’assurance de prêt à tout moment
La loi Lemoine permet de résilier son assurance emprunteur à tout moment. Conditions, démarches, économies : le guide de la substitution.
Lire le guide · 3 min
Par où commencer ?
Deux questions reviennent chez presque tous les emprunteurs : quelles garanties sont vraiment nécessaires, et comment payer moins cher sans perdre en protection. Le guide sur les garanties indispensables répond à la première. Celui sur la loi Lemoine explique comment changer d’assurance en cours de prêt.
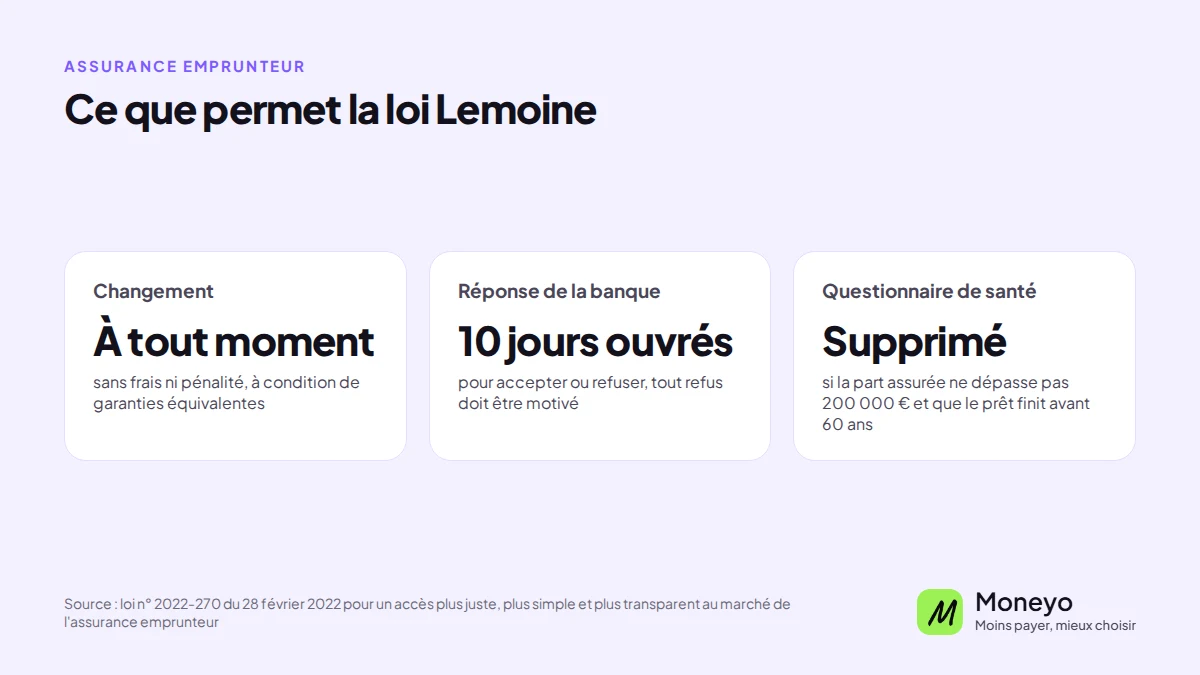
En pratique, un emprunteur jeune et non fumeur a souvent intérêt à comparer l’assurance de groupe de sa banque avec un contrat individuel. Les garanties exigées par la banque restent la référence : le nouveau contrat doit les couvrir au moins aussi bien, sinon la substitution peut être refusée.
Ce qui fait le prix d’une assurance emprunteur
- votre âge à la souscription et votre état de santé
- le fait de fumer ou non
- votre profession et vos loisirs, quand ils présentent un risque particulier
- le montant emprunté, la durée du prêt et la quotité assurée
La quotité, c’est la part du prêt couverte pour chaque emprunteur. Un couple peut s’assurer à 50 % chacun, ou à 100 % chacun pour que le prêt soit entièrement remboursé si l’un des deux décède. La seconde option coûte plus cher mais protège davantage le conjoint, surtout quand les revenus sont déséquilibrés.
Comparer deux offres : le TAEA et les garanties
Pour comparer deux assurances de prêt, le taux affiché ne suffit pas. Certains contrats calculent la cotisation sur le capital emprunté au départ, d’autres sur le capital restant dû, qui diminue à chaque échéance. À taux identique, les deux n’ont pas du tout le même coût sur 20 ou 25 ans.
C’est le rôle du TAEA, le taux annuel effectif de l’assurance. Il doit figurer dans l’offre de prêt et dans les propositions d’assurance, et il exprime le coût de l’assurance sur toute la durée du crédit. Entre deux contrats aux garanties équivalentes, celui qui a le TAEA le plus bas est le moins cher, quelle que soit la façon dont la cotisation est calculée.
L’équivalence des garanties se vérifie sur une liste commune. Le Comité consultatif du secteur financier a fixé 18 critères, et chaque banque en retient au plus 11 pour ses exigences générales, plus 4 si elle demande la garantie perte d’emploi. Votre banque doit vous remettre la liste de ceux qu’elle exige, dans la fiche standardisée d’information.
Ce document est votre meilleur outil : un assureur peut vérifier en quelques minutes, critère par critère, que son contrat couvre au moins aussi bien que celui de la banque. C’est ce qui évite la plupart des refus de substitution.