
Assurance emprunteur senior : bien assurer son prêt immobilier après 50 ans
Aucune loi ne fixe d’âge limite pour emprunter, mais l’assurance emprunteur devient plus chère et plus exigeante avec les années. Le questionnaire de santé revient dès que le prêt se termine après vos 60 ans, et chaque garantie s’arrête à un âge fixé par le contrat. Voici les règles qui s’appliquent à votre situation et ce qu’il faut comparer.
Comparez les assurances emprunteur senior
Remplissez le formulaire : un ou plusieurs partenaires spécialisés peuvent vous recontacter pour vous proposer leurs devis. Gratuit et sans engagement.
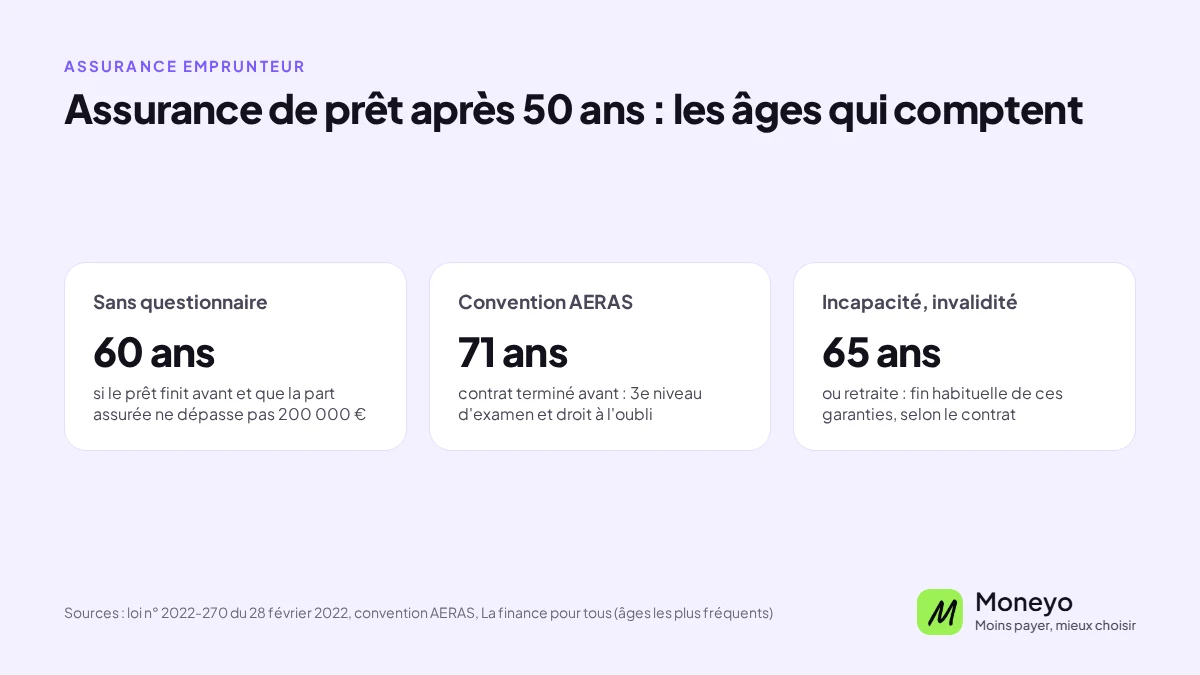
En bref. Après 50 ans, le tarif dépend davantage de l’âge et de l’état de santé. L’assureur ne peut se passer du questionnaire médical que si le prêt se termine avant votre 60e anniversaire et que la part assurée ne dépasse pas 200 000 € par personne.
Les contrats fixent un âge maximum à la souscription, souvent 65 ou 70 ans, puis un âge de fin pour chaque garantie. En cas de problème de santé, la convention AERAS s’applique si le contrat se termine avant vos 71 ans. Vous gardez le droit de changer d’assurance à tout moment, sans frais.
Sources : loi Lemoine du 28 février 2022, ministère de l’Économie (convention AERAS, février 2026), CCSF (bilan de l’assurance emprunteur, 2023), La finance pour tous (mars 2026).
Au sommaire : ce que change l’âge · questionnaire de santé · trois exemples · convention AERAS · comparer les prix · changer de contrat · questions fréquentes
Ce que l’âge change dans l’assurance de prêt
Une banque peut prêter à 55, 65 ou 70 ans : aucun texte ne l’interdit. L’obstacle vient le plus souvent de l’assurance, qu’elle exige presque toujours pour un crédit immobilier. Les assureurs tarifent en général par tranche d’âge, et le risque de décès ou d’arrêt de travail augmente avec les années.
Chaque contrat a ses propres limites. Il prévoit un âge au-delà duquel on ne peut plus souscrire, et un âge où chaque garantie cesse de couvrir le prêt, même s’il reste des échéances à payer.
| Limite | Âges les plus fréquents | Le point à vérifier |
|---|---|---|
| Souscription | Moins de 65 ou de 70 ans, selon les garanties | L’âge limite de chaque garantie demandée par la banque |
| Garantie décès | Fin entre 70 et 85 ans | L’âge de fin comparé à la date de votre dernière échéance |
| Incapacité et invalidité | Fin à la retraite ou à 65 ans | Les années de prêt qui resteront sans ces garanties |
Source : La finance pour tous, limites les plus fréquentes. Chaque contrat fixe les siennes dans ses conditions générales.
Questionnaire de santé : la règle des 60 ans
Depuis le 1er juin 2022, l’assureur ne peut recueillir aucune information sur votre santé, ni demander d’examen médical, quand deux conditions sont réunies : la part assurée de vos crédits immobiliers ne dépasse pas 200 000 € par personne, et le prêt se termine avant votre 60e anniversaire.
Après 50 ans, la seconde condition est rarement remplie. Un emprunteur de 50 ans qui rembourse sur 15 ans finit à 65 ans : le questionnaire s’applique. Le Comité consultatif du secteur financier relève d’ailleurs que ce plafond de 60 ans réduit nettement le nombre d’emprunteurs concernés par la mesure.
Répondez au questionnaire avec exactitude. Une fausse déclaration intentionnelle peut entraîner la nullité du contrat, et donc l’absence de prise en charge le jour où vous en avez besoin.
Trois emprunteurs, trois situations
L’âge à la fin du prêt décide de presque tout. Voici ce qui s’applique selon l’âge à la signature et la durée choisie, pour un prêt immobilier dont la part assurée reste sous 200 000 € par personne.
| Âge à la signature et durée | Âge en fin de prêt | Questionnaire de santé | Droit à l’oubli et 3e niveau AERAS |
|---|---|---|---|
| 45 ans, prêt sur 14 ans | 59 ans | Non | Oui |
| 52 ans, prêt sur 18 ans | 70 ans | Oui | Oui |
| 60 ans, prêt sur 15 ans | 75 ans | Oui | Non |
Âges arrondis à l’année. Le droit à l’oubli suppose un contrat qui se termine avant le 71e anniversaire. Le 3e niveau AERAS demande en plus un montant assuré d’au plus 420 000 €.
Problème de santé : ce que prévoit la convention AERAS
La convention AERAS organise l’accès à l’assurance des personnes qui présentent un risque aggravé de santé. Pour un prêt immobilier, elle joue pleinement si le montant assuré ne dépasse pas 420 000 € et si le contrat se termine avant votre 71e anniversaire.
Le dossier passe d’abord par l’examen habituel. S’il ne peut pas être accepté dans le contrat standard, il est transmis automatiquement à un service médical spécialisé, puis, après un refus, à un troisième niveau qui réunit médecins, assureurs et réassureurs. L’assureur a cinq semaines au plus pour traiter une demande complète, et sa proposition reste valable quatre mois.
Le droit à l’oubli vous dispense de déclarer un ancien cancer ou une hépatite C cinq ans après la fin du protocole thérapeutique, en l’absence de rechute. Lui aussi suppose un contrat qui se termine avant vos 71 ans.
Source : ministère de l’Économie, fiche pratique sur la convention AERAS, février 2026.
Contrat de la banque ou délégation : comparer les prix
Après 50 ans, ne partez pas du principe que le contrat de la banque est le plus cher. Selon le bilan publié par le CCSF en 2023, les tarifs des contrats de groupe des banques ont baissé pour toutes les tranches d’âge entre 2019 et 2023, alors que ceux des contrats alternatifs ont augmenté pour les profils plus âgés et les fumeurs.
Les assureurs alternatifs ont pourtant développé leurs offres pour les plus de 40 ans. Les emprunteurs de 50 ans et plus pesaient en 2023 autant dans les changements d’assurance que dans les prêts, soit 13 %. Seule une comparaison sur votre dossier dit quel contrat coûte le moins cher à garanties équivalentes. Notre guide sur la délégation d’assurance explique comment faire accepter un contrat externe.
Pour comparer deux offres, regardez :
- Le coût total sur la durée du prêt et le TAEA, plutôt que la cotisation du premier mois
- La base de calcul : une cotisation calculée sur le capital restant dû baisse au fil des remboursements, celle calculée sur le capital initial reste fixe
- L’âge de fin de chaque garantie, comparé à la date de votre dernière échéance
- La quotité si vous empruntez à deux : elle fixe la part du prêt couverte pour chacun
- Les exclusions et les surprimes liées à votre état de santé
Changer d’assurance en cours de prêt
Depuis le 1er septembre 2022, tout emprunteur peut résilier son assurance de prêt immobilier à tout moment et sans frais, pour un contrat qui offre des garanties au moins équivalentes à celles exigées par la banque. Celle-ci a 10 jours ouvrés pour répondre et ne peut pas modifier les conditions du prêt en échange. Notre guide sur la loi Lemoine détaille les démarches.
Si votre prêt se termine après vos 60 ans, le nouvel assureur peut vous soumettre un questionnaire de santé. Un problème apparu depuis la signature peut alors rendre son offre plus chère ou l’assortir d’exclusions : comparez avant de demander le changement. Votre contrat actuel n’est résilié qu’après l’accord de la banque sur le nouveau, et il continue de s’appliquer en cas de refus motivé.
Dans un avis de 2026, le CCSF a retenu la proposition des assureurs d’éviter toute rupture de couverture lors d’un changement : un sinistre déclaré avant la substitution reste à la charge de l’ancien assureur.
Questions fréquentes sur l’assurance emprunteur senior
Existe-t-il un âge maximum pour souscrire une assurance de prêt ?
Aucune loi n’en fixe. Chaque contrat prévoit le sien, le plus souvent 65 ou 70 ans, et la limite peut changer d’une garantie à l’autre. Comparez-la à la durée de votre prêt avant de signer.
Jusqu’à quel âge la garantie décès couvre-t-elle le prêt ?
Jusqu’à l’âge fixé par le contrat, le plus souvent entre 70 et 85 ans. Vérifiez qu’il dépasse la date de votre dernière échéance : à défaut, la fin du prêt ne sera plus couverte.
Que deviennent les garanties incapacité et invalidité à la retraite ?
Elles s’arrêtent le plus souvent au départ à la retraite ou à 65 ans, selon le contrat. Les garanties décès et perte totale et irréversible d’autonomie continuent jusqu’à leur propre âge limite.
Faut-il remplir un questionnaire de santé après 50 ans ?
Oui, dès que le prêt se termine après votre 60e anniversaire ou que la part assurée de vos crédits immobiliers dépasse 200 000 € par personne. Dans le cas contraire, l’assureur ne peut poser aucune question sur votre santé.
Peut-on encore emprunter à 65 ou 70 ans ?
Oui, la loi ne fixe pas d’âge limite pour emprunter. L’assurance reste le principal obstacle, avec un tarif plus élevé et des garanties qui s’arrêtent plus tôt. Une durée courte garde l’âge de fin de prêt sous les limites des contrats et sous les 71 ans de la convention AERAS.
Un senior a-t-il intérêt à changer d’assurance de prêt ?
Tout dépend de son dossier. Les emprunteurs de 50 ans et plus changent d’assurance à proportion de leur place dans les prêts, mais le contrat de la banque reste parfois compétitif à cet âge. Comparez à garanties équivalentes avant de demander la substitution.
Informations pédagogiques sans valeur contractuelle. Les âges limites, les garanties, les exclusions et les tarifs varient selon les contrats et les assureurs.