
Mutuelle senior et retraité : comparer les garanties et le prix après 60 ans
À la retraite, la mutuelle d’entreprise s’arrête et le contrat individuel qui la remplace coûte plus cher chaque année. Moneyo compare les complémentaires santé pensées pour les plus de 60 ans, sur les postes qui pèsent vraiment : hospitalisation, dentaire, optique et audition.
Comparez les mutuelles santé senior
Indiquez votre âge, votre département et le niveau de couverture souhaité : vous recevez des propositions de complémentaires santé adaptées aux retraités, sans engagement.
Prix moyen d’un contrat individuel en 2023 : 94 € par mois à 60 ans, 123 € à 75 ans, 140 € à 85 ans, contre 75 € en moyenne pour un contrat collectif d’entreprise. 93 % des retraités sont couverts par un contrat individuel.
Une mutuelle santé se résilie à tout moment après un an, sans frais, et le nouvel assureur fait les démarches.
Sources : DREES, enquête auprès des organismes complémentaires, données 2023 (mise à jour de janvier 2026) ; part des retraités en contrat individuel : DREES, Études et Résultats n° 1338, avril 2025.
Au sommaire : ce qui change à la retraite · prix par âge · garanties prioritaires · comparatif par profil · payer moins · changer de contrat · questions fréquentes
Mutuelle retraité : ce qui change à la retraite
Tant que vous êtes salarié, l’employeur paie au moins la moitié de la cotisation et le contrat est négocié pour tout l’effectif, jeunes compris. Au départ en retraite, cette mutualisation disparaît. Vous avez deux voies.
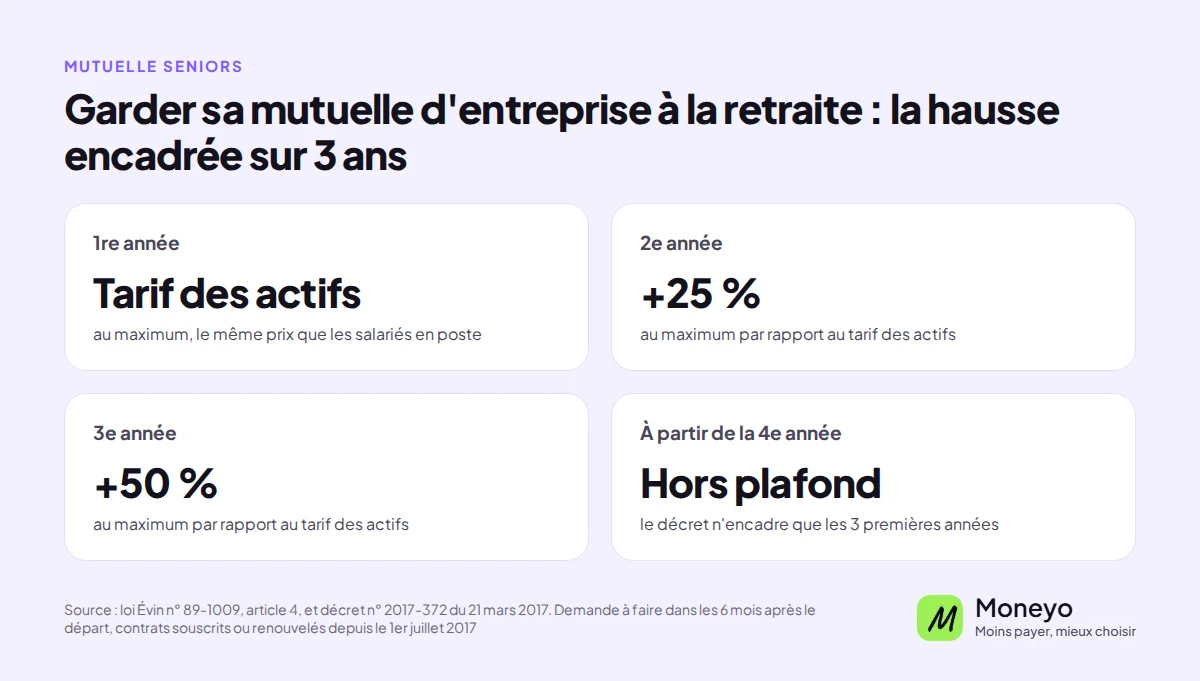
La première est le maintien du contrat collectif en individuel, prévu par la loi Évin. L’assureur doit vous le proposer si vous le demandez dans les six mois qui suivent la fin du contrat. Le tarif est encadré : au plus égal à celui des actifs la première année, au plus 25 % de plus la deuxième, au plus 50 % de plus la troisième. Au-delà, le décret ne fixe plus de plafond. Les garanties restent celles du contrat d’entreprise, y compris celles dont vous n’avez plus l’usage.
La seconde est un contrat senior souscrit sur le marché. Les garanties sont taillées pour les plus de 60 ans et le prix dépend de votre âge, de votre département et du niveau choisi. C’est la voie que suivent la plupart des retraités, et c’est celle que compare cette page.
Dans les deux cas, prenez le temps de comparer avant la fin du contrat collectif : la couverture doit être continue, et les contrats seniors appliquent parfois un délai de carence sur le dentaire ou l’audition quand on arrive sans contrat précédent.
Combien coûte une mutuelle senior
Les cotisations suivent l’âge, parce que la fréquence des soins augmente. Les moyennes nationales des contrats individuels donnent l’ordre de grandeur.
| Âge de l’assuré | Cotisation mensuelle moyenne en 2021 | En 2023 |
|---|---|---|
| 60 ans | 92 € | 94 € |
| 65 ans | 103 € | 100 € |
| 75 ans | 126 € | 123 € |
| 85 ans | 143 € | 140 € |
Source : DREES, enquête auprès des organismes offrant des couvertures complémentaires santé, prime moyenne de l’assuré de référence en contrat individuel (personne seule, au régime général, dans la zone où les tarifs sont les plus élevés), données publiées sur data.drees, mise à jour du 22 janvier 2026. Montants arrondis à l’euro.
Ce sont des moyennes nationales. À garanties comparables, les tarifs varient d’un assureur à l’autre pour un même profil : comparer plusieurs devis est le premier levier d’économie, avant même d’ajuster les garanties.
Trois autres éléments font bouger le prix : le département, car les dépassements d’honoraires sont plus fréquents en Île-de-France et dans les grandes villes, le nombre de personnes couvertes, et le niveau de remboursement retenu sur chaque poste. Un couple de retraités paie en général moins avec un contrat commun qu’avec deux contrats séparés, mais pas toujours quand les besoins des deux conjoints sont très différents.
Pour un ordre de grandeur, deux retraités de 65 ans assurés chacun en contrat individuel paient en moyenne environ 200 € par mois à eux deux (2 × 100 €, moyenne 2023), avant les éventuelles remises accordées aux couples. Un devis réel peut être nettement plus bas ou plus haut selon le département et le niveau choisi.
Les garanties à regarder en priorité après 60 ans
Un contrat senior se juge sur quatre postes. Pour chacun, la Sécurité sociale et le panier 100 % santé couvrent une base, la mutuelle fait la différence au-delà.
| Poste | Ce qui est déjà couvert | Ce que la mutuelle doit ajouter |
|---|---|---|
| Hospitalisation | Les frais de séjour pris en charge par l’Assurance maladie, hors forfait journalier de 23 € par jour | Le forfait journalier sans limite de durée, la chambre particulière, les dépassements d’honoraires du chirurgien et de l’anesthésiste |
| Dentaire | Couronnes et bridges du panier 100 % santé, sans reste à charge | Les implants, hors 100 % santé, et les prothèses hors panier, avec un plafond annuel suffisant |
| Optique | Un équipement du panier 100 % santé tous les deux ans, monture plafonnée à 30 € | Les verres progressifs et les montures hors panier, les lentilles |
| Audition | Une aide auditive de classe I par oreille tous les quatre ans, prix limité à 950 €, sans reste à charge | Les appareils de classe II, choisis pour leur confort, dont le prix dépasse souvent le plafond |
À l’inverse, la maternité, l’orthodontie des enfants ou la contraception n’ont plus de raison d’être au contrat. Un contrat senior les retire et c’est autant de cotisation en moins.
Tableau comparatif : quel niveau de garanties selon votre profil
Avant de comparer les prix, il faut savoir quels postes renforcer. Le tableau ci-dessous part des situations les plus courantes après 60 ans. Un classement d’assureurs n’aurait pas de sens sans votre âge, votre département et vos besoins : c’est le rôle du comparateur.
| Votre situation | Postes à renforcer | Niveau à viser |
|---|---|---|
| En bonne santé, peu de soins | Hospitalisation, pour couvrir un séjour imprévu | Entrée de gamme, avec le panier 100 % santé pour le reste |
| Verres progressifs | Optique hors panier 100 % santé | Intermédiaire en optique, avec un forfait couvrant vos verres |
| Appareillé ou gêne auditive | Audition, aides auditives de classe II | Renforcé en audition, avec un forfait par oreille |
| Implants ou prothèses à prévoir | Dentaire hors panier, avec un plafond annuel élevé | Renforcé en dentaire, en vérifiant le délai de carence |
| Opération programmée chez un chirurgien en secteur 2 | Dépassements d’honoraires, chambre particulière | Renforcé en hospitalisation, jusqu’à 200 % de la base pour un médecin non OPTAM |
Un même contrat peut combiner ces niveaux : renforcé sur un poste, minimal sur un autre. C’est la manière la plus sûre d’obtenir une mutuelle senior pas chère sans trou de couverture.
Trouver une mutuelle senior pas chère sans perdre en couverture
- Vérifiez d’abord la complémentaire santé solidaire. Avec une retraite modeste, elle couvre l’essentiel pour 25 € par mois entre 60 et 69 ans et 30 € à partir de 70 ans, ou gratuitement sous le premier plafond de ressources, 10 421 € par an pour une personne seule en métropole depuis avril 2026
- Choisissez le niveau poste par poste. Un remboursement renforcé en hospitalisation et en audition, un niveau intermédiaire en optique si vous portez des verres simples, et rien au-dessus du panier 100 % santé sur les postes que vous n’utilisez pas
- Recomparez aux âges où les tarifs montent, souvent 60, 65, 70 et 75 ans. Un contrat bien placé à 62 ans ne l’est plus forcément à 72
- Regardez le réseau de soins partenaire de l’assureur : opticiens et audioprothésistes conventionnés pratiquent des prix négociés qui réduisent le reste à charge sans toucher à la cotisation
- Ne cumulez pas une surcomplémentaire avec un contrat haut de gamme. Les deux couvrent les mêmes dépassements
Comment changer de mutuelle une fois à la retraite
Depuis décembre 2020, une complémentaire santé se résilie à tout moment après la première année, sans frais ni motif. Vous signez le nouveau contrat, le nouvel assureur envoie la demande de résiliation à l’ancien, et la couverture s’enchaîne sans interruption. Aucun questionnaire médical n’est demandé par la grande majorité des assureurs pour une complémentaire santé, quel que soit l’âge.
Deux points à vérifier avant de signer : l’absence de délai de carence quand vous arrivez d’un contrat en cours, et la date de prise d’effet, à caler sur la fin de l’ancien contrat. Notre guide détaille les démarches de résiliation d’une mutuelle et celui sur la mutuelle au moment de la retraite explique ce que devient le contrat d’entreprise.
Questions fréquentes sur la mutuelle senior
Une mutuelle senior pas chère, ça existe ?
Oui, à condition de ne payer que les postes utiles. Les contrats d’entrée de gamme pour un retraité de 65 ans se situent nettement sous la moyenne de 100 € par mois, mais ils remboursent peu au-delà du panier 100 % santé.
Le bon réflexe est de comparer à garanties égales sur l’hospitalisation et l’audition, puis de baisser le niveau ailleurs.
Quelle est la meilleure mutuelle senior ?
Il n’y en a pas une pour tous. Le meilleur contrat dépend de votre âge, de votre département, de vos lunettes, de vos dents et de votre audition. Un classement national ne tient pas compte de ces quatre éléments.
Le comparateur de cette page part de votre profil, pas d’un palmarès.
Une mutuelle peut-elle refuser un senior ou demander un questionnaire médical ?
La grande majorité des complémentaires santé acceptent sans questionnaire médical et sans limite d’âge à la souscription. Seule la cotisation dépend de l’âge.
Certains contrats appliquent un délai de carence sur le dentaire ou l’audition, à vérifier avant de signer.
À partir de quel âge parle-t-on de mutuelle senior ?
Les assureurs ouvrent leurs contrats senior entre 55 et 60 ans. Rien n’oblige à y passer à un âge précis : c’est le contenu des garanties, pas l’étiquette, qui compte.
Le moment le plus utile pour comparer est le départ en retraite, quand le contrat collectif prend fin.
La complémentaire santé solidaire est-elle possible pour un retraité ?
Oui. Elle dépend des ressources du foyer, pas de l’âge. Sous 10 421 € par an pour une personne seule en métropole, elle est gratuite. Jusqu’à 14 069 €, elle coûte 25 € par mois entre 60 et 69 ans et 30 € à partir de 70 ans.
La demande se fait auprès de l’Assurance maladie, en ligne ou en caisse.
Faut-il un contrat commun pour un couple de retraités ?
Un contrat à deux revient souvent moins cher que deux contrats, grâce aux remises famille. Quand l’un des deux a des besoins lourds en audition ou en dentaire et l’autre non, deux contrats de niveaux différents peuvent coûter moins.
Faites chiffrer les deux options dans le comparateur.
Peut-on garder la mutuelle de son ancien employeur à la retraite ?
Oui, en demandant le maintien du contrat dans les six mois qui suivent le départ. La première année, le tarif est celui des actifs, puis il peut monter jusqu’à 25 % de plus la deuxième année et 50 % la troisième.
Ce maintien n’est pas toujours la solution la moins chère : les garanties restent celles des salariés, y compris celles dont vous n’avez plus besoin.
Quel délai pour changer de mutuelle à la retraite ?
Après un an de contrat, la résiliation est possible à tout moment et prend effet un mois après la demande. Le nouvel assureur s’en charge.
Avant un an, il faut attendre l’échéance annuelle, sauf changement de situation prévu au contrat.
Informations pédagogiques sans valeur contractuelle. Les garanties, plafonds et délais de carence varient selon les contrats et les assureurs. Les montants cités sont des moyennes nationales ou des plafonds réglementaires à la date de rédaction.