
Mutuelle hospitalisation : ce qui reste à payer après un séjour à l’hôpital
Une formule « hospitalisation seule » ne rembourse que les frais d’un séjour à l’hôpital ou en clinique. Les consultations, la pharmacie, les lunettes et le dentaire restent alors à votre charge. Avant de choisir ce type de mutuelle santé, voici ce que l’Assurance maladie vous laisse à payer à l’hôpital en 2026 et les garanties à lire de près.
Comparez les mutuelles hospitalisation
Indiquez votre situation et les garanties souhaitées : un ou plusieurs partenaires spécialisés peuvent vous recontacter avec leurs devis. Gratuit et sans engagement.
En bref. À l’hôpital, l’Assurance maladie rembourse 80 % des frais de séjour. Restent à payer le ticket modérateur de 20 %, le forfait journalier de 23 € par jour depuis le 1er mars 2026, la chambre particulière et les dépassements d’honoraires. Quand un acte de 120 € ou plus est pratiqué, le ticket modérateur laisse la place à une participation de 32 € pour tout le séjour.
Cinq jours en médecine au CHU d’Orléans laissent ainsi 1 818,05 € à payer sans mutuelle, chambre particulière non comprise. Une formule limitée à l’hôpital n’est pas un contrat responsable : la taxe sur sa cotisation passe de 13,27 % à 20,27 %.
Sources : arrêté du 27 février 2026 (forfait journalier et forfait patient urgences), décret n° 2026-228 du 30 mars 2026 (participation forfaitaire), ameli.fr (hospitalisation, forfait hospitalier et forfait patient urgences, 2026), CHU d’Orléans (tarifs journaliers de prestations 2026), DGCCRF (fiche sur la complémentaire santé, 26 mars 2026), Code de la sécurité sociale (article L862-4), DREES (réglementation des contrats responsables).
Au sommaire : ce qui reste à payer · exemple chiffré · les garanties à lire · contrat non responsable · pour qui · questions fréquentes
Ce que l’Assurance maladie laisse à payer à l’hôpital
Dans un hôpital public ou une clinique conventionnée, l’Assurance maladie rembourse 80 % des frais d’hospitalisation. Le reste vous est facturé à la sortie, avec plusieurs frais qu’elle ne prend jamais en charge.
| Frais | Montant en 2026 | Quand vous le payez |
|---|---|---|
| Forfait journalier | 23 € par jour, 17 € en psychiatrie | Chaque jour, jour de sortie compris, depuis le 1er mars 2026 |
| Ticket modérateur | 20 % des frais de séjour | Séjour sans acte de 120 € ou plus, jusqu’au 30e jour |
| Participation forfaitaire | 32 € | Une fois par séjour, à la place du ticket modérateur, en cas d’acte de 120 € ou plus, depuis le 1er avril 2026 |
| Chambre particulière, télévision, téléphone | Prix fixé par l’établissement | Si vous les demandez : l’Assurance maladie ne les rembourse pas |
| Dépassements d’honoraires | Selon le médecin | Quand le chirurgien ou l’anesthésiste facture plus que le tarif de la Sécurité sociale |
| Forfait patient urgences | 23 €, 9,96 € en affection de longue durée | Passage aux urgences sans hospitalisation |
Certaines situations ouvrent droit à une prise en charge à 100 %, comme une affection de longue durée ou une hospitalisation de plus de 30 jours à partir du 31e jour. Elle ne couvre ni le forfait journalier ni les frais de confort. Le forfait journalier n’est toutefois pas dû pendant les quatre derniers mois de grossesse, l’accouchement et les 12 jours qui suivent, pour un nouveau-né dans ses 30 premiers jours, après un accident du travail, en hospitalisation à domicile ou si vous bénéficiez de la Complémentaire santé solidaire.
Exemple : cinq jours au CHU d’Orléans
Le CHU d’Orléans publie ses tarifs journaliers 2026. Une journée d’hospitalisation complète y est facturée 1 703,03 € en médecine et 2 061,57 € en chirurgie. En médecine, le ticket modérateur représente 340,61 € par jour.
| Pour 5 jours, sans mutuelle | Médecine, sans acte de 120 € ou plus | Chirurgie, avec un acte de 120 € ou plus |
|---|---|---|
| Ticket modérateur ou participation | 1 703,05 € | 32 € |
| Forfait journalier | 115 € | 115 € |
| Total | 1 818,05 € | 147 € |
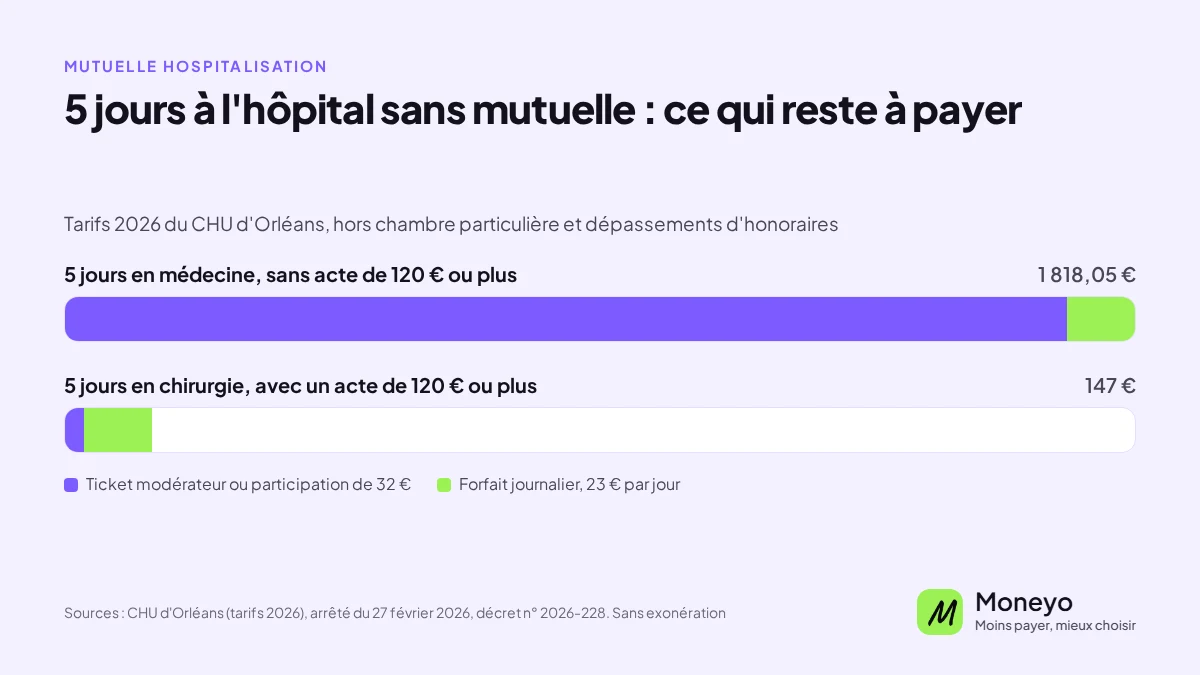
Dans cet exemple, c’est le séjour en médecine, sans opération, qui coûte le plus cher : sans acte de 120 € ou plus, le ticket modérateur s’applique chaque jour sur un tarif journalier élevé. La chambre individuelle, le lit d’un accompagnant ou le téléphone sont facturés en plus, selon la grille de l’établissement. En clinique, ajoutez les éventuels dépassements d’honoraires du chirurgien et de l’anesthésiste.
Calcul indicatif : 5 jours facturés au tarif journalier de prestations du CHU d’Orléans en vigueur en 2026 (médecine, autres unités ; chirurgie, hospitalisation complète), 5 forfaits journaliers, sans exonération ni affection de longue durée. Chaque établissement fixe ses propres tarifs.
Les garanties à lire dans une formule hospitalisation
Les remboursements s’expriment en pourcentage de la base de remboursement de la Sécurité sociale, sa part comprise, et non en pourcentage des frais réels. Une garantie à 200 % couvre donc jusqu’à deux fois le tarif de la Sécurité sociale. Regardez en priorité :
- le forfait journalier : remboursé sans limite de durée ou pour un nombre de jours limité
- les frais de séjour : le ticket modérateur, exprimé en pourcentage de la base de remboursement
- les honoraires du chirurgien et de l’anesthésiste : le taux prévu pour les dépassements et s’il change selon que le médecin adhère ou non à l’Optam
- la chambre particulière : le montant remboursé par nuit, le nombre de nuits et le cas de l’hospitalisation de jour
- la psychiatrie et les soins de suite et de réadaptation : couverts ou non, et pour combien de jours
- le délai d’attente après l’adhésion
Ce délai compte autant que les taux. La DGCCRF cite l’exemple de 9 mois pour la chambre particulière ou la maternité. En cas d’accident, les prestations sont en général dues dès la souscription. Une opération programmée peut donc ne pas être remboursée si vous adhérez juste avant.
Une formule hospitalisation n’est pas un contrat responsable
La plupart des contrats du marché sont dits « responsables ». Pour en être un, un contrat doit rembourser le ticket modérateur sur presque tous les soins, consultations comprises, prendre en charge le forfait journalier sans limite de durée et couvrir les équipements du 100 % Santé en optique, en dentaire et en audition. Une formule limitée à l’hôpital ne remplit pas ces conditions.
La taxe de solidarité additionnelle sur sa cotisation passe alors de 13,27 % à 20,27 % (article L862-4 du Code de la sécurité sociale). En contrepartie, la formule n’est pas tenue par les plafonds des contrats responsables : ceux-ci ne peuvent pas rembourser plus de 100 % du tarif de la Sécurité sociale en dépassements quand le médecin n’adhère pas à l’Optam.
Si vous êtes salarié du privé, votre employeur doit déjà vous proposer une mutuelle collective. Notre guide sur la mutuelle d’entreprise détaille les cas où vous pouvez la refuser.
Pour qui une formule hospitalisation a du sens
Elle couvre les frais d’un séjour à l’hôpital, qui dépassent vite 1 000 € en médecine, et laisse de côté les dépenses courantes. Si vous consultez peu, sans traitement régulier ni besoin de lunettes ou de soins dentaires, elle peut suffire. Avec des soins réguliers, un contrat complet rembourse aussi le ticket modérateur des consultations et de la pharmacie, que vous paierez sinon vous-même toute l’année.
Avec des revenus modestes, regardez d’abord la Complémentaire santé solidaire, gratuite ou avec une participation selon vos ressources : vous n’avez alors rien à payer pour le forfait journalier. Notre guide sur la Complémentaire santé solidaire détaille les conditions et les plafonds 2026.
Pour juger un prix, comparez plusieurs devis à garanties identiques, avec le tableau des remboursements et les conditions générales. Le formulaire de cette page transmet votre demande à un ou plusieurs partenaires spécialisés, qui vous recontactent avec leurs propositions.
Questions fréquentes sur la mutuelle hospitalisation
Une mutuelle hospitalisation rembourse-t-elle les consultations ?
Non. Une formule hospitalisation seule ne couvre que les frais liés au séjour. Les consultations, la pharmacie, l’optique et le dentaire ne sont remboursés que par l’Assurance maladie, et le ticket modérateur reste à votre charge.
Combien coûte une journée d’hôpital sans mutuelle ?
Au moins le forfait journalier de 23 €. Sans acte de 120 € ou plus, s’y ajoute le ticket modérateur de 20 % du tarif journalier : 340,61 € par jour en médecine au CHU d’Orléans en 2026. Avec un tel acte, il est remplacé par une participation de 32 € pour tout le séjour.
La chambre particulière est-elle remboursée ?
Pas par l’Assurance maladie. Une mutuelle la rembourse si le contrat le prévoit, dans la limite d’un montant par nuit fixé au contrat. Demandez son prix à l’établissement avant l’admission.
Le forfait hospitalier est-il remboursé par la mutuelle ?
Un contrat responsable le rembourse sans limite de durée. Une formule hospitalisation seule fixe ses propres règles : vérifiez qu’il est pris en charge pour toute la durée du séjour, y compris en psychiatrie, où il est de 17 € par jour.
Suis-je remboursé dès l’adhésion ?
Pas toujours. Un délai d’attente peut s’appliquer, par exemple 9 mois pour la chambre particulière selon la DGCCRF. En cas d’accident, les prestations sont en général dues dès la souscription.
Que paie-t-on pour un passage aux urgences ?
Sans hospitalisation, un forfait patient urgences de 23 € depuis le 1er mars 2026, ou 9,96 € en affection de longue durée. Selon ameli.fr, la complémentaire santé le rembourse : vérifiez qu’une formule hospitalisation seule le couvre aussi.
Informations pédagogiques sans valeur contractuelle. Montants 2026 de l’Assurance maladie et tarifs du CHU d’Orléans cités à titre d’exemple ; garanties, délais d’attente et tarifs variables selon les contrats.