
Mutuelle famille : bien couvrir conjoint et enfants sans payer trop
Avec des enfants, les dépenses de santé changent de nature : lunettes à refaire chaque année, appareil dentaire, consultations chez le pédiatre ou le dermatologue, parfois une naissance à prévoir. Une mutuelle famille couvre tout le foyer dans un seul contrat. Elle n’est pas toujours la solution la moins chère : selon que vous et votre conjoint êtes salariés, indépendants ou retraités, d’autres montages méritent d’être comparés.
Comparez les mutuelles famille
Indiquez la composition de votre foyer et le niveau de remboursement souhaité : vous recevez gratuitement des propositions adaptées, sans engagement.
En bref. Une mutuelle santé famille couvre l’assuré principal, son conjoint, partenaire de PACS ou concubin, et ses enfants à charge, dans la limite d’âge fixée par le contrat.
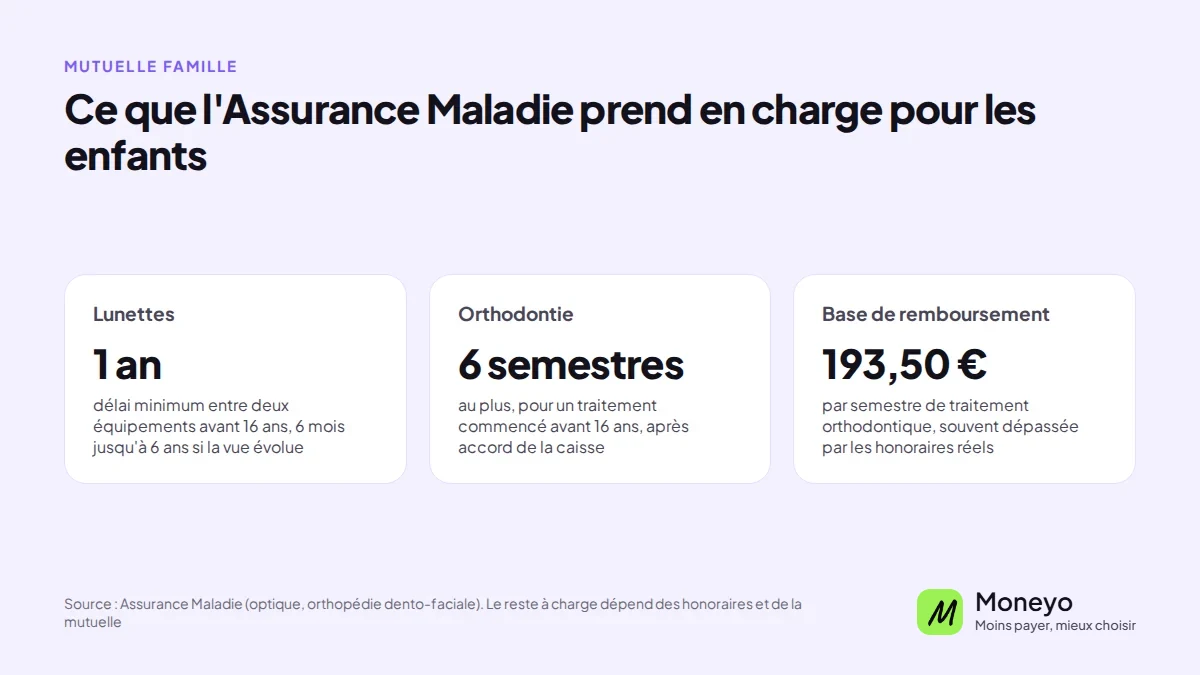
Pour les enfants, l’Assurance Maladie prend en charge une nouvelle paire de lunettes chaque année avant 16 ans, et l’orthodontie si le traitement commence avant 16 ans, sur six semestres au plus, avec une base de 193,50 € par semestre. Les honoraires réels dépassent souvent cette base : c’est là que la mutuelle fait la différence.
Sources : Assurance Maladie, renouvellement des équipements d’optique et prise en charge de l’orthopédie dento-faciale.
Au sommaire : qui est couvert · avec une mutuelle d’entreprise · postes à privilégier · contrat famille ou séparé · bien choisir · questions fréquentes
Qui peut être couvert par une mutuelle famille
L’assuré principal souscrit le contrat et y ajoute ses ayants droit. Les règles exactes dépendent de chaque contrat, mais on retrouve presque toujours les mêmes catégories.
| Membre du foyer | Ce qu’il faut savoir |
|---|---|
| Conjoint marié | Peut être couvert comme ayant droit, même s’il a ses propres revenus |
| Partenaire de PACS ou concubin | Accepté par la plupart des contrats, parfois sur justificatif de vie commune |
| Enfant de moins de 16 ans | Rattaché sans condition particulière, sur simple demande |
| Enfant de 16 ans et plus | Il a sa propre carte Vitale. Il reste couvert par la mutuelle des parents s’il est à charge (études, apprentissage, recherche d’emploi), jusqu’à l’âge limite prévu par le contrat |
| Enfant de parents séparés | Peut être rattaché à la mutuelle de chacun des deux parents |
La limite d’âge des enfants varie d’un assureur à l’autre. C’est un point à lire avant de signer si vous avez des grands enfants qui font des études longues.
Si vous ou votre conjoint êtes salarié
La mutuelle d’entreprise est obligatoire pour le salarié. Pour sa famille, tout dépend de ce que prévoit le contrat de l’employeur : certains rendent la couverture des ayants droit obligatoire, d’autres la laissent facultative, souvent avec un supplément de cotisation à la charge du salarié.
| Situation | Ce qui s’applique |
|---|---|
| Les deux contrats d’entreprise laissent la famille facultative | Chacun adhère à celui de son employeur. Les enfants peuvent être rattachés à l’un, à l’autre ou aux deux |
| Les deux contrats rendent la famille obligatoire | Le couple peut choisir de s’affilier ensemble au contrat de l’un des deux. L’autre demande une dispense à son employeur |
| Un contrat rend la famille obligatoire, l’autre non | Les enfants sont rattachés au contrat obligatoire. Le second conjoint choisit entre son contrat et celui de son conjoint, avec une dispense |
| Un seul conjoint est salarié | Comparer l’extension famille de son contrat avec une mutuelle famille individuelle |
Les conditions de dispense sont détaillées dans notre guide sur la mutuelle d’entreprise et ses cas de dispense.
Les postes à privilégier avec des enfants
Un contrat famille se choisit d’abord sur les postes où les enfants coûtent cher, plus que sur les forfaits bien-être.
| Poste | Ce que prend en charge l’Assurance Maladie | Ce qu’il faut vérifier dans la mutuelle |
|---|---|---|
| Optique | Une paire par an avant 16 ans, tous les six mois jusqu’à 6 ans si la vue évolue. Équipements du panier 100 % Santé sans reste à charge | Le forfait hors 100 % Santé, si vous voulez choisir librement les montures |
| Orthodontie | Traitement commencé avant 16 ans, six semestres au plus, accord préalable de la caisse, base de 193,50 € par semestre | Le forfait ou le pourcentage par semestre, et la prise en charge de la contention |
| Dentaire | Soins courants bien remboursés, couronnes du panier 100 % Santé sans reste à charge | Les prothèses hors panier, utiles surtout pour les adultes du foyer |
| Spécialistes | Tarif de base uniquement | Les dépassements d’honoraires, fréquents chez les pédiatres, dermatologues et ORL en secteur 2 |
| Maternité | Frais d’accouchement pris en charge à 100 % sur la base de la Sécurité sociale | La chambre particulière, les dépassements et l’éventuel forfait naissance prévu par le contrat |
Les lunettes et les appareils dentaires du panier 100 % Santé sont pris en charge sans reste à charge par toute mutuelle responsable. Le niveau de garanties ne compte donc vraiment que si vous choisissez des équipements hors panier. Le détail est dans notre guide sur le 100 % Santé.
Un contrat famille ou des contrats séparés ?
Les assureurs tarifent les familles de plusieurs façons : un prix par personne, un forfait pour le foyer, ou un tarif dégressif à partir d’un certain nombre d’enfants, avec parfois la gratuité au-delà. Selon la formule, un contrat unique n’est pas forcément le moins cher.
- Si les deux adultes ont des besoins très différents, deux contrats séparés évitent de payer pour l’un des garanties dont seul l’autre a besoin
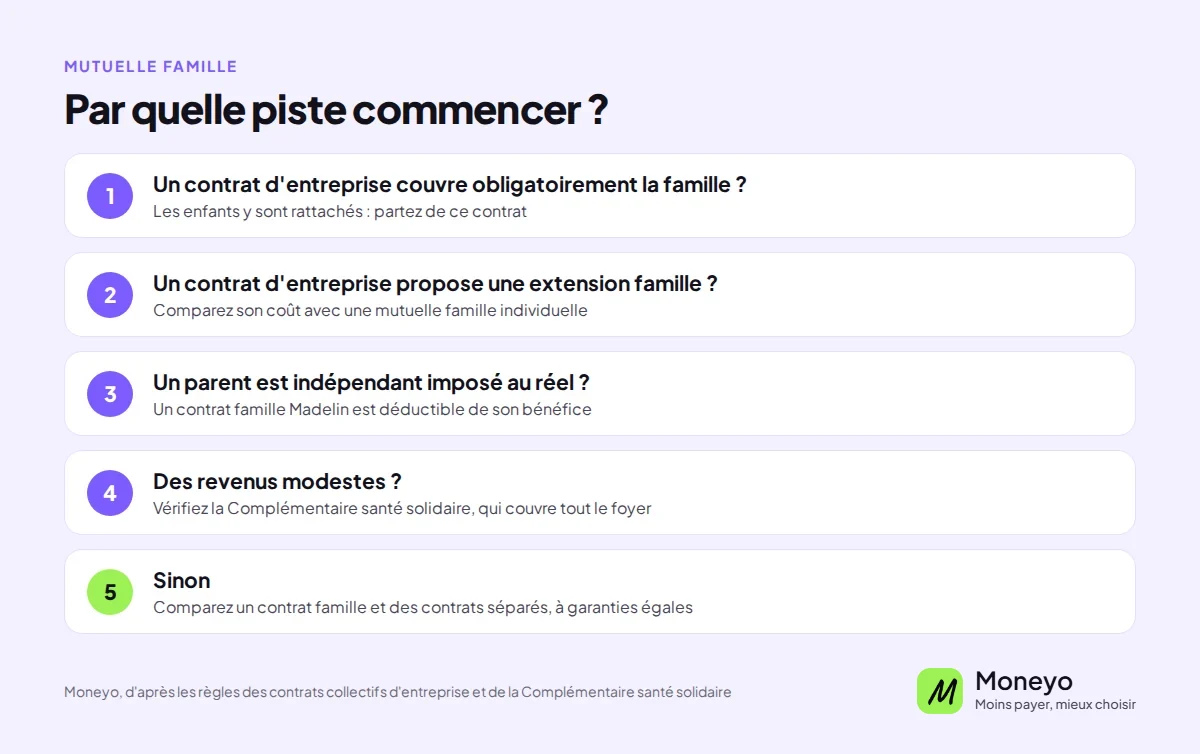
- Si l’un des conjoints a une mutuelle d’entreprise avec une extension famille financée en partie par l’employeur, c’est souvent la piste la moins chère
- Si l’un des parents est indépendant imposé au réel, un contrat famille éligible Madelin peut être déduit de son bénéfice, dans le plafond prévu
Avec des revenus modestes, vérifiez aussi vos droits à la Complémentaire santé solidaire : ses plafonds de ressources augmentent avec la taille du foyer, et elle couvre tous ses membres.
Bien choisir sa mutuelle famille
- Regardez d’abord ce que proposent les contrats d’entreprise du foyer, et si la famille y est obligatoire ou facultative
- Listez les dépenses prévisibles : lunettes, orthodontie à venir, suivi d’un enfant chez un spécialiste, projet de naissance
- Vérifiez la limite d’âge des enfants et les conditions pour les garder sur le contrat après 16 ans
- Lisez les délais de carence, surtout sur l’orthodontie et la maternité
- Comparez plusieurs devis à garanties identiques, en contrat unique et en contrats séparés
Questions fréquentes sur la mutuelle famille
Comment ajouter un nouveau-né à sa mutuelle ?
Il suffit de prévenir votre mutuelle après la naissance, avec un acte de naissance ou une copie du livret de famille. Faites-le rapidement : la date de prise en compte dépend des conditions du contrat.
Un enfant peut-il être couvert par les mutuelles de ses deux parents ?
Oui. C’est fréquent quand les parents sont séparés ou ont chacun une mutuelle d’entreprise. La seconde mutuelle rembourse alors ce que la première laisse à charge, dans la limite des frais réels.
Jusqu’à quel âge un enfant reste-t-il sur la mutuelle des parents ?
C’est le contrat qui fixe la limite. Après 16 ans, l’enfant doit en général être à charge : étudiant, apprenti ou en recherche d’emploi. Au-delà de l’âge limite, il lui faut son propre contrat.
Un concubin peut-il être rattaché à ma mutuelle ?
Oui dans la plupart des contrats, sur justificatif de vie commune. Certaines mutuelles d’entreprise ne couvrent que le conjoint marié ou pacsé : lisez la notice de votre contrat.
La mutuelle famille est-elle plus chère que deux contrats individuels ?
Pas forcément, mais pas toujours moins chère non plus. Tout dépend de la façon dont l’assureur tarifie les enfants et de l’écart de besoins entre les adultes. Seule une comparaison à garanties égales tranche.
Peut-on changer de mutuelle famille en cours d’année ?
Oui, après un an de contrat, à tout moment, avec un mois de préavis. Le guide pour résilier sa mutuelle détaille la démarche.
Informations pédagogiques sans valeur contractuelle. Les garanties, tarifs, limites d’âge et délais de carence varient selon les contrats.