
Surcomplémentaire santé : renforcer sa mutuelle là où elle rembourse mal
Votre mutuelle rembourse correctement les soins courants, mais la facture d’un chirurgien, d’un implant ou de lunettes progressives laisse encore un reste à charge important. La surcomplémentaire santé, qu’on appelle aussi surmutuelle, intervient après votre mutuelle, sur ces postes précis. Elle intéresse surtout ceux qui ne peuvent pas changer de contrat de base, comme les salariés couverts par la mutuelle obligatoire de leur entreprise.
Comparez les surcomplémentaires santé
Indiquez votre situation et recevez gratuitement des propositions adaptées à vos besoins.
En bref. La surcomplémentaire est un troisième niveau de remboursement, après la Sécurité sociale et la mutuelle santé. Elle ne sert qu’à payer ce qui reste à votre charge, et ne rembourse jamais plus que la dépense réelle.
Elle est souvent proposée en contrat non responsable, pour pouvoir aller au-delà des plafonds qui s’imposent aux mutuelles classiques, notamment sur les dépassements d’honoraires et l’optique. En contrepartie, elle supporte une taxe plus élevée : 20,27 % au lieu de 13,27 %.
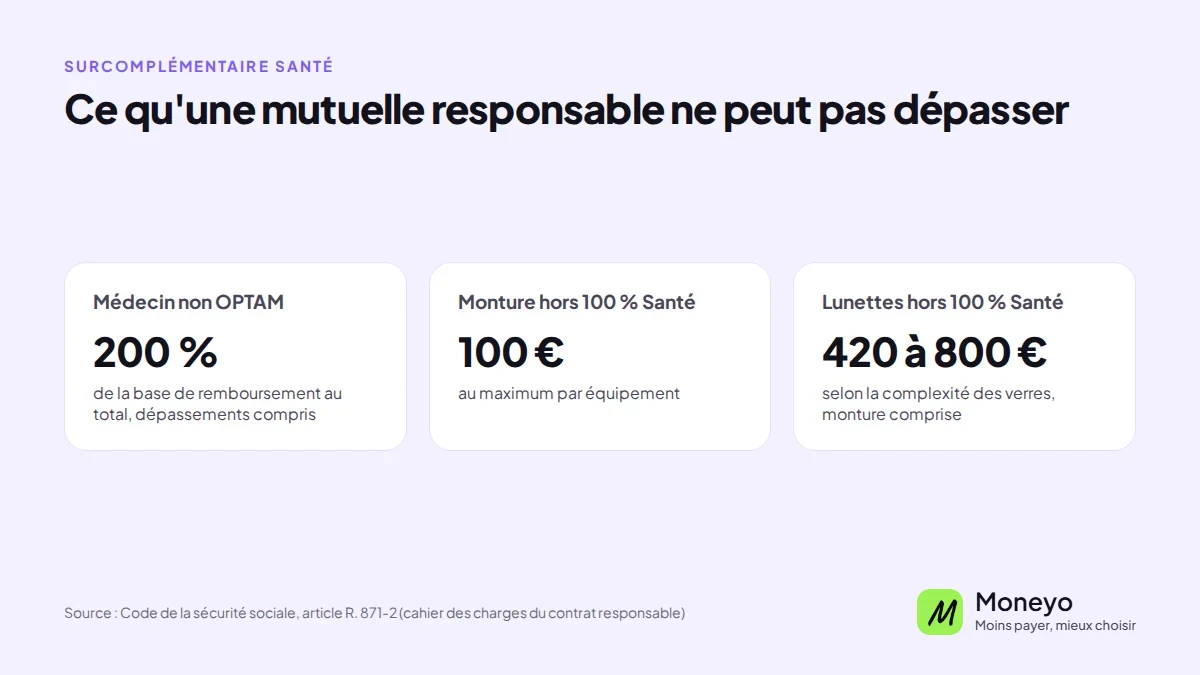
Repère utile : une mutuelle responsable rembourse au plus 200 % de la base de remboursement chez un médecin non OPTAM, et 100 € de monture hors 100 % Santé.
Sources : Code de la sécurité sociale, articles R. 871-2 (contrat responsable) et L. 862-4 (taxe de solidarité additionnelle).
Au sommaire : fonctionnement · contrat responsable ou non · postes concernés · pour qui · bien choisir · questions fréquentes
Comment fonctionne une surcomplémentaire
Pour chaque soin, trois organismes interviennent l’un après l’autre. La Sécurité sociale rembourse sa part, sur la base de remboursement (BR). La mutuelle prend en charge tout ou partie du reste, selon son tableau de garanties. La surcomplémentaire intervient en dernier, sur ce qui reste à payer, dans la limite de ses propres garanties.
Prenons une intervention chirurgicale dont la base de remboursement est de 400 €, facturée 1 000 € par un chirurgien qui n’adhère pas à l’OPTAM, le dispositif qui modère les dépassements d’honoraires.
- Honoraires facturés : 1 000 €
- Remboursés par la Sécurité sociale et une mutuelle responsable, au maximum 200 % de la BR : 800 €
- Reste à charge sans surcomplémentaire : 200 €
- Pris en charge par une surcomplémentaire qui couvre 100 % de BR en plus : 200 €
- Reste à charge final : 0 €
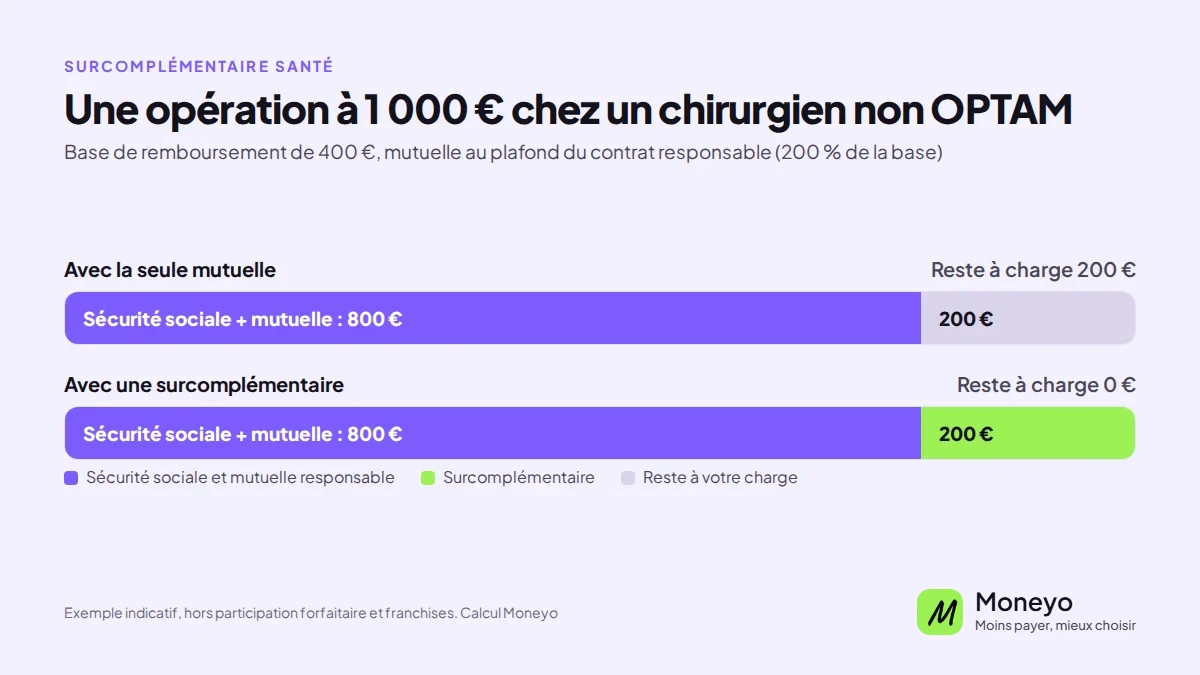
Exemple simplifié, montants choisis pour l’illustration. Il suppose une mutuelle qui rembourse les dépassements au plafond autorisé pour un médecin non OPTAM, et ne tient pas compte de la participation forfaitaire ni des franchises.
Sans le troisième niveau, les 200 € restent pour vous. Avec un chirurgien qui facture davantage, l’écart grandit vite.
Contrat responsable ou non responsable
La plupart des mutuelles sont des contrats dits responsables. Ils bénéficient d’une fiscalité plus douce, mais doivent respecter des plafonds de remboursement fixés par la réglementation. Ce sont précisément ces plafonds que la surcomplémentaire permet de dépasser.
| Poste | Ce qu’un contrat responsable ne peut pas dépasser |
|---|---|
| Dépassements d’un médecin non OPTAM | 100 % de la base de remboursement en plus de celle-ci, soit 200 % au total |
| Monture de lunettes hors 100 % Santé | 100 € |
| Équipement complet hors 100 % Santé | De 420 € à 800 € selon la complexité des verres, monture comprise |
Une surcomplémentaire non responsable n’a pas ces limites. Sa cotisation supporte en revanche une taxe de solidarité additionnelle de 20,27 %, contre 13,27 % pour un contrat responsable, ce qui se retrouve dans le prix. Votre mutuelle principale, elle, reste un contrat responsable : la surcomplémentaire vient seulement par-dessus.
Les postes où elle est vraiment utile
| Poste | Ce que la surcomplémentaire peut couvrir |
|---|---|
| Hospitalisation | Dépassements des chirurgiens et anesthésistes en secteur 2, chambre particulière au-delà du forfait de la mutuelle |
| Spécialistes | Dépassements d’honoraires lors des consultations, surtout chez les médecins non OPTAM |
| Dentaire | Implants, couronnes hors 100 % Santé, orthodontie adulte, souvent peu ou pas remboursés par la Sécurité sociale |
| Optique | Montures et verres au-delà des plafonds du contrat responsable, lentilles |
| Audiologie | Aides auditives hors 100 % Santé |
| Médecines douces | Séances d’ostéopathe ou de psychologue au-delà du forfait de la mutuelle |
Il existe des surcomplémentaires centrées sur un seul poste, le dentaire ou l’hospitalisation par exemple. Elles coûtent moins cher qu’une formule complète et suffisent souvent quand le besoin est identifié.
Pour qui est-ce le plus intéressant ?
Les salariés. C’est le cas le plus fréquent. La mutuelle d’entreprise est obligatoire et vous ne choisissez pas ses garanties. Si elle rembourse peu les dépassements ou l’optique, la surcomplémentaire est le seul moyen de renforcer ces postes. Avant de souscrire, regardez si votre mutuelle d’entreprise propose des options facultatives : elles jouent le même rôle, avec l’avantage de la télétransmission.
Les familles. Orthodontie des enfants, lunettes renouvelées souvent : une surcomplémentaire dentaire ou optique peut compléter une mutuelle d’entreprise trop juste pour plusieurs personnes.
Les personnes qui préparent des soins coûteux. Implants dentaires, chirurgie programmée, équipement auditif. Attention aux délais de carence, qui peuvent retarder la prise en charge de plusieurs mois.
Les retraités et les indépendants ont rarement besoin d’une surcomplémentaire : leur mutuelle est individuelle, ils peuvent la changer ou monter en gamme. C’est souvent plus simple et moins cher que d’empiler deux contrats.
Bien choisir sa surcomplémentaire
- Reprenez le tableau de garanties de votre mutuelle et repérez les postes où elle plafonne
- Chiffrez vos dépenses prévisibles : devis du dentiste, de l’opticien, intervention programmée
- Choisissez une formule qui couvre ces postes, en vérifiant que ses remboursements s’ajoutent bien à ceux de votre mutuelle
- Lisez les délais de carence et les plafonds annuels, poste par poste
- Demandez comment se font les remboursements : télétransmission ou envoi des décomptes de la Sécurité sociale et de la mutuelle
Questions fréquentes sur la surcomplémentaire santé
Faut-il avoir une mutuelle pour souscrire une surcomplémentaire ?
Oui. Elle intervient après la mutuelle, sur le reste à charge. Sans mutuelle, ce dont vous avez besoin est une complémentaire santé classique.
Peut-on la prendre chez un autre assureur que sa mutuelle ?
Oui. Rien n’oblige à passer par le même organisme. Une surcomplémentaire chez un autre assureur demande seulement de lui transmettre les décomptes de remboursement.
Une surcomplémentaire est-elle obligatoire ?
Non. Seule la mutuelle d’entreprise est obligatoire pour les salariés du privé, sauf cas de dispense. La surcomplémentaire est toujours facultative.
Existe-t-il des surcomplémentaires sans délai de carence ?
Oui, certains contrats n’en prévoient pas, ou seulement sur quelques postes comme le dentaire ou l’optique. C’est à vérifier dans les conditions générales avant de souscrire.
Les cotisations sont-elles déductibles ?
Pour un salarié, une surcomplémentaire souscrite à titre individuel n’est pas déductible. Pour un indépendant, la déduction Madelin suppose un contrat responsable, ce que la plupart des surcomplémentaires ne sont pas.
Peut-on résilier sa surcomplémentaire à tout moment ?
Après un an de contrat, oui, selon les règles de résiliation d’une mutuelle. Elle prend effet un mois après que l’assureur l’a reçue.
Informations pédagogiques sans valeur contractuelle. Les garanties, plafonds et délais de carence varient selon les contrats.