Vous venez de souscrire une mutuelle santé et une couronne ou une paire de lunettes ne vous est pas remboursée ? Votre formule prévoit sans doute un délai de carence. Cette attente n’a rien d’obligatoire : beaucoup de situations permettent d’être couvert dès le premier jour, à condition de s’y prendre correctement.
Ce guide explique comment fonctionne le délai de carence, quand il ne s’applique pas et comment changer de mutuelle sans être privé de remboursement.
Le délai de carence, en pratique
Le délai de carence, ou délai d’attente, est une période qui démarre à la souscription et pendant laquelle certaines garanties ne jouent pas encore. Vous payez vos cotisations, mais les dépenses concernées ne sont pas remboursées par la mutuelle. L’Assurance maladie, elle, continue de rembourser sa part normalement.
Aucun texte n’impose ce délai ni n’en fixe la durée dans un contrat individuel : chaque organisme choisit les postes concernés et le nombre de mois, qui doivent figurer dans les conditions générales. La DGCCRF indique que l’attente va de quelques jours à douze mois selon les contrats, et qu’elle peut varier d’une garantie à l’autre. Elle cite par exemple :
- Six à neuf mois pour les garanties dentaires
- Neuf mois pour les actes d’obstétrique, le forfait maternité ou la chambre particulière en cas d’hospitalisation
Pour l’optique et les soins courants, les délais varient selon les offres, et certaines n’en appliquent aucun.
Exemple : avec un contrat signé le 1er janvier et trois mois de carence sur le dentaire, une couronne posée en mars reste à votre charge pour la part mutuelle. Posée à partir du 1er avril, elle est remboursée normalement.
À ne pas confondre avec le délai de carence appliqué par l’Assurance maladie aux arrêts de travail : pour un salarié, les indemnités journalières sont versées à partir du quatrième jour d’arrêt. C’est un autre mécanisme, qui ne concerne pas la mutuelle.
Les situations sans délai de carence
La mutuelle d’entreprise. Le contrat collectif de votre employeur ne peut pas exclure une maladie dont vous souffriez avant d’adhérer : la loi Evin du 31 décembre 1989 (article 2) impose de prendre en charge les suites des problèmes de santé antérieurs. Les éventuels délais d’attente figurent dans la notice remise par l’employeur. Si vous en avez été dispensé, le guide sur la mutuelle d’entreprise et ses cas de dispense rappelle quand vous pouvez y revenir.
Le départ à la retraite. Un salarié qui part à la retraite peut garder la mutuelle de son entreprise, sans période probatoire ni questionnaire médical, à condition d’en faire la demande dans les six mois (loi Evin, article 4). Il paie alors seul la cotisation, dans la limite du tarif des actifs la première année, de ce tarif majoré de 25 % la deuxième et de 50 % la troisième. C’est souvent la façon la plus simple d’assurer la continuité de vos remboursements, avant de comparer avec une mutuelle senior.
La perte d’emploi. Un salarié qui quitte l’entreprise et a droit à l’assurance chômage conserve gratuitement sa complémentaire santé collective, pendant la durée de son dernier contrat de travail et au maximum douze mois (article L911-8 du Code de la sécurité sociale). C’est le même contrat qui continue : la portabilité maintient votre couverture, sans nouvelle attente.
Le changement de contrat individuel. Quand vous quittez une mutuelle santé pour une autre, certains assureurs renoncent au délai de carence si vous étiez déjà couvert juste avant. Ce n’est pas automatique : il faut le demander et fournir une attestation de l’ancien contrat.
L’accident. En cas d’accident, les prestations sont le plus souvent dues dès la souscription, indique la DGCCRF. Lisez quand même la clause et gardez les justificatifs.
Changer de mutuelle sans trou de couverture
Depuis le 1er décembre 2020, un contrat de complémentaire santé souscrit depuis au moins un an peut être résilié à tout moment : passé ce premier engagement, vous êtes libre de partir quand vous voulez. La résiliation prend effet un mois après que l’assureur a reçu la demande, et c’est le nouvel organisme qui se charge des formalités si vous le lui demandez.
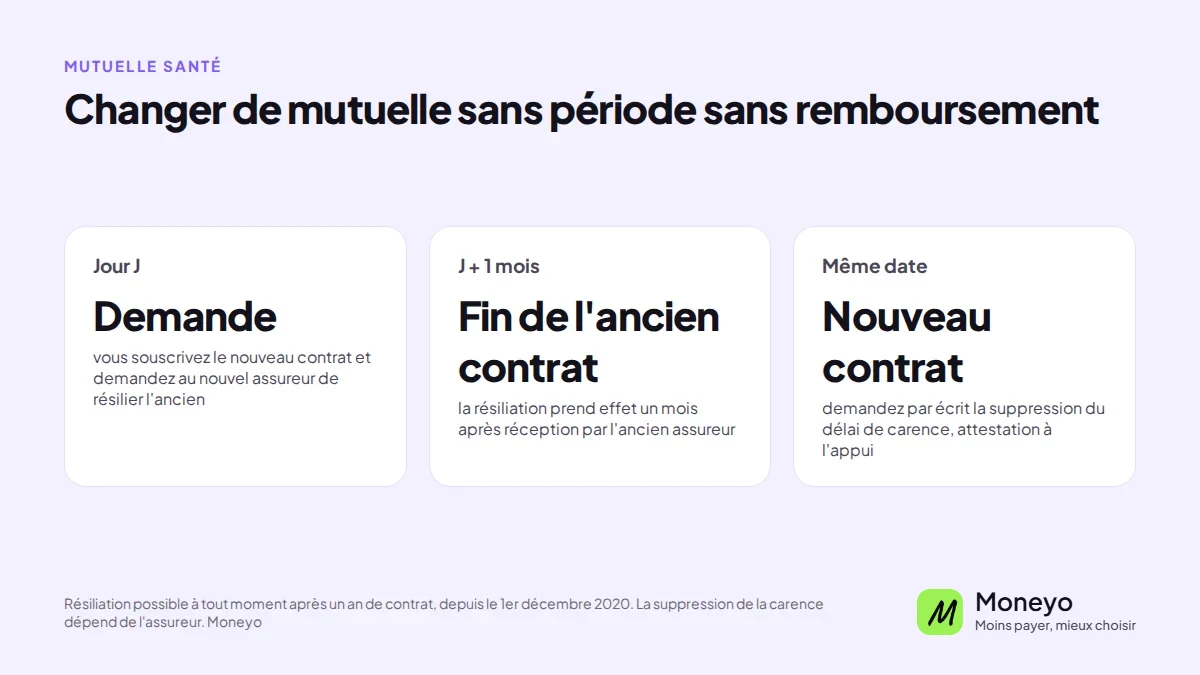
Pour passer d’une mutuelle à l’autre sans rupture de couverture, quelques points suffisent :
- Faites démarrer le nouveau contrat à la date exacte où l’ancien prend fin
- Demandez par écrit à la nouvelle mutuelle la suppression du délai de carence, avec l’attestation de votre contrat actuel
- Si des soins sont prévus, terminez-les avant le changement ou vérifiez qu’ils sont couverts dès le premier jour
- Signalez une hospitalisation déjà programmée : elle peut être exclue si elle était connue avant la signature
Le détail des délais et des motifs de résiliation est dans notre guide pour résilier sa mutuelle santé.
Carence et engagement : deux clauses à ne pas confondre
Sur les publicités des mutuelles, les deux mentions se ressemblent, mais elles ne disent pas la même chose. Une mutuelle sans carence vous rembourse dès la date d’effet de la souscription. Une mutuelle sans engagement peut se résilier à tout moment, même avant un an, quand ses conditions le prévoient. Une offre peut donc être sans engagement et garder six mois d’attente sur le dentaire : vérifiez les deux clauses avant de signer.
Senior et surcomplémentaire : les cas à surveiller
Au départ à la retraite, garder la mutuelle de l’entreprise grâce à la loi Evin évite toute attente et toute interruption de remboursement. Passer ensuite à un contrat individuel vous expose aux délais d’attente du nouvel organisme, par exemple sur la chambre particulière en cas d’hospitalisation ou sur le dentaire, sauf s’il y renonce. Un senior qui change de mutuelle a donc intérêt à présenter son attestation et à comparer les formules à protection égale, selon les dépenses de santé qu’il prévoit.
La surcomplémentaire santé suit la même règle. Souscrite en plus d’une première complémentaire, celle de l’entreprise par exemple, elle a ses propres conditions de prise en charge, délais d’attente compris. Certaines n’en prévoient aucun, d’autres seulement sur le dentaire ou l’optique : lisez le tableau de garanties de la surcomplémentaire avant de vous engager.
Une mutuelle sans carence coûte-t-elle plus cher ?
Pas forcément, mais la mutuelle qui renonce à l’attente prend un risque plus élevé, notamment avec les personnes qui souscrivent juste avant des soins coûteux. Certaines le compensent par une cotisation un peu plus haute. Comparez donc les offres à garanties égales, en regardant le délai de carence poste par poste plutôt qu’une mention générale « sans carence » sur la publicité.
Si vous n’avez pas de soins importants prévus dans les prochains mois, une formule avec carence sur les seuls postes coûteux peut rester le meilleur choix. Si une couronne, des lunettes ou une naissance arrivent bientôt, la carence devient le premier critère. Pour une grossesse, regardez en priorité la ligne du forfait maternité.
Questions fréquentes
Existe-t-il une mutuelle sans délai de carence ?
Oui. Certaines mutuelles santé n’en appliquent aucun, d’autres seulement sur certaines garanties, comme la maternité. Pour le savoir, lisez le tableau de garanties avant de souscrire. Si vous quittez un autre contrat, demandez aussi la renonciation à la carence pour bénéficier d’une prise en charge immédiate.
Le délai de carence est-il légal ?
Oui, pour un contrat individuel. L’assureur en fixe librement la durée et les postes concernés, qui doivent être indiqués dans le contrat. Il ne peut en revanche pas s’appliquer quand vous gardez la mutuelle de votre ancien employeur à la retraite.
Le délai de carence court-il à partir de la signature ?
Le point de départ est fixé par le contrat, souvent la date d’effet. Lisez la clause : elle indique pour chaque garantie quand l’attente commence et combien de temps elle dure.
Peut-on résilier sa mutuelle pendant le délai de carence ?
Pas librement la première année, sauf dans les cas prévus par la loi, comme l’adhésion à une mutuelle d’entreprise obligatoire. Après un an, la résiliation est possible à tout moment.
Les soins commencés avant la souscription sont-ils remboursés ?
Pas pendant la carence pour les postes concernés, et certains contrats excluent les soins déjà programmés au moment de la signature. Mieux vaut le signaler avant de souscrire.
Pour comparer les contrats sur leur délai de carence et leurs garanties, le comparateur de mutuelles santé vous met en relation avec un expert, qui vous propose ses devis après un échange, gratuitement et sans engagement.