Après un divorce, une rupture de PACS ou une séparation, l’un des deux veut souvent garder la maison. Pour cela, il doit racheter la part de l’autre : c’est le rachat de soulte. L’opération se règle chez le notaire et se finance presque toujours à crédit, parfois en même temps qu’un rachat de crédits quand d’autres prêts sont en cours.
Ce guide explique comment se calcule la soulte, quels frais prévoir et comment financer l’opération quand le crédit immobilier n’est pas terminé.
Qu’est-ce que la soulte ?
La soulte est la somme versée à celui qui cède sa part d’un bien détenu à deux. Elle compense la différence entre ce que chacun reçoit au moment du partage. Le cas le plus courant est celui d’un couple propriétaire de sa résidence principale : l’un garde le logement et doit verser à l’autre la valeur de sa part.
Entre la rupture et le partage, le logement est le plus souvent détenu en indivision : chaque indivisaire en possède une quote-part. Personne n’est obligé de rester dans cette situation : selon l’article 815 du Code civil, tout indivisaire peut demander le partage. Si aucun des deux ne peut verser la soulte, reste la vente du bien. Le prix de vente rembourse d’abord l’emprunt, puis le solde est partagé selon les droits de chacun.
On la retrouve aussi dans le cadre d’une succession : quand l’un des héritiers garde un bien reçu en indivision, il verse une soulte aux autres héritiers pour rétablir l’égalité du partage. Le principe est le même, mais ce guide se concentre sur le rachat de soulte après une rupture.
Comment calculer la soulte
Le calcul part de la valeur actuelle du bien, pas de son prix d’achat. On en retire ce qui reste dû sur l’emprunt, puis on applique la part de celui qui sort.
Soulte = (valeur du bien − capital restant dû) × part de celui qui cède
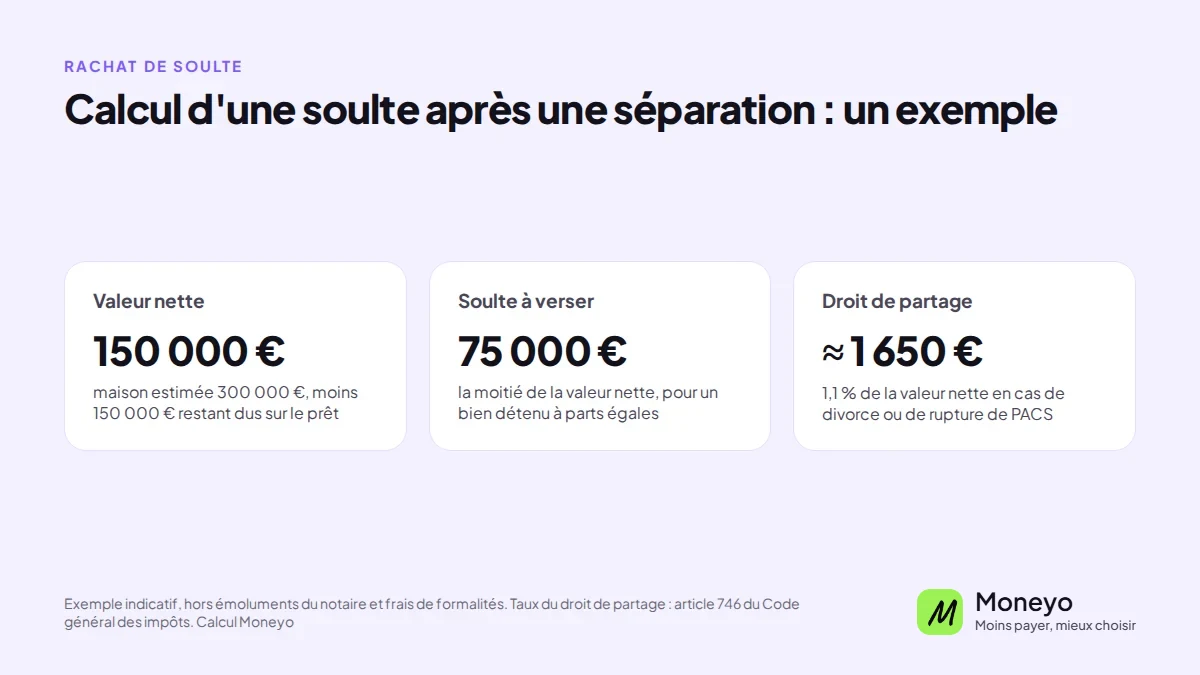
Prenons une maison estimée 300 000 €, achetée à deux à parts égales, avec 150 000 € encore dus sur l’emprunt immobilier.
| Étape | Montant |
|---|---|
| Valeur actuelle du bien | 300 000 € |
| Capital restant dû | 150 000 € |
| Valeur nette | 150 000 € |
| Soulte versée à l’autre (50 %) | 75 000 € |
Celui qui garde le logement verse 75 000 €, en obtient la pleine propriété et devient seul responsable des 150 000 € qui restent à rembourser. Le montant total nécessaire est donc de 225 000 €, hors frais, si le financement actuel doit être remplacé.
Cet exemple suppose des parts égales et le même apport de chaque côté. Si l’un des deux a financé une plus grande part de l’achat avec son épargne, une donation ou un héritage, le partage en tient compte : selon le régime matrimonial ou la convention d’indivision, il peut récupérer son apport avant le partage du reste. C’est le notaire qui établit le calcul définitif, à partir d’une estimation récente du bien.
Les frais à prévoir
Le rachat de soulte passe obligatoirement par un acte notarié, puisqu’il porte sur un bien immobilier. Il entraîne trois types de frais, à la charge de celui qui rachète, sauf accord différent.
- Le droit de partage, un impôt calculé sur la valeur nette partagée. Il est de 1,1 % en cas de divorce, de séparation de corps ou de rupture de PACS, et de 2,5 % dans les autres cas de partage, par exemple une succession
- Les émoluments du notaire, fixés par un barème national et proportionnels à la valeur en jeu
- La contribution de sécurité immobilière et les frais de formalités
Dans notre exemple, pour des époux qui divorcent, le droit de partage est d’environ 1 650 € (1,1 % de 150 000 €). Pour des concubins, le taux réduit ne s’applique pas : faites chiffrer l’ensemble des frais avant de signer.
Financer le rachat de soulte
La difficulté vient rarement de la soulte seule. Le prêt en cours a été accordé aux deux : la banque ne libère celui qui part que si elle accepte que l’autre assume seul les échéances. Trois solutions sont possibles.
Garder le prêt actuel et financer la soulte à part. Le prêteur accepte la désolidarisation et retire le nom de l’ex du contrat. Seuls la soulte et les frais sont alors financés, par un crédit complémentaire. C’est la solution la plus simple quand le taux obtenu à l’achat est bas.
Refaire un prêt immobilier global. Un nouvel emprunt rembourse l’ancien et finance la soulte en une seule fois, sur une durée adaptée aux revenus d’une seule personne. C’est souvent nécessaire quand la banque refuse la désolidarisation. Le remboursement anticipé de l’ancien crédit peut coûter des indemnités, plafonnées par la loi à six mois d’intérêts et à 3 % de la somme remboursée. Mieux vaut interroger plusieurs banques, directement ou par un courtier.
Intégrer la soulte dans un regroupement de crédits. Quand des crédits à la consommation s’ajoutent à l’emprunt immobilier, un rachat de crédit immobilier peut regrouper toutes ces dettes, soulte comprise, en une seule mensualité. Si le montant est élevé, ce regroupement peut prendre la forme d’un rachat de crédit hypothécaire, garanti par une hypothèque sur le logement. La durée s’allonge et le coût total augmente : comparez toujours avec les deux premières solutions. La page rachat de crédits propriétaire détaille ce que regardent les organismes dans ce cas.
Dans tous les cas, le dossier est étudié sur la situation financière du seul repreneur. Ses revenus comptent, mais aussi les pensions alimentaires versées ou reçues, les prestations familiales et les charges du nouveau foyer. Un apport personnel, pris par exemple sur l’épargne, réduit ce qu’il faut emprunter.
Les étapes du rachat de soulte
- Faire estimer le bien, par une agence ou un notaire, et vous mettre d’accord sur la valeur
- Demander au prêteur le capital restant dû et sa position sur la désolidarisation
- Faire chiffrer la soulte et les frais par le notaire
- Monter le financement, avec ou sans apport, et obtenir une offre de prêt
- Signer l’acte de partage chez le notaire, qui se charge du paiement de la soulte et rembourse l’ancien emprunt si nécessaire
Pour des époux, le partage du logement est souvent réglé dans la convention de divorce ou lors de la liquidation du régime matrimonial. Prévoyez le financement du rachat de soulte assez tôt pour ne pas bloquer la procédure.
Questions fréquentes
Peut-on racheter la part de son ex sans passer par le notaire ?
Non. Le transfert de propriété d’un bien immobilier doit être constaté par un acte notarié, publié au service de la publicité foncière.
Que se passe-t-il si la banque refuse la désolidarisation ?
L’ex reste co-emprunteur, donc tenu de rembourser si le repreneur ne paie plus. La solution habituelle est de faire reprendre l’emprunt par une autre banque, avec un nouveau crédit au seul nom du repreneur.
Peut-on obtenir un prêt pour la soulte seule ?
Oui, si le prêteur accepte que le repreneur garde seul le prêt en cours. Ce second financement couvre alors le paiement de la soulte et les frais, sur une durée choisie en fonction de la mensualité supportable.
Le rachat de soulte est-il possible pour des concubins ?
Oui. Les étapes sont les mêmes, mais hors du cadre du mariage ou du PACS, la réduction à 1,1 % ne joue pas. Le montant exact des droits dépend de la façon dont le bien a été acquis.
Combien de temps faut-il compter ?
Entre l’estimation, l’accord du prêteur, l’offre de prêt et la signature, il faut généralement compter plusieurs semaines. Pour un crédit immobilier, l’offre ne peut être acceptée qu’après un délai de réflexion de 10 jours.
Si vous remboursez aussi d’autres prêts, le comparateur de rachat de crédits transmet votre demande à un partenaire adapté, gratuitement et sans engagement.
Attention ! Un crédit coûte de l’argent et doit être remboursé.Le regroupement de crédits peut entraîner un allongement de la durée de remboursement et une augmentation du coût total du crédit. Contenu informatif sans valeur contractuelle ; toute demande est soumise à l’étude et à l’acceptation d’un établissement partenaire.