Dans un rachat de crédits, la durée est le réglage qui change le plus la mensualité. C’est aussi celui qui pèse le plus sur le coût final. Sur 10 ans, 12 ans ou 20 ans, la même somme ne coûte pas du tout la même chose, et le bon choix n’est pas forcément le plus long qu’on vous propose.
Deux exemples chiffrés, avec et sans crédit habitat, montrent ce que coûte chaque année en plus. Viennent ensuite les critères pour choisir.
Pourquoi la durée fait baisser la mensualité
Le principe est simple : le capital à rembourser est le même quel que soit le nombre d’années. En l’étalant sur plus de mois, chaque échéance porte une part plus petite de ce capital. En contrepartie, les intérêts courent plus longtemps : le total remboursé augmente à chaque année ajoutée.
Aucun texte ne fixe de durée maximale pour un regroupement de crédits : chaque prêteur pose ses propres limites selon votre profil, détaillées plus bas.
Regroupement de crédits conso : 5, 7, 10 ou 12 ans
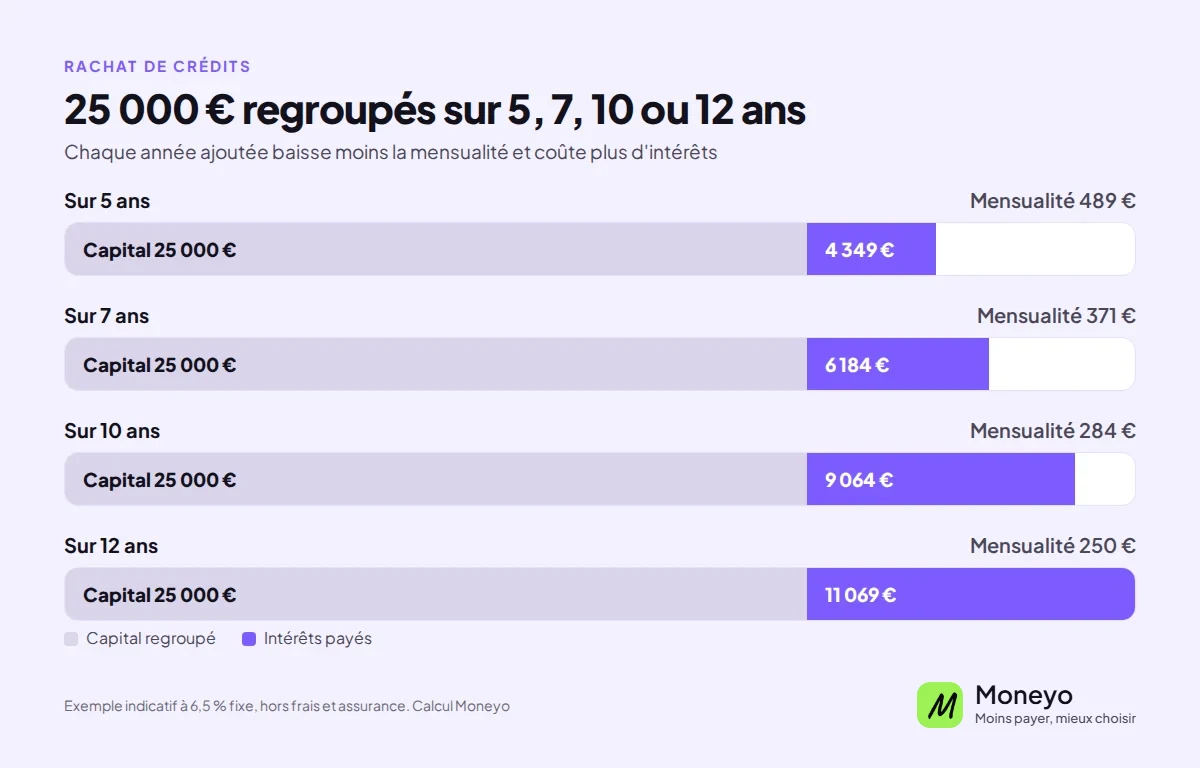
Pour un rachat de crédit consommation, prenons 25 000 € de crédits regroupés au taux de 6,5 %.
| Durée | Mensualité | Total remboursé | Coût des intérêts |
|---|---|---|---|
| 5 ans (60 mois) | 489 € | 29 349 € | 4 349 € |
| 7 ans (84 mois) | 371 € | 31 184 € | 6 184 € |
| 10 ans (120 mois) | 284 € | 34 064 € | 9 064 € |
| 12 ans (144 mois) | 250 € | 36 069 € | 11 069 € |
Exemple indicatif au taux débiteur fixe de 6,5 %, hors frais de dossier et assurance. Le taux réel dépend du dossier et peut varier selon le nombre d’années.
Passer de 7 à 10 ans fait gagner 87 € par mois, mais coûte près de 2 900 € de plus. Entre 10 et 12 ans, le gain n’est plus que de 34 € par mois pour 2 000 € de plus. Plus on ajoute d’années, moins chacune soulage le budget, alors qu’elle coûte toujours plus cher.
Avec un prêt immobilier : 10, 15, 20 ou 25 ans
Si le crédit de votre logement fait partie du lot, on parle de rachat de crédit immobilier, avec des sommes plus importantes, remboursées sur plus longtemps. Exemple avec 145 000 € regroupés à 4 % :
| Durée | Mensualité | Total remboursé | Coût des intérêts |
|---|---|---|---|
| 10 ans | 1 468 € | 176 167 € | 31 167 € |
| 15 ans | 1 073 € | 193 059 € | 48 059 € |
| 20 ans | 879 € | 210 881 € | 65 881 € |
| 25 ans | 765 € | 229 609 € | 84 609 € |
Exemple indicatif au taux débiteur fixe de 4 %, hors frais de garantie, de dossier et assurance.
Cinq ans de plus, de 20 à 25 ans, font baisser la mensualité de 114 €. Les intérêts, eux, grimpent de près de 19 000 €. Et sur des durées pareilles, l’assurance emprunteur se paie plus longtemps, avec un tarif qui dépend de l’âge.
Ce qui limite la durée qu’on vous propose
Banques et organismes spécialisés ne vous proposeront pas n’importe quel nombre d’années. Leurs premiers critères sont le montant à regrouper et la nature des prêts : quand les crédits immobiliers représentent au moins 60 % de la somme, l’opération suit les règles du crédit immobilier (article R. 314-18 du Code de la consommation), avec des durées plus longues qu’un regroupement de crédits à la consommation seuls.
La garantie pèse aussi. Un propriétaire qui apporte son logement en garantie hypothécaire obtient en général plus de latitude, c’est tout l’intérêt du rachat de crédits propriétaire. L’âge de l’emprunteur entre en compte, à la fin du prêt comme dans le prix de son assurance, si bien qu’un rachat de crédit pour retraité se fait souvent sur moins d’années. Dernier critère, le budget : le taux d’endettement et le reste à vivre après l’opération doivent rester tenables, et c’est souvent ce calcul qui fixe la durée minimale. Pour en juger, la banque étudie vos ressources et l’ensemble de vos dettes en cours, relevés bancaires à l’appui.
Comment choisir la bonne durée
Visez la durée la plus courte qui remet vos finances à l’équilibre. Pour la trouver, partez de vos propres comptes plutôt que de l’échéance la plus basse qu’on vous montre.
- Calculez votre reste à vivre avec la nouvelle échéance, et gardez une marge pour les imprévus
- Comparez au moins deux durées sur une même proposition, en regardant le montant total dû : l’écart se chiffre vite en milliers d’euros
- Tenez compte de votre âge à la fin du prêt, surtout si la retraite arrive avant
- Vérifiez si le contrat permet un remboursement anticipé, et à quel coût, si vos revenus augmentent
La simulation est gratuite : le simulateur de rachat de crédits permet de tester plusieurs durées sur votre propre situation.
Raccourcir ou allonger en cours de route
Rien n’oblige à aller jusqu’au bout du calendrier prévu. Si vos revenus augmentent, un remboursement anticipé partiel raccourcit le prêt ou allège les mensualités. Sur un crédit à la consommation, les indemnités ne dépassent pas 1 % de la somme remboursée, et il n’y en a aucune si vous remboursez 10 000 € ou moins sur 12 mois. Sur un crédit immobilier, elles sont limitées à six mois d’intérêts sur la somme remboursée, sans pouvoir dépasser 3 % du capital restant dû.
À l’inverse, allonger le remboursement d’un regroupement de crédits après la signature n’a rien d’automatique, même si vos finances se compliquent. Certains contrats prévoient une modulation des mensualités ou un report d’échéances, dans des limites précises. Au-delà, il faut en principe l’accord du prêteur, qui peut accepter un avenant au contrat.
Et le délai pour mettre en place le rachat ?
Le mot durée désigne parfois autre chose : le temps qu’il faut pour obtenir le financement. Le délai est en général de quelques semaines entre la simulation et la signature, et davantage quand l’opération passe par une garantie hypothécaire, qui demande un acte chez le notaire. Les étapes s’enchaînent ainsi :
- La simulation des crédits à regrouper, puis la demande, gratuite et sans engagement
- L’étude du dossier par la banque ou l’organisme, sur justificatifs de ressources et de charges
- L’offre de prêt et la signature du contrat, avec des délais légaux à respecter
- Le remboursement de vos anciens prêts, soldés directement par le nouvel établissement
Ces délais légaux dépendent de l’opération. Pour un regroupement qui relève du crédit à la consommation, l’emprunteur dispose d’un délai de 14 jours pour se rétracter après avoir signé, et aucun fonds ne peut être versé pendant les 7 jours qui suivent l’acceptation. S’il relève du crédit immobilier, l’offre reste valable au moins 30 jours et ne peut être acceptée qu’après un délai de réflexion de 10 jours.
Questions fréquentes
Quelle est la durée maximale d’un rachat de crédits ?
Il n’existe pas de plafond légal. La limite de 25 ans fixée par le Haut Conseil de stabilité financière (HCSF) vise les nouveaux crédits immobiliers, et les rachats et regroupements de crédits en sont exclus. Ce sont donc les organismes prêteurs qui posent leurs limites : elles sont plus courtes pour des crédits conso regroupés seuls que pour un dossier qui inclut un prêt immobilier ou s’appuie sur une garantie hypothécaire.
Un rachat de crédit sur 12 ans, est-ce raisonnable ?
Pour des crédits conso, 12 ans, c’est long. Dans notre exemple, cela coûte presque 5 000 € de plus que sur 7 ans. Cela peut se défendre si c’est le seul moyen de rétablir votre situation financière, avec l’idée de rembourser par anticipation dès que vous le pourrez.
Le taux est-il plus élevé sur une durée longue ?
Souvent, oui, parce que le prêteur prend un risque plus long et le répercute sur le taux d’intérêt. Pour comparer deux offres de durées différentes, regardez le TAEG et le montant total dû, les mensualités seules ne suffisent pas.
Que deviennent mes anciens crédits après le rachat ?
Ceux que vous choisissez de regrouper sont soldés : l’organisme qui accepte votre demande rembourse directement ces prêts. À leur place, il ne reste qu’un seul crédit, dont le montant couvre ces dettes et les frais de l’opération. Il est souvent étalé sur plus d’années que vos anciens crédits, et c’est ce qui fait baisser vos mensualités.
Peut-on choisir une durée plus courte que celle proposée ?
Oui. Le nombre d’années se discute au moment de l’étude, tant que la mensualité reste compatible avec vos revenus. Demandez au conseiller de chiffrer plusieurs durées adaptées à votre profil.
Pour savoir quelles durées votre situation permet, le comparateur de rachat de crédits transmet votre demande à un partenaire adapté, gratuitement et sans engagement.
Attention ! Un crédit coûte de l’argent et doit être remboursé.Le regroupement de crédits peut entraîner un allongement de la durée de remboursement et une augmentation du coût total du crédit. Contenu informatif sans valeur contractuelle ; toute demande est soumise à l’étude et à l’acceptation d’un établissement partenaire.