
Guides rachat de crédits : comprendre avant de regrouper
Le regroupement de crédits se décide rarement en un après-midi. Ces guides reprennent, point par point, ce que les banques et les courtiers regardent dans un dossier, ce que coûte vraiment l’opération et dans quels cas elle n’a pas d’intérêt.
Vous y trouverez des réponses concrètes aux questions qui reviennent le plus souvent : qui accepte facilement un rachat, quoi faire après un refus, comment lire un taux, quelle différence entre un rachat de crédits conso et un rachat hypothécaire, et ce qui change selon votre situation, propriétaire, fonctionnaire, retraité ou locataire. Chaque guide s’appuie sur les règles en vigueur (taux d’usure, reste à vivre, délai de rétractation) et sur des exemples chiffrés.
Une fois votre lecture faite, le comparateur de rachat de crédits vous dit en quelques minutes si une baisse de mensualité est envisageable dans votre cas, et le simulateur vous donne un ordre de grandeur avant tout contact.
Tous les guides du dossier
- Fiché FICP : ce que ça change pour un rachat de crédits et comment en sortir
Deux mensualités impayées suffisent pour être fiché. Règles d'inscription au FICP, durée, sortie du fichier et effet sur un rachat de crédits.
Lire le guide · 4 min - Rachat de crédits avec trésorerie : combien, pour quoi faire, à quel prix
Trésorerie libre ou affectée, montants accordés, impact sur la mensualité et coût réel : ce qu'il faut savoir avant d'ajouter une somme à un rachat.
Lire le guide · 6 min - Surendettement : que faire avant de déposer un dossier à la Banque de France
Les solutions avant le dossier de surendettement, puis la procédure Banque de France : effets sur le compte, les crédits et le fichier FICP.
Lire le guide · 5 min - Rachat de crédits hypothécaire : fonctionnement, coûts réels et pour qui c’est pertinent
Garantie, frais, montants et durées : ce que change le rachat de crédits hypothécaire, et dans quels cas un regroupement classique suffit.
Lire le guide · 10 min - Financer des travaux en regroupant ses crédits : le mode d’emploi pour un propriétaire
Toiture, isolation, cuisine : financer un chantier en regroupant ses crédits, avec les montants acceptés, un exemple chiffré et les pièges à éviter.
Lire le guide · 7 min - Taux d’endettement maximum : la règle des 35 % et ses exceptions
La règle des 35 % d'endettement : calcul, dérogations possibles, poids du reste à vivre et ce qu'elle change pour un regroupement de crédits.
Lire le guide · 4 min - Rachat de crédits fonctionnaire : trésorerie, taux et trois cas concrets
Titulaire, contractuel, hospitalier ou retraité : ce que le statut change vraiment dans un rachat de crédits, et comment obtenir une trésorerie.
Lire le guide · 7 min - Rachat de crédit refusé partout : que faire maintenant ?
Refus de rachat de crédit, parfois répété ? Rien de définitif : les six causes réelles de rejet, le plan d'action pour obtenir un accord et les alternatives sérieuses.
Lire le guide · 6 min - Rachat de crédit : qui accepte facilement votre dossier ?
Aucune banque n'accepte tous les dossiers de rachat de crédit, mais certains profils passent bien plus facilement : lesquels, et comment présenter son dossier.
Lire le guide · 6 min - Taux d’usure et rachat de crédits : ce qu’il faut savoir
Le taux d'usure encadre le coût maximum d'un crédit. Comment il est fixé, ce qu'il change pour votre rachat de crédits, et quoi faire si votre dossier le dépasse.
Lire le guide · 4 min - Rachat de crédits et hausse du coût de la vie : ce que l’opération change
Face à la hausse du coût de la vie, ce que le rachat de crédits change sur les mensualités et le coût total, avec un exemple chiffré et ses limites.
Lire le guide · 5 min - Rachat de crédits : propriétaire ou locataire, quelles différences ?
Propriétaire ou locataire : comment votre statut influence votre rachat de crédits, les solutions possibles et la mensualité obtenue.
Lire le guide · 5 min - Taux d’un rachat de crédits : comment il est fixé et ce qui le fait varier
Comment est fixé le taux d’un rachat de crédits en 2026, ce qui le fait varier d’un dossier à l’autre, et comment obtenir la meilleure offre pour alléger vos mensualités.
Lire le guide · 5 min - Regroupement de crédits : les erreurs à éviter
Les principales erreurs à éviter avant de regrouper ses crédits : durée trop longue, coût total négligé, faux courtiers… et comment les repérer avant de signer.
Lire le guide · 5 min - Rachat de crédits : comment ça marche ? Étapes, coût et conditions
Rachat de crédits (ou regroupement de crédits) : définition, fonctionnement, taux, étapes du dossier et points à vérifier avant de vous engager.
Lire le guide · 5 min
Par où commencer ?
Les guides du dossier répondent chacun à une question précise. Selon votre situation, vous pouvez les lire dans cet ordre.
Comprendre le fonctionnement. Commencez par comment fonctionne un rachat de crédits, puis la différence entre propriétaire et locataire. Pour les questions de prix, lisez les guides sur les taux du rachat de crédits et sur le taux d’usure.
Selon votre projet. Si vous avez besoin d’une somme en plus, voyez le rachat avec trésorerie ou le guide pour financer des travaux en regroupant ses crédits. Les propriétaires trouveront le détail du rachat hypothécaire, et les agents publics celui du rachat pour fonctionnaire.
Monter un dossier solide. Vérifiez votre taux d’endettement, lisez ce qui rend un dossier plus facile à accepter et les erreurs à éviter.
Si votre situation se tend. Le guide sur la hausse du coût de la vie aide à faire le point. Après un refus, voyez quoi faire ensuite. En cas d’inscription au fichier de la Banque de France, le guide sur le fichage FICP explique ce que ça change, et si les dettes deviennent impossibles à rembourser, le guide sur le surendettement.
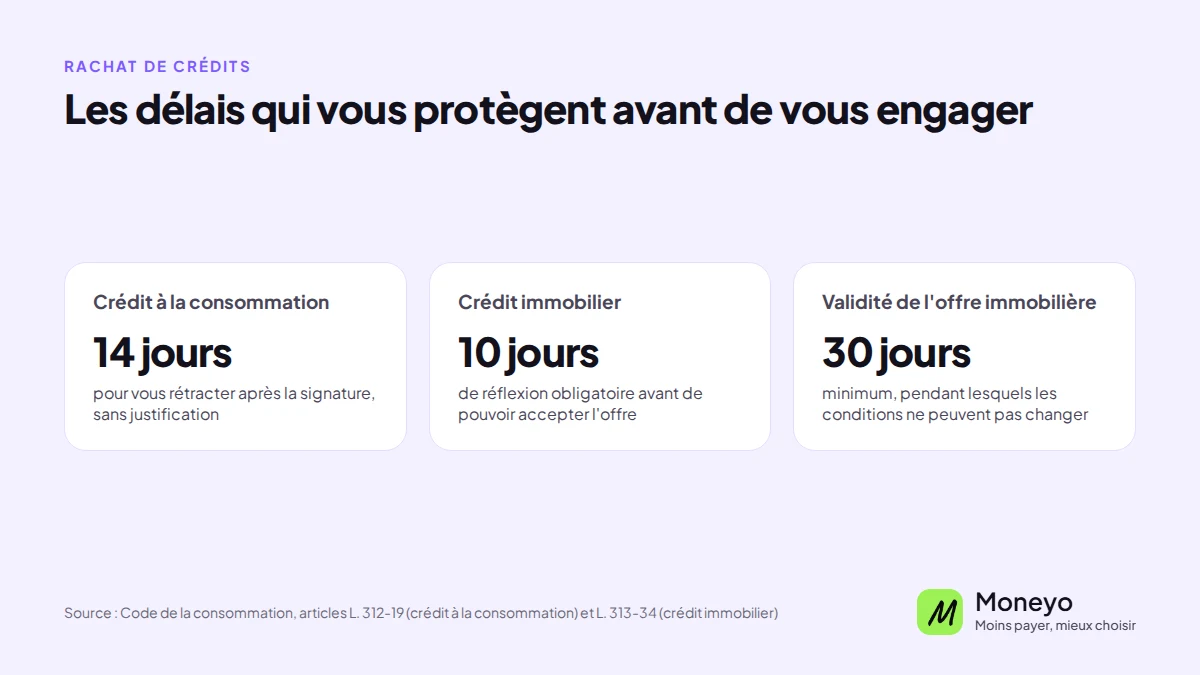
Ces délais s’appliquent à toute offre de regroupement que vous recevez. Prenez le temps de comparer les propositions sur le TAEG et le coût total avant de signer.
Ce que coûte la sortie de vos crédits actuels
Regrouper ses crédits, c’est rembourser par avance ceux qui sont en cours. Ce remboursement anticipé peut donner lieu à des indemnités, et elles entrent dans le coût de l’opération. La loi les plafonne, et le plafond n’est pas le même selon le type de prêt.
| Crédit remboursé par avance | Indemnités maximum prévues par la loi |
|---|---|
| Crédit immobilier | 6 mois d’intérêts sur le capital remboursé, sans dépasser 3 % du capital restant dû |
| Prêt personnel, crédit auto ou travaux | 1 % du montant remboursé s’il reste plus d’un an à courir, 0,5 % sinon. Rien si les sommes remboursées sur 12 mois ne dépassent pas 10 000 € |
| Crédit renouvelable | Aucune indemnité |
Votre contrat peut prévoir moins, voire rien du tout : relisez l’offre de prêt signée à l’époque, la clause figure dans les conditions de remboursement anticipé. Ces indemnités sont intégrées au montant à regrouper, avec les frais de dossier et, pour un propriétaire, les frais de garantie.
Un regroupement est souvent le plus utile quand votre budget porte plusieurs crédits à la consommation, dont un ou plusieurs renouvelables, qui coûtent cher et se remboursent lentement. À l’inverse, il a peu d’intérêt si vos crédits arrivent presque à leur terme, ou si votre prêt immobilier a été signé à un taux bien plus bas que ceux pratiqués aujourd’hui : le regrouper ferait payer ce taux plus cher sur toute la durée restante.